
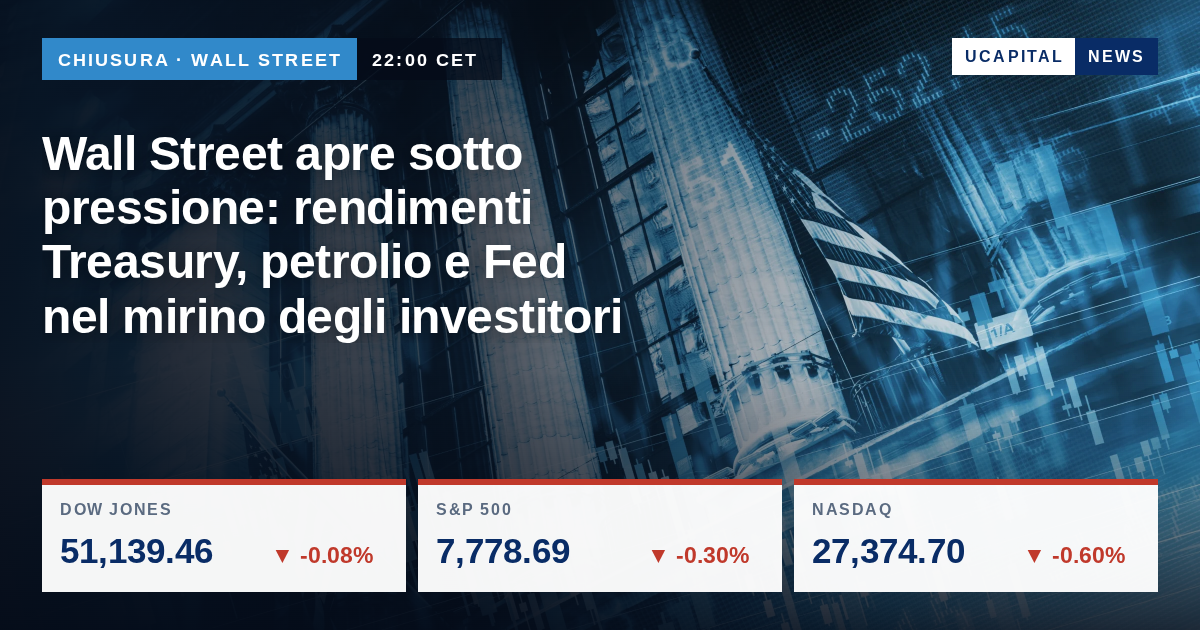
Wall Street apre sotto pressione: rendimenti Treasury, petrolio e Fed nel mirino degli investitori
I futures segnalano un avvio in calo per S&P 500, Nasdaq e Dow Jones. A pesare sono i rendimenti obbligazionari ai massimi pluridecennali, il petrolio in rialzo per tensioni in Medio Oriente e il discorso del governatore della Fed Waller.
- 01I futures sul S&P 500 mini cedono 25,25 punti a 7.848,75 alle 16:39 EDT dell'8 ottobre 2026, dopo che l'indice ha chiuso la sessione precedente a 7.802 punti.
- 02Il Brent crude supera i 104 dollari al barile, in rialzo di quasi il 4%, dopo nuovi attacchi a navi nel Mar Rosso.
- 03Il governatore della Fed Christopher Waller parla all'Istanbul Economic Forum l'8 ottobre 2026 con un aggiornamento sull'economia statunitense.
- 04Le richieste iniziali di sussidi di disoccupazione sono scese a 197.000 nella settimana terminata il 4 ottobre 2026, da 199.000 della settimana precedente.
Wall Street si prepara ad aprire una nuova sessione in territorio negativo l'8 ottobre 2026: alle 16:39 EDT i futures sul S&P 500 (INDEX:SP500) mini cedono 25,25 punti a 7.848,75, quelli sul Dow Jones Industrial Average (INDEX:DJI) mini perdono 397 punti a 51.419, mentre il Nasdaq 100 mini arretra di 100,25 punti a 31.383. Il quadro riflette una seduta precedente già debole, con l'S&P 500 chiuso a 7.802 punti e il Dow Jones in calo dello 0,66%, interrompendo una striscia di quattro rialzi consecutivi.
La giornata si preannuncia densa di catalizzatori: i rendimenti dei Treasury statunitensi restano ai massimi pluridecennali, il petrolio accelera sull'escalation geopolitica in Medio Oriente, il governatore della Federal Reserve Christopher Waller è atteso con un intervento pubblico e il mercato del lavoro offre segnali di tenuta. Per gli investitori esposti agli indici americani, la sessione odierna rappresenta un crocevia tra pressioni macro strutturali e rischi di breve termine.
Cosa è successo
La seduta del 7 ottobre 2026 si è chiusa con il Dow Jones Industrial Average (INDEX:DJI) in calo dello 0,66%, troncando una serie positiva iniziata giovedì scorso. L'S&P 500 (INDEX:SP500) ha terminato sotto i livelli della vigilia a 7.802 punti, mentre il Nasdaq 100 ha ceduto lo 0,21%. A pesare sull'azionario sono stati i rendimenti dei Treasury a lungo termine, tornati vicino ai massimi pluridecennali, che comprimono le valutazioni dei titoli growth e aumentano il costo del capitale per le imprese.
In pre-mercato, tra i titoli in evidenza figurano Equifax Inc. (EFX), in rialzo del 4,5%, e Archrock Inc. (AROC), in guadagno del 4,3%. Il movimento dei singoli titoli, tuttavia, rischia di essere oscurato dall'andamento dei macro driver che dominano la seduta.
I catalizzatori della giornata
Petrolio e tensioni geopolitiche
Il Brent crude supera i 104 dollari al barile, in rialzo di quasi il 4%, dopo nuovi attacchi a navi nel Mar Rosso. Separatamente, fonti citate dalla stampa statunitense riferiscono che il presidente Trump starebbe valutando un'azione militare contro l'Iran prima delle elezioni di metà mandato. L'escalation geopolitica alimenta la domanda di asset rifugio e spinge al rialzo i prezzi dell'energia, con effetti potenzialmente inflazionistici che complicano il quadro per la Federal Reserve.
Rendimenti Treasury ai massimi pluridecennali
I rendimenti del Treasury statunitense si mantengono su livelli che non si vedevano da decenni, esercitando pressione sull'intero mercato azionario. Rendimenti elevati rendono le obbligazioni più competitive rispetto alle azioni e aumentano il tasso di sconto applicato agli utili futuri, penalizzando in particolare i titoli tecnologici e a lunga duration.
Il discorso del governatore Waller alla Fed
Il governatore della Federal Reserve Christopher J. Waller interviene l'8 ottobre 2026 all'Istanbul Economic Forum, ospitato dalla Banca Centrale della Repubblica di Turchia, con un discorso intitolato "The Signaling Value of the Summary of Economic Projections". Waller ha anticipato di voler offrire un aggiornamento sull'economia statunitense e alcune riflessioni sulla comunicazione delle banche centrali. Il discorso, programmato per le 4:30 a.m. EDT, è il principale appuntamento Fed della giornata e sarà monitorato per eventuali indicazioni sulla traiettoria dei tassi d'interesse.
Mercato del lavoro: richieste di sussidi in calo
Il Dipartimento del Lavoro degli Stati Uniti ha comunicato che le richieste iniziali di sussidi di disoccupazione sono scese a 197.000 nella settimana terminata il 4 ottobre 2026, in calo da 199.000 della settimana precedente (dato rivisto). Il mercato del lavoro continua a mostrare solidità, con i licenziamenti che restano contenuti e la maggior parte dei lavoratori americani che gode di sicurezza occupazionale. Un mercato del lavoro robusto riduce la probabilità di tagli rapidi dei tassi da parte della Fed, mantenendo la pressione sui rendimenti.
Il contesto macro: commercio estero e dati in arrivo
Il deficit commerciale statunitense in beni e servizi si è ampliato ad agosto 2026 a 105,6 miliardi di dollari, in aumento di 12,7 miliardi rispetto ai 92,8 miliardi di luglio (rivisto), secondo i dati pubblicati il 6 ottobre 2026 dal Census Bureau e dal Bureau of Economic Analysis. Le esportazioni sono salite dell'1,4% a 315,2 miliardi, mentre le importazioni sono cresciute del 4,3% a 420,8 miliardi. Un deficit commerciale in espansione pesa sul PIL e può amplificare le preoccupazioni sulla competitività dell'economia americana in un contesto di dollaro forte.
Sul fronte del calendario macro, gli investitori guardano alle prossime scadenze: il 16 ottobre 2026 sono attesi i dati sulle importazioni ed esportazioni di settembre, mentre il 29 ottobre 2026 il Bureau of Economic Analysis pubblicherà la stima anticipata del PIL del terzo trimestre 2026 e i dati su reddito e consumi personali di settembre.
Perché conta
La convergenza di rendimenti obbligazionari ai massimi storici, petrolio in forte rialzo e incertezza geopolitica crea un ambiente particolarmente sfidante per l'azionario americano. Wall Street si trova a navigare una fase in cui la resilienza del mercato del lavoro — normalmente un segnale positivo — viene reinterpretata come un ostacolo a un allentamento monetario più rapido, alimentando la pressione sui multipli di valutazione. Il discorso di Waller potrebbe fornire indicazioni preziose su come la Fed legge il trade-off tra inflazione e crescita in questo contesto.
L'escalation in Medio Oriente aggiunge un livello di rischio non lineare: un ulteriore deterioramento della situazione potrebbe spingere il Brent oltre i 110 dollari, con effetti a cascata sull'inflazione energetica e sulle aspettative di politica monetaria.
Cosa guardare adesso
- 8 ottobre 2026, ore 4:30 a.m. EDT — Discorso del governatore Fed Christopher J. Waller all'Istanbul Economic Forum: aggiornamento sull'economia USA e comunicazione della banca centrale.
- 8 ottobre 2026, ore 13:00 EDT — Pubblicazione dei dati sulla Commercial Paper da parte della Federal Reserve.
- 16 ottobre 2026, ore 8:30 a.m. EDT — Dati BLS su prezzi import/export di settembre 2026.
- 29 ottobre 2026, ore 8:30 a.m. EDT — Stima anticipata del PIL del terzo trimestre 2026 e dati su reddito e consumi personali di settembre (BEA).
- 4 novembre 2026, ore 8:30 a.m. EDT — Dati sul commercio estero in beni e servizi di settembre 2026 (BEA).
Fonti:federalreserve.govfederalreserve.govbloomberg.commilanofinanza.itwsj.combls.govfederalreserve.govbarrons.combea.govfederalreserve.govfinanza.lastampa.itbea.govfederalreserve.govapnews.com
UCapital Asset Management LLP o società del gruppo possono avere rapporti commerciali con le aziende citate. Questo contenuto non è consulenza finanziaria.
Registrati gratis per fare domande all’AI su questo articolo.
Multipli, bilanci, sentiment e rischi in 60 secondi, con i dati live.