
Pre-IPO USA, ottobre 2026: la finestra si riapre, ma non per tutti
Le IPO USA crescono del 18% e l'indice di attività pre-IPO risale a 83 punti, il doppio del minimo 2023. Ma con multipli a 8–12x, un unicorno su sei in down-round e una finestra di uscita legata a Fed e VIX, il rischio resta a 62/100: vincono solo AI infrastrutturale e biotech con ricavi visibili.
Il mercato pre-IPO statunitense chiude il 2026 in ripresa, ma premia solo chi ha numeri veri. Il punteggio di rischio elaborato da UCapital Research si ferma a 62 su 100: un livello "moderato" che però si traduce in un segnale operativo netto, selettivo con rischio elevato. Il messaggio è semplice: oggi non basta la crescita passata, conta la prospettiva futura.
I dati raccontano una ripresa reale. L'indice di attività dei deal pre-IPO è risalito a 83 punti (base 100 = picco 2021), contro i 41 del 2023. Le IPO USA dei primi nove mesi sono circa 140, in crescita del 18% anno su anno. Eppure i multipli restano lontani dagli eccessi del 2021, e la geopolitica continua a pesare sulla price discovery.
In questo articolo ripercorriamo i numeri chiave del report: contesto macro, valutazioni, settori, canali di uscita e operazioni da tenere d'occhio.
Il quadro macro: tassi fermi, volatilità in salita, IPO in ripresa
La Federal Reserve mantiene i Fed Funds nel corridoio 4,25–4,50%, invariato. Il mercato sconta uno o due tagli entro giugno 2027. È uno scenario che sostiene moderatamente le valutazioni growth, ma non elimina la pressione sul costo del capitale. Il report lo classifica come fattore neutrale.
La volatilità implicita è il primo campanello d'allarme. Il VIX si muove intorno a 22 punti, 3 punti sopra l'inizio dell'anno. Le tensioni persistenti nello Stretto di Taiwan e in Medio Oriente comprimono i multipli di uscita sui mercati pubblici. Per i candidati pre-IPO questo rende più difficile trovare un prezzo condiviso: è l'unico fattore che il report giudica apertamente negativo.
Sul fronte delle quotazioni, però, i numeri migliorano:
~140 IPO USA da inizio anno, +18% rispetto ai primi nove mesi del 2025, ma ancora sotto i picchi del 2021.
~$28 miliardi di raccolta complessiva, +12% anno su anno. La raccolta cresce meno del numero di deal: le operazioni restano selettive e concentrate su tech e healthcare.
Lo sconto mediano tra ultima valutazione pre-IPO e prezzo di IPO è ~22%, 4 punti in meno rispetto a un anno fa. Il divario tra privato e pubblico si sta riducendo.
L'unico segnale chiaramente positivo arriva dalle notizie. Diversi unicorni in fase avanzata, soprattutto in AI infrastrutturale e fintech B2B, hanno annunciato roadshow confidenziali per il Q4 2026. Dopo la pausa estiva, la finestra IPO autunnale potrebbe riaprirsi.
L'indice di attività: risalita a 83 punti
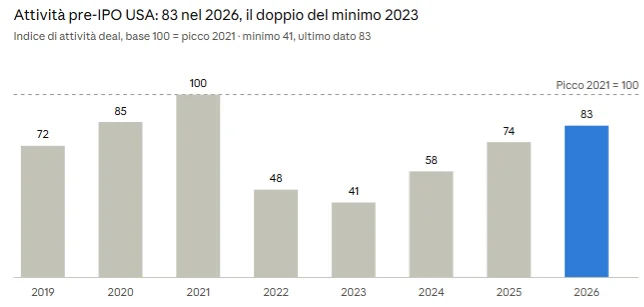
Dopo il crollo del biennio 2022–2023, l'indice è salito per tre anni consecutivi e ha recuperato oltre metà del terreno perso. Il report parla di ripresa strutturale, trainata dalla domanda istituzionale su AI, cloud infrastrutturale e biotech avanzato. La finestra di liquidità resta però condizionata dalla volatilità macro e dalla selettività degli underwriter.
Valutazioni: la normalizzazione è a metà strada
I multipli dei round late-stage si sono dimezzati rispetto agli eccessi del 2021. Il rapporto EV/Revenue mediano delle società tech pre-IPO si colloca oggi tra 8x e 12x, contro oltre 20x al picco. Per un investitore con orizzonte di 18–36 mesi, significa punti di ingresso molto più difendibili.
La normalizzazione, però, non è indolore. Il rischio di down-round resta concreto per le società con burn rate elevato e ricavi sotto le proiezioni fatte nel 2024. Secondo le stime del report, tra il 15% e il 20% degli unicorni USA ha subito una riduzione di valutazione nell'ultimo ciclo di finanziamento: circa uno su sei.
Il mercato secondario è il termometro di questa fase. Su piattaforme come Forge e Nasdaq Private Market i volumi sono cresciuti di circa il 30% da inizio anno. Il dato ha una doppia lettura:
Opportunità: più scambi significano più price discovery, cioè prezzi di riferimento reali per società che non sono ancora quotate.
Rischio: la crescita dei volumi segnala che gli insider (fondatori, dipendenti, primi investitori) cercano liquidità anticipata. Questa offerta esercita una pressione ribassista sulle valutazioni pre-IPO.
Lo sconto mediano pre-IPO/IPO al 22%, in calo di 4 punti, completa il quadro. Chi entra oggi in late-stage paga meno che in passato, ma il margine tra prezzo privato e prezzo di quotazione si sta assottigliando.
Dove va il capitale: l'AI prende un terzo del mercato
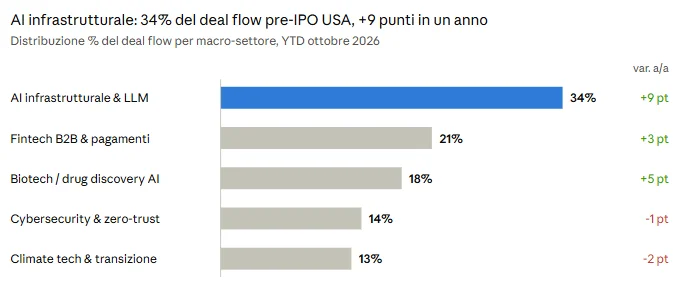
L'AI infrastrutturale e i modelli linguistici attirano da soli un terzo del deal flow e sono il segmento che cresce di più. Il fintech B2B resta il secondo polo, sostenuto dai candidati IPO nei pagamenti. Nel biotech pesa il premio di rischio, ma una pipeline FDA attiva e l'M&A di Big Pharma offrono uscite alternative; l'AI applicata alla drug discovery è il sotto-segmento più cercato dai lead investor. Cybersecurity e climate tech perdono invece terreno.
Le strade di uscita: torna la Borsa, si ferma il private equity
L'indicatore di propensione all'uscita via IPO è al 61%: la quotazione torna a essere l'exit preferita dalle società pre-IPO USA. La finestra ottimale stimata è il primo semestre 2027 (Q1–Q2).
Il mix dei canali di uscita conferma lo spostamento:
Canale di uscita | Quota | Variazione a/a |
|---|---|---|
IPO tradizionale | 45% | +8 pts |
M&A strategico | 33% | −3 pts |
Secondario / SPAC | 14% | +2 pts |
Buyout / PE take-private | 8% | −7 pts |
L'IPO tradizionale guadagna 8 punti e copre quasi metà delle uscite. Il calo più netto è quello dei buyout e take-private del private equity, scesi all'8% con 7 punti in meno: con tassi ancora al 4,25–4,50%, la leva costa cara. L'M&A strategico resta la seconda via (33%) ed è decisivo soprattutto nel biotech, dove Big Pharma funge da alternativa all'IPO. Secondario e SPAC salgono al 14%, in linea con la crescita dei volumi sulle piattaforme di scambio.
Le operazioni da guardare
Cinque operazioni, citate nel report come casi rappresentativi, mostrano i diversi stadi del ciclo: dal roadshow confidenziale alla performance post-quotazione.
Data | Società | Settore | Stato e valutazione |
|---|---|---|---|
ott 2026 | Klarna | Fintech | IPO al NYSE attesa nel Q4 2026; valutazione indicativa $15–18 mld dopo il re-rating legato al ritorno all'utile |
ott 2026 | Chime | Neobank | Dossier S-1 atteso entro fine 2026; valutazione sul secondario ~$8 mld, contro $25 mld al picco 2021 (−68%) |
set 2026 | Cerebras Systems | Chip per AI | Roadshow confidenziale avviato; candidata all'IPO nel H1 2027 con i chip wafer-scale per il training di LLM |
mar 2026 | CoreWeave | AI Cloud | IPO completata, benchmark per l'infrastruttura GPU-as-a-service; valutazione ~$23 mld al debutto |
giu 2024 | Tempus AI | Healthcare AI | Quotata; +38% dall'IPO, usata come proxy per il segmento AI clinica |
Il caso Chime sintetizza la fase di normalizzazione: una valutazione scesa di circa due terzi dal 2021 al mercato secondario. CoreWeave e Tempus AI sono invece i riferimenti di come il mercato pubblico premia infrastruttura AI e AI clinica con ricavi visibili.
Prospettiva: momentum positivo, ma asimmetrico
Il mercato pre-IPO USA entra nell'ultimo trimestre 2026 con slancio, ma non in modo uniforme. Le opportunità migliori si concentrano in AI infrastrutturale e biotech con ricavi visibili. Il consumer e le società late-stage con valutazioni gonfiate restano sotto pressione.
La finestra Q1–Q2 2027 è la più probabile per le operazioni di maggiore dimensione. Il report la lega però a due condizioni precise:
la stabilizzazione del VIX sotto quota 20, rispetto ai ~22 attuali;
un primo taglio dei tassi Fed confermato.
Per chi investe, la raccomandazione è un approccio selettivo, con tre filtri:
ARR superiore a $100 milioni;
un path to profitability chiaro;
lead investor di primo livello nel cap table.
È la traduzione pratica del segnale di rischio del report: in questo ciclo il capitale non manca, ma va solo dove la crescita futura è dimostrabile.
Fonte: UCapital Research, "Mercato Pre-IPO USA – Panoramica Istituzionale",
UCapital Asset Management LLP o società del gruppo possono avere rapporti commerciali con le aziende citate. Questo contenuto non è consulenza finanziaria.
Registrati gratis per fare domande all’AI su questo articolo.
Multipli, bilanci, sentiment e rischi in 60 secondi, con i dati live.