
GPU-backed lending: il rischio di valore residuo che pesa sul credito AI
Oltre 20 miliardi di dollari di prestiti garantiti da GPU sono esposti al deprezzamento rapido del collaterale. CoreWeave, con 35 miliardi di debito e circa 3 miliardi di interessi annui prospettici, è il caso emblematico di un mercato del credito AI strutturalmente fragile.
- 01Oltre 20 miliardi di dollari di prestiti GPU-backed poggiano su un collaterale che si deprezza ogni trimestre.
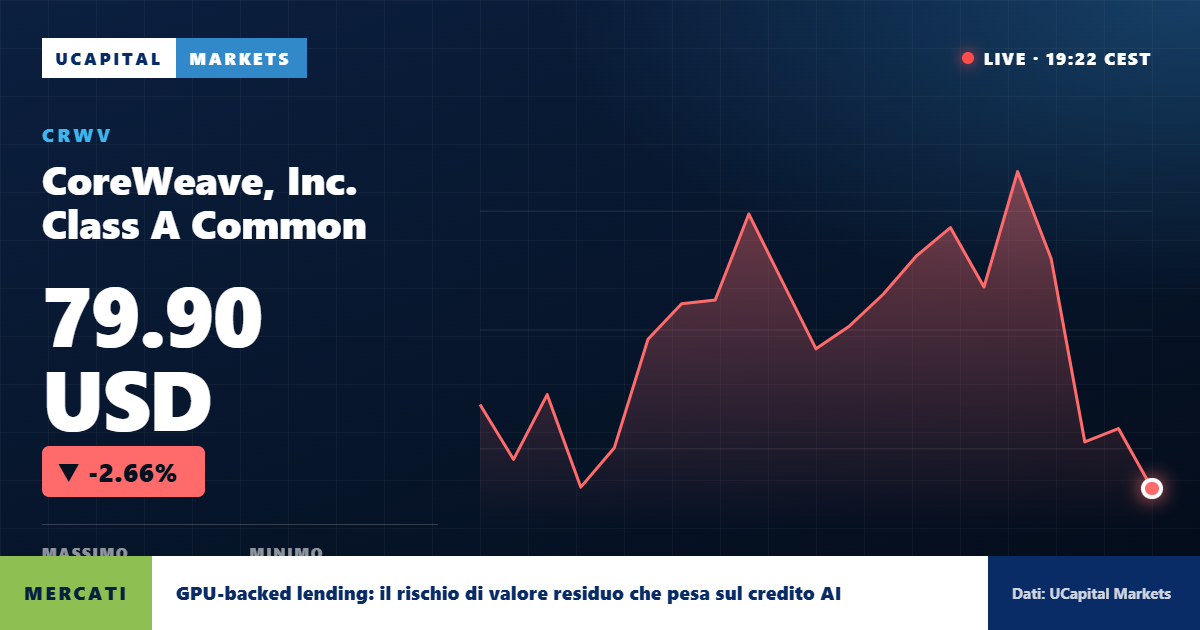
- 02CoreWeave (CRWV) ha circa 35 miliardi di dollari di debito e circa 3 miliardi di interessi annui prospettici, restando cash-flow negativo nonostante la crescita dei ricavi.
- 03Nell'ultimo trimestre riportato, CoreWeave ha registrato ricavi per 2,58 miliardi di dollari, superiori alle stime di 2,55 miliardi, con un EPS di -1,03 contro una stima di -1,21.
- 04Il valore residuo delle GPU tra tre anni è la variabile critica che i creditori faticano a modellare con precisione.
Il mercato del credito AI ha costruito decine di miliardi di dollari di esposizioni su un collaterale insolito: le GPU. La domanda che i creditori non riescono ancora a rispondere con certezza è semplice quanto dirompente — quanto varranno queste schede tra tre anni?
Cosa è successo
Negli Stati Uniti si è sviluppato rapidamente un segmento di finanziamento specializzato noto come GPU-backed lending: prestiti garantiti da parchi di acceleratori grafici, principalmente chip Nvidia, utilizzati per addestrare e far girare modelli di intelligenza artificiale. Il volume complessivo di questi prestiti ha superato i 20 miliardi di dollari, distribuiti tra operatori di data center, cloud provider specializzati e startup AI.
CoreWeave (CRWV) è il caso più rappresentativo di questo modello. La società ha accumulato circa 35 miliardi di dollari di debito, con oneri finanziari prospettici stimati intorno ai 3 miliardi di dollari annui.
Nonostante una crescita dei ricavi che nell'ultimo trimestre riportato ha raggiunto i 2,58 miliardi di dollari — superiori alle stime di consenso di 2,55 miliardi — il flusso di cassa operativo rimane negativo. L'EPS dell'ultimo trimestre si è attestato a -1,03, meglio delle attese di -1,21, ma il P/E trailing è pari a -22,49, riflesso di una redditività ancora lontana.
Perché conta
Il nodo strutturale del GPU-backed lending è il rischio di valore residuo: a differenza di immobili o macchinari industriali, le GPU si deprezzano secondo cicli tecnologici accelerati. Ogni nuova generazione di chip Nvidia — la cui ultima trimestrale ha mostrato ricavi per 96,22 miliardi di dollari, ben oltre le stime di 92,27 miliardi, con un P/E forward di 24,61 — può ridurre significativamente il valore di mercato secondario delle generazioni precedenti.
Per i creditori, questo crea un problema di modellazione: il collaterale posto a garanzia di un prestito triennale potrebbe valere una frazione del suo valore originario alla scadenza. Le curve di deprezzamento delle GPU di fascia alta non seguono i modelli standard utilizzati per altri asset fisici, e i mercati secondari per questi chip rimangono illiquidi e volatili. In un contesto in cui il rischio di credito AI è ancora privo di serie storiche sufficienti, i rating e i covenant dei prestiti si basano su assunzioni che potrebbero rivelarsi ottimistiche.
CoreWeave rappresenta la concentrazione estrema di questo rischio: un'azienda con una struttura del capitale ad alta leva, interessi che assorbono una quota rilevante dei ricavi e un modello di business che dipende dalla domanda continua di capacità computazionale AI da parte dei suoi clienti — a loro volta esposti alle proprie incertezze di mercato.
Cosa guardare adesso
Tre variabili meritano attenzione nei prossimi trimestri. La prima è la velocità di obsolescenza dei chip: ogni annuncio di nuova architettura Nvidia aggiorna implicitamente il valore residuo atteso del parco GPU esistente, con effetti diretti sui covenant dei prestiti garantiti. La seconda è la generazione di cassa di CoreWeave: il mercato osserverà se la crescita dei ricavi riesce a colmare il divario con gli oneri finanziari, avvicinando la società al break-even operativo.
La terza è l'evoluzione regolamentare: negli Stati Uniti, le autorità di vigilanza bancaria stanno iniziando a esaminare più da vicino le esposizioni al credito AI, e un eventuale irrigidimento degli standard potrebbe ridurre la disponibilità di nuovi finanziamenti GPU-backed, con effetti a catena sull'intero ecosistema.
Il nodo irrisolto: quanto vale una GPU tra tre anni?
Non esiste oggi un mercato a termine liquido per le GPU enterprise, né una metodologia di valutazione condivisa tra i principali operatori del credito. Finché questa lacuna non sarà colmata, il GPU-backed lending resterà un segmento in cui il rischio di collaterale è sistematicamente difficile da prezzare — e potenzialmente sottostimato.
Fonti:UCapital Markets (ucapital.com)UCapital Markets (ucapital.com)
UCapital Asset Management LLP o società del gruppo possono avere rapporti commerciali con le aziende citate. Questo contenuto non è consulenza finanziaria.
Registrati gratis per fare domande all’AI su questo articolo.
Multipli, bilanci, sentiment e rischi in 60 secondi, con i dati live.