
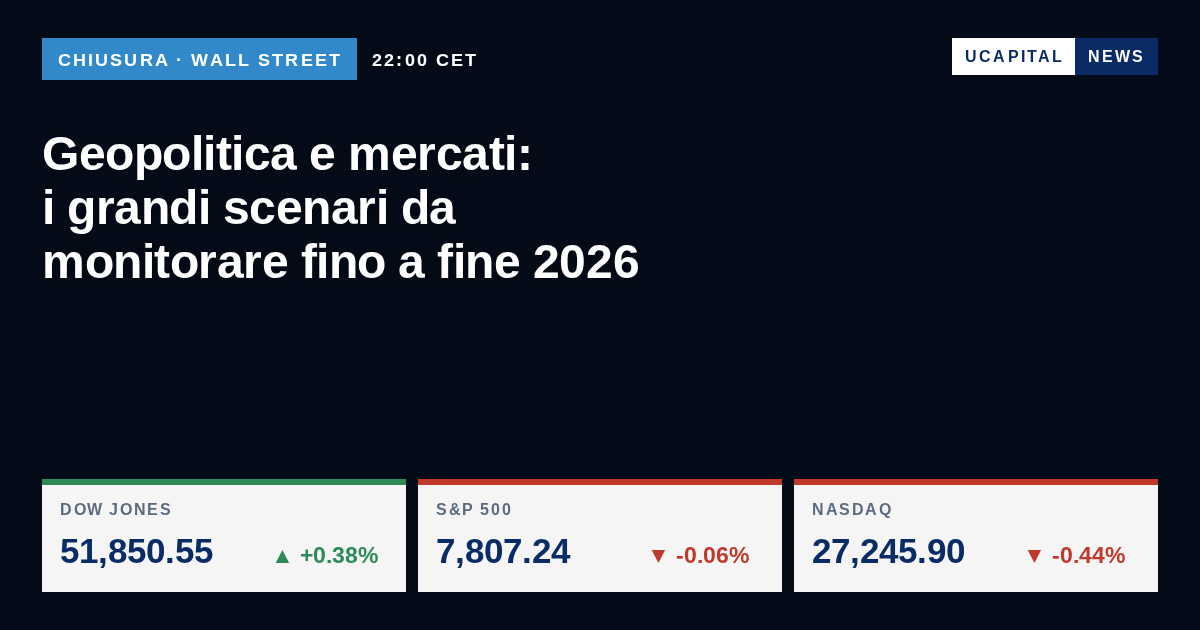
Geopolitica e mercati: i grandi scenari da monitorare fino a fine 2026
Dai conflitti in corso alle tensioni commerciali tra Washington e Pechino, il rischio geopolitico resta il principale fattore di incertezza per i mercati finanziari globali nel quarto trimestre 2026.
- 01Il rischio geopolitico globale rimane elevato nel quarto trimestre 2026, con più fronti aperti simultaneamente.
- 02Le tensioni commerciali USA-Cina continuano a pesare sulle catene di fornitura globali e sulle aspettative di crescita.
- 03L'oro si conferma bene rifugio privilegiato nei periodi di escalation geopolitica.
- 04I mercati emergenti restano i più esposti alle oscillazioni del dollaro e all'incertezza sui dazi.
Il rischio geopolitico globale si mantiene su livelli storicamente elevati nel quarto trimestre 2026, con conflitti attivi, tensioni commerciali irrisolte e rivalità strategiche tra grandi potenze che condizionano le aspettative di crescita e la volatilità dei mercati finanziari.
Per investitori e operatori di mercato, la sfida non è soltanto valutare i singoli scenari, ma comprendere come la loro sovrapposizione possa amplificare gli shock: un'escalation su un fronte tende oggi a trasmettere volatilità agli altri con una velocità senza precedenti, attraverso le materie prime, i tassi di cambio e i flussi di capitale verso i porti sicuri.
Cosa è successo
Il panorama geopolitico a ottobre 2026 è caratterizzato da più crisi simultanee che si alimentano a vicenda. I conflitti in corso in diverse regioni del mondo mantengono alta la pressione sui prezzi delle materie prime energetiche, con il petrolio greggio (WTI) sensibile a ogni segnale di interruzione delle forniture. Parallelamente, la guerra commerciale tra Stati Uniti e Cina — con dazi che coprono ampie fasce di beni industriali e tecnologici — non ha trovato una soluzione strutturale, e le trattative procedono a ritmo discontinuo.
Sul fronte della sicurezza delle infrastrutture tecnologiche, un think tank indiano ha recentemente definito le reti satellitari commerciali come una «tecnologia di controllo geopolitico», chiedendo limiti stringenti all'operatività di operatori stranieri in India e l'avvio di un programma nazionale alternativo entro il 2029. L'episodio illustra come la competizione tecnologica si stia intrecciando con la sicurezza nazionale in un numero crescente di paesi.
I principali scenari di rischio fino a fine anno
Guerra commerciale USA-Cina
La guerra commerciale tra Washington e Pechino rimane il fattore di rischio strutturale più rilevante per i mercati globali. Il regime tariffario in vigore comprime i margini delle imprese esposte alle catene di fornitura transpacifiche e alimenta pressioni inflazionistiche nei settori manifatturieri. Qualsiasi segnale di de-escalation — o di nuova escalation — è in grado di muovere in modo significativo gli indici azionari, a partire dall'S&P 500 (INDEX:SP500), che ospita molte delle multinazionali più esposte al mercato cinese.
Conflitti attivi e sicurezza energetica
I conflitti in corso in diverse aree geografiche mantengono un premio di rischio strutturale sul petrolio greggio (COMMODITY:WTI). Le interruzioni — anche temporanee — delle rotte di transito o delle infrastrutture di estrazione si traducono rapidamente in volatilità sui mercati energetici, con effetti a cascata sull'inflazione importata e sulle decisioni di politica monetaria delle banche centrali.
Coesione dell'alleanza NATO e spesa per la difesa
La tenuta dell'alleanza NATO resta un parametro osservato dai mercati obbligazionari europei. Un allentamento della coesione tra i membri — o un aumento della spesa per la difesa finanziato a debito — avrebbe implicazioni dirette sui rendimenti dei titoli di Stato del continente e sulla traiettoria del debito pubblico di diversi paesi membri.
Tecnologia e controllo delle infrastrutture digitali
La crescente nazionalizzazione delle politiche sulle infrastrutture digitali — reti satellitari, semiconduttori, cloud — introduce un rischio regolatorio per le imprese tecnologiche globali. Il caso sollevato dal think tank indiano sulle reti satellitari commerciali è emblematico di una tendenza che si sta diffondendo in Asia, Europa e America Latina, con potenziali effetti sui ricavi e sulle strutture operative delle grandi piattaforme tecnologiche.
Come reagiscono i mercati al rischio geopolitico?
Nei periodi di elevata incertezza geopolitica, i mercati finanziari tendono a seguire schemi ricorrenti. L'oro (COMMODITY:GOLD) si apprezza come bene rifugio per eccellenza: la sua correlazione negativa con il sentiment di rischio lo rende un termometro affidabile della tensione percepita dagli operatori. Il dollaro statunitense (USDCHF) tende anch'esso a rafforzarsi nelle fasi di avversione al rischio, penalizzando le valute dei mercati emergenti e comprimendo i flussi di capitale verso queste economie.
I mercati emergenti sono storicamente i più vulnerabili alle fasi di stress geopolitico prolungato: la combinazione di un dollaro forte, prezzi delle materie prime volatili e riduzione degli scambi commerciali globali può deteriorare rapidamente le bilance dei pagamenti e aumentare il costo del debito estero denominato in valuta forte. L'S&P 500, pur beneficiando della profondità e della liquidità del mercato statunitense, non è immune: le revisioni al ribasso degli utili delle multinazionali esposte ai mercati asiatici ed europei rappresentano un canale di trasmissione diretto.
- Oro (COMMODITY:GOLD): bene rifugio privilegiato in caso di escalation; apprezzamento tipico nelle fasi di avversione al rischio.
- Petrolio greggio WTI (COMMODITY:WTI): esposto alle interruzioni delle forniture legate ai conflitti attivi; volatilità elevata nel quarto trimestre 2026.
- S&P 500 (INDEX:SP500): sensibile alle revisioni degli utili delle multinazionali esposte alla guerra commerciale USA-Cina.
- Dollaro USA (USDCHF): tende a rafforzarsi nelle fasi di risk-off, con pressione sulle valute emergenti.
- Mercati emergenti: i più esposti alla combinazione di dollaro forte, dazi e volatilità delle materie prime.
Perché conta
La simultaneità degli scenari di rischio attivi nel quarto trimestre 2026 è il fattore che distingue questo momento da precedenti fasi di tensione geopolitica. Quando più crisi si sovrappongono, la capacità dei mercati di prezzare correttamente i rischi si riduce, e la volatilità tende a essere più persistente e meno prevedibile. Le banche centrali, già impegnate nella gestione del ciclo dei tassi, si trovano a operare in un contesto in cui gli shock esogeni possono vanificare rapidamente le proiezioni macroeconomiche.
Per i mercati obbligazionari, il rischio geopolitico si traduce in una maggiore incertezza sui percorsi di inflazione e crescita, rendendo più difficile la calibrazione delle aspettative sui tassi. Per i mercati azionari, la compressione dei multipli di valutazione in risposta all'incertezza può essere rapida e non lineare, indipendentemente dalla solidità dei fondamentali aziendali.
Cosa guardare adesso
Nei prossimi mesi, diversi appuntamenti e sviluppi potrebbero modificare in modo significativo il profilo di rischio dei mercati finanziari globali.
- Negoziati commerciali USA-Cina: qualsiasi annuncio di ripresa o interruzione dei colloqui è un catalizzatore immediato per gli indici azionari e per le valute asiatiche.
- Sviluppi sui fronti di conflitto attivi: variazioni nell'intensità o nella geografia dei conflitti in corso influenzano direttamente il premio di rischio sul petrolio greggio WTI e i flussi verso l'oro.
- Vertici NATO e decisioni sulla spesa per la difesa: le dichiarazioni dei leader dei paesi membri sulla coesione dell'alleanza e sugli impegni di bilancio muovono i mercati obbligazionari europei.
- Politiche nazionali sulle infrastrutture tecnologiche: nuove normative su reti satellitari, semiconduttori e cloud — come quella in discussione in India con orizzonte 2029 — possono ridefinire i mercati indirizzabili per le grandi piattaforme tecnologiche globali.
- Dati macroeconomici di fine anno: inflazione, crescita e occupazione nei principali paesi determineranno se le banche centrali avranno margine per rispondere a eventuali shock geopolitici con allentamenti monetari.
Fonti:thehindubusinessline.com
UCapital Asset Management LLP o società del gruppo possono avere rapporti commerciali con le aziende citate. Questo contenuto non è consulenza finanziaria.
Registrati gratis per fare domande all’AI su questo articolo.
Multipli, bilanci, sentiment e rischi in 60 secondi, con i dati live.