
DSCR Mortgage: il mutuo USA basato sull'affitto rilancia le aree disagiate
Negli Stati Uniti cresce l'interesse per i mutui DSCR, che valutano la capacità di rimborso sul potenziale reddito da affitto dell'immobile e non sul merito creditizio del richiedente, aprendo nuove possibilità di investimento nei quartieri più trascurati.
- 01Il DSCR Mortgage valuta la capacità di rimborso sul reddito netto operativo dell'immobile diviso per il debito totale, non sulla solidità finanziaria del richiedente.
- 02Wall Street ha incanalato miliardi di dollari in questi prestiti negli ultimi anni, secondo le fonti di settore.
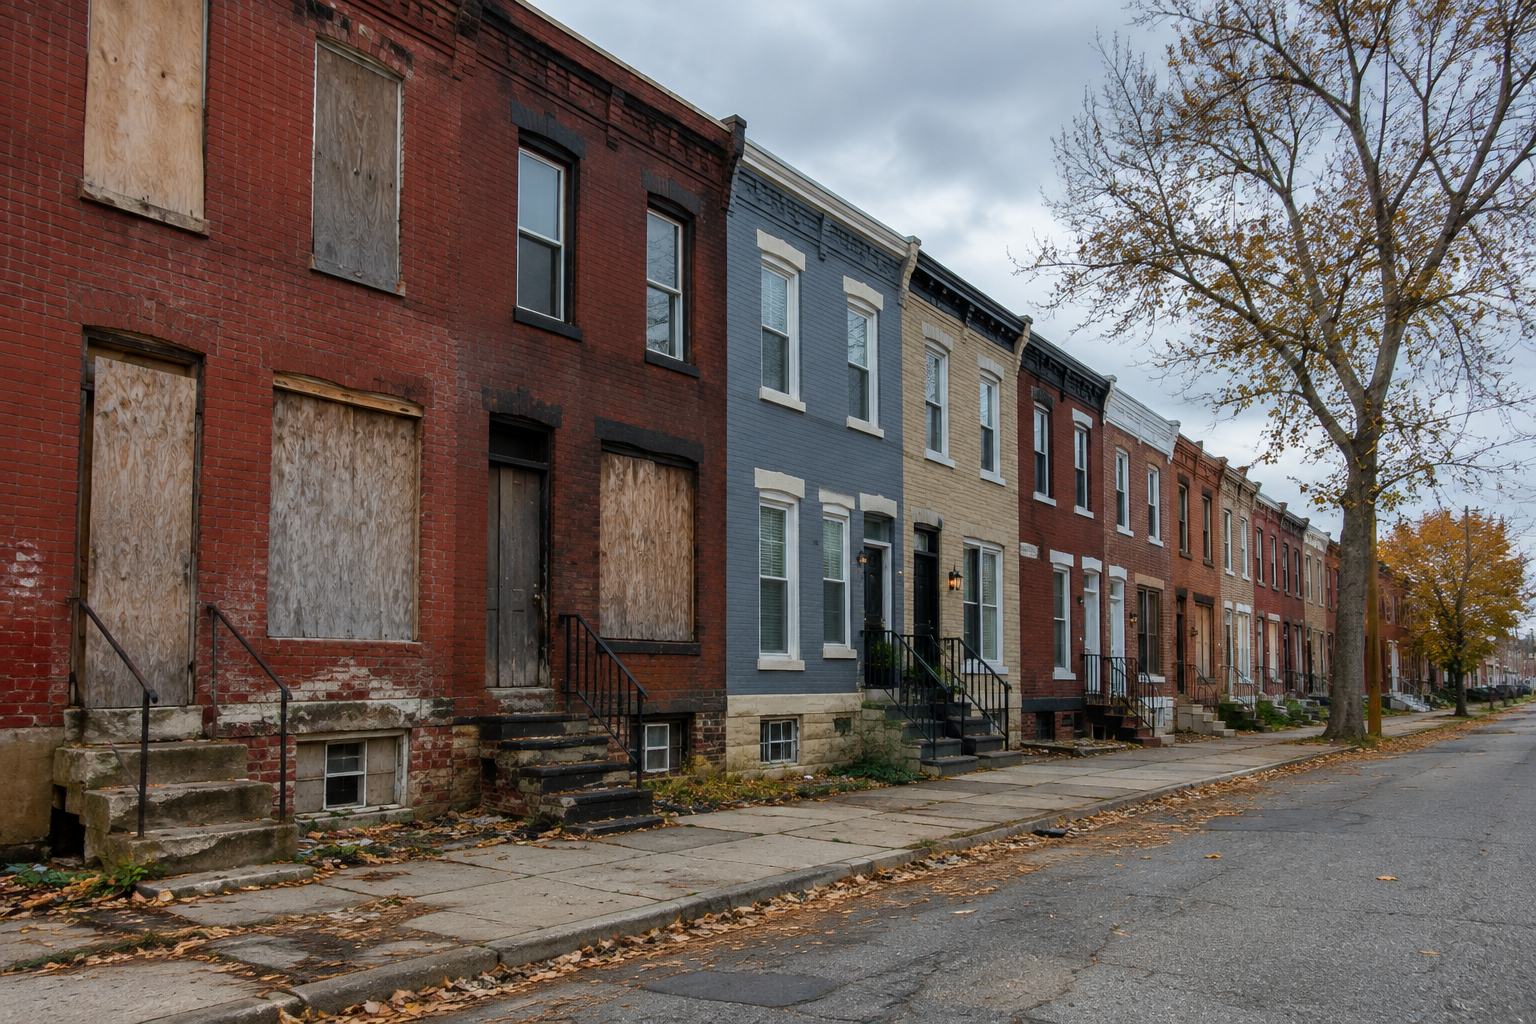
- 03East Cleveland, Ohio, storicamente esclusa dai finanziamenti bancari fin dagli anni '30, è tra le aree dove il prodotto sta attirando investitori immobiliari.
- 04Il prodotto solleva interrogativi regolatori: si discute se rappresenti un'innovazione finanziaria o un rischio sistemico simile a quello osservato nel mercato dei mutui subprime.
Il DSCR Mortgage — il mutuo statunitense che misura la capacità di rimborso sul reddito da affitto dell'immobile anziché sul profilo finanziario del richiedente — sta guadagnando terreno come strumento per finanziare investimenti immobiliari nelle aree più trascurate degli Stati Uniti, con miliardi di dollari di Wall Street già convogliati nel segmento.
Il fenomeno apre un dibattito che attraversa regolatori, investitori e comunità locali: il DSCR Mortgage è una vera innovazione capace di rivitalizzare quartieri storicamente esclusi dal credito, oppure un segnale che i mercati finanziari stiano ripetendo gli errori che precedettero la crisi dei mutui subprime?
Cosa è successo
Il Debt Service Coverage Ratio Mortgage (DSCR Mortgage) è un prodotto di finanziamento immobiliare in cui la valutazione del rischio si fonda sul rapporto tra il reddito netto operativo (NOI) dell'immobile e il servizio totale del debito, non sulla storia creditizia o sul reddito personale del mutuatario. Secondo la definizione dell'Office of Thrift Supervision, il DSCR è calcolato dividendo il NOI — ovvero il totale dei proventi dell'immobile al netto delle spese operative — per il debito totale da servire.
Negli ultimi anni Wall Street ha incanalato miliardi di dollari in questi prestiti, che vengono pubblicizzati come uno strumento rapido e accessibile per ottenere un mutuo su un immobile a reddito. La diffusione del prodotto ha raggiunto città come East Cleveland, Ohio, dove investitori immobiliari stanno acquistando e ristrutturando abitazioni in quartieri che per decenni non avevano visto capitali privati.
Il contesto storico: le aree "definitivamente in declino"
East Cleveland è un caso emblematico della geografia del credito negli Stati Uniti. Negli anni '30 il governo federale classificò gran parte della città come "definitivamente in declino" e avvertì le banche che concedere prestiti in quelle zone era rischioso — una pratica nota come redlining che per decenni ha privato interi quartieri di investimenti privati e pubblici.
Il DSCR Mortgage aggira in parte questo ostacolo strutturale: poiché la valutazione si basa sul potenziale reddito da affitto dell'immobile e non sulla solidità patrimoniale del richiedente, consente a investitori che non avrebbero accesso a un mutuo tradizionale di entrare in mercati considerati ad alto rischio. Investitori come Ashleigh Wilson, che ha acquistato e ristrutturato un'abitazione a East Cleveland, rappresentano il profilo tipico di chi utilizza questo strumento in aree disagiate.
Come funziona il DSCR Mortgage
Il meccanismo centrale del prodotto è il Debt Service Coverage Ratio: un indicatore che misura se il flusso di cassa generato dall'immobile è sufficiente a coprire le rate del mutuo. Un DSCR superiore a 1 indica che i proventi netti dell'immobile superano il debito da servire; un valore inferiore a 1 segnala che i ricavi non bastano a coprire le obbligazioni finanziarie.
- NOI (Net Operating Income): totale dei proventi dell'immobile al netto delle spese operative.
- Debt Service: somma delle rate di capitale e interessi dovute nel periodo di riferimento.
- DSCR = NOI / Debt Service: il rapporto è la metrica primaria su cui il prestatore basa la decisione di credito.
- Merito creditizio del richiedente: non è il criterio principale di valutazione, a differenza dei mutui residenziali tradizionali.
Perché conta
Il DSCR Mortgage tocca tre nodi strutturali del mercato immobiliare e finanziario statunitense: l'accesso al credito nelle aree disagiate, la distribuzione del rischio tra investitori e comunità locali, e la stabilità del sistema finanziario nel suo complesso.
Sul fronte dell'accesso, il prodotto abbassa le barriere per investitori che intendono acquistare e ristrutturare immobili in quartieri a basso reddito, potenzialmente aumentando l'offerta di abitazioni in affitto in aree dove il mercato privato è stato assente per decenni. Le Community Development Financial Institutions (CDFI) e altri attori del finanziamento comunitario guardano con interesse a strumenti che possano mobilitare capitali privati verso queste aree.
Sul fronte del rischio, il prodotto solleva interrogativi che hanno già raggiunto i regolatori. Il Consumer Financial Protection Bureau (CFPB) e altri organismi di vigilanza stanno esaminando se la diffusione dei DSCR Mortgage stia creando vulnerabilità sistemiche, in particolare nei mercati urbani dove i prezzi degli affitti sono volatili e la domanda di locazione può deteriorarsi rapidamente.
Il caso Baltimore e i rischi di esecuzione forzata
Il rovescio della medaglia emerge con chiarezza a Baltimora, Maryland, dove i DSCR Mortgage sono stati associati a una nuova ondata di pignoramenti. Quando il reddito da affitto atteso non si materializza — per vacancy prolungate, inquilini insolventi o costi di ristrutturazione superiori alle stime — il mutuatario si trova rapidamente in difficoltà, poiché il prestito è stato strutturato sull'ipotesi di un flusso di cassa stabile che non si è realizzato.
Il dibattito in corso riguarda proprio questa asimmetria: il DSCR Mortgage trasferisce il rischio di mercato immobiliare locale interamente sul mutuatario e, in caso di default, sulla comunità che subisce l'abbandono dell'immobile. I critici sottolineano che la facilità e la rapidità con cui questi prestiti vengono erogati — caratteristiche usate come argomento di vendita — possono incentivare valutazioni ottimistiche del potenziale locativo.
Cosa guardare adesso
Diversi sviluppi nei prossimi mesi determineranno la traiettoria del mercato dei DSCR Mortgage negli Stati Uniti:
- Posizione del Consumer Financial Protection Bureau: il CFPB sta valutando se e come estendere le tutele dei mutuatari ai prestiti DSCR, che attualmente operano in un quadro regolatorio meno stringente rispetto ai mutui residenziali tradizionali.
- Andamento dei pignoramenti a Baltimora e in altre città: i dati sulle esecuzioni forzate nei mercati dove il prodotto è più diffuso forniranno la prima evidenza empirica su scala su rischi e benefici effettivi.
- Ruolo delle Community Development Financial Institutions: le CDFI potrebbero sviluppare versioni del prodotto con standard di sottoscrizione più rigorosi, combinando il criterio del reddito da affitto con garanzie pubbliche o sussidi per ridurre il rischio di default nelle aree disagiate.
- Esposizione di Wall Street: la securitizzazione dei DSCR Mortgage in prodotti strutturati è già in corso; l'evoluzione dei tassi di default nei portafogli cartolarizzati sarà monitorata dagli investitori istituzionali e dai regolatori del mercato dei capitali.
Il DSCR Mortgage rappresenta uno dei casi più nitidi in cui innovazione finanziaria e rischio sistemico si sovrappongono: la sua capacità di portare capitali privati in aree storicamente escluse dal credito è reale, ma altrettanto reali sono le domande sulla solidità delle valutazioni locative su cui si fonda e sulla distribuzione delle perdite quando quelle valutazioni si rivelano errate.
Fonti:occ.treas.govwsj.comnpr.org
UCapital Asset Management LLP o società del gruppo possono avere rapporti commerciali con le aziende citate. Questo contenuto non è consulenza finanziaria.
Registrati gratis per fare domande all’AI su questo articolo.
Multipli, bilanci, sentiment e rischi in 60 secondi, con i dati live.