
Wall Street, rotazione post-voto: Dow +3%, semiconduttori giù del 3,1%
Dopo le midterm il Dow Jones guadagna il 3,03% mentre l'indice SOX perde circa il 3,1%. Premiati banche, consumi e rinnovabili, mentre la Cina sale.
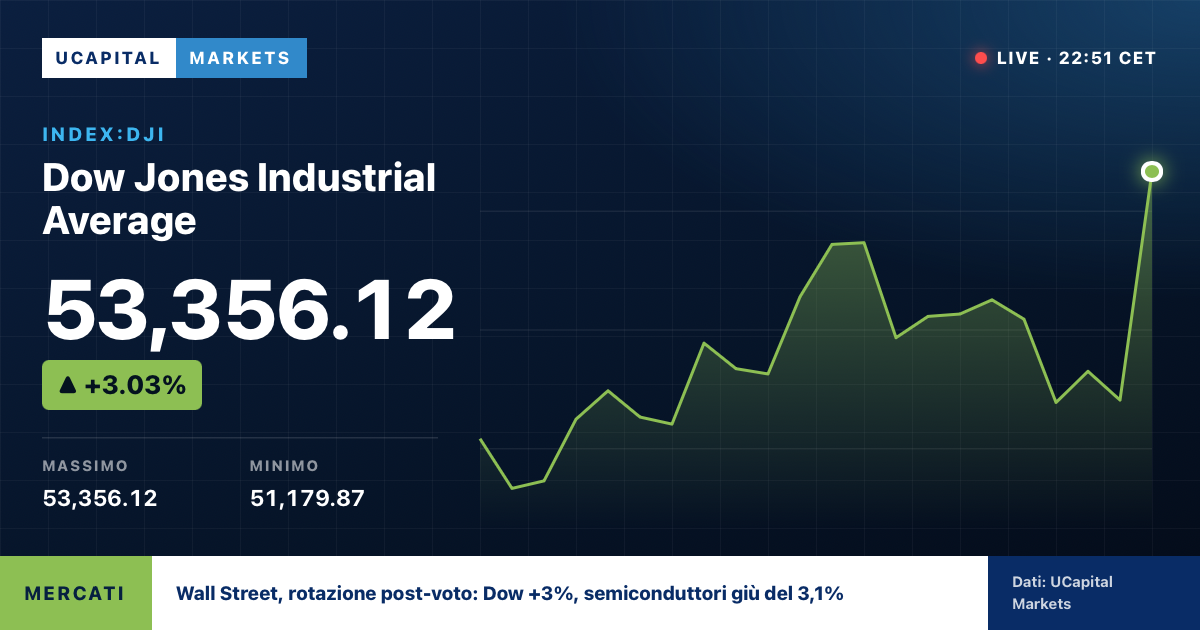
- 01Il 4 novembre il Dow Jones ha chiuso a 53.356,12 punti (+3,03%), l'S&P 500 a +1,58% e il Nasdaq a +1,44%.
- 02L'indice SOX ha perso circa il 3,1%; Nvidia -3%, Micron e Marvell -7%.
- 03Il petrolio è calato di quasi l'8%, con il Brent sotto i 95 dollari al barile.
- 04In Asia Shanghai Composite +2,2% e Shenzhen +3,2%, mentre il Nikkei ha perso l'1,4%.
Borse, la rotazione post-elettorale ridisegna Wall Street: giù i semiconduttori e i titoli dei data center, rally di banche, consumi ed energie rinnovabili. La Cina torna protagonista
La vittoria dei democratici alle elezioni di midterm americane non ha soltanto innescato un rally di Wall Street. Ha anche provocato una profonda rotazione degli investimenti tra settori, mettendo in discussione alcune delle scommesse che avevano guidato i mercati negli ultimi mesi, a cominciare dall’intelligenza artificiale e dai semiconduttori.
La seduta di mercoledì 4 novembre ha mostrato due tendenze apparentemente contraddittorie: da una parte un forte rialzo degli indici americani, sostenuto dalla riduzione dell’incertezza politica; dall’altra vendite significative su alcune delle società considerate finora le principali beneficiarie della corsa agli investimenti nell’intelligenza artificiale.
Il mercato ha iniziato a distinguere tra chi sviluppa e commercializza le tecnologie dell’AI e chi, invece, costruisce le infrastrutture necessarie per alimentarle. Una distinzione che potrebbe diventare uno dei principali temi d’investimento dei prossimi mesi.
Wall Street: il Dow guadagna il 3%, ma i semiconduttori perdono il 3,1%
La fotografia degli indici americani restituisce con chiarezza la portata del movimento:
Indice Chiusura 4 novembre Variazione Dow Jones 53.356,12 +3,03% S&P 500 7.688,62 +1,58% Nasdaq Composite 25.736,51 +1,44% Russell 2000 2.856,95 +1,58%
Il Dow Jones ha messo a segno il rialzo più consistente, con un guadagno di circa 1.570 punti, la migliore seduta da oltre un anno. Il Nasdaq, invece, ha sottoperformato, penalizzato dalla debolezza dei produttori di chip e delle società legate alle infrastrutture dell’intelligenza artificiale. AP News +1
La differenza tra i due indici è significativa: gli investitori hanno premiato soprattutto i comparti tradizionali, le banche, i consumi e le società che possono beneficiare di un contesto di tassi e prezzi energetici più favorevole.
I settori che hanno guadagnato di più
La rotazione settoriale ha premiato soprattutto i consumi discrezionali, il comparto finanziario, la sanità e le energie rinnovabili.
Settore S&P 500 Variazione Consumi discrezionali +4,27% Finanziari +3,46% Immobiliare +3,19% Materiali +3,06% Sanità +3,04% Servizi di comunicazione +2,95% Beni di consumo essenziali +2,95% Tecnologia +0,55% Utilities +0,43% Industriali -1,11% Energia -4,77%
thecorequant.com +1
Consumi e distribuzione. Il settore dei consumi discrezionali è stato il principale beneficiario della giornata. Amazon ha guadagnato circa il 7% nelle rilevazioni intraday e Home Depot oltre il 6%, mentre Booking Holdings ha registrato un forte rialzo. Il mercato ha scommesso su un miglioramento del potere d’acquisto delle famiglie, favorito anche dalla prospettiva di un petrolio meno caro.
Banche e finanziari. Il comparto finanziario ha guadagnato il 3,46%. Il risultato riflette il ritorno della propensione al rischio e le aspettative di una maggiore stabilità politica e finanziaria. Anche le banche regionali hanno beneficiato del movimento.
Sanità. Il settore ha guadagnato il 3,04%, con acquisti sugli operatori ospedalieri e sulle assicurazioni sanitarie. HCA Healthcare è salita del 5,4% e Universal Health Services del 3,4%. Gli investitori guardano alla possibilità che il nuovo Congresso ripristini alcuni sussidi sanitari e intervenga sui tagli a Medicaid.
Energie rinnovabili. È stato uno dei comparti più interessanti in termini di prospettive politiche. L’ETF Invesco Solar ha guadagnato quasi il 6%. First Solar è salita del 7%, Sunrun del 6,1% ed Enphase Energy del 3,6%. In Europa, Vestas e Orsted hanno registrato rispettivamente rialzi del 4,3% e del 6,4%.
La vittoria democratica viene interpretata come un possibile rafforzamento degli incentivi federali alle energie pulite e un ostacolo al tentativo dell’amministrazione Trump di ridimensionare le politiche climatiche. Kitco News +1
I grandi perdenti: semiconduttori e infrastrutture dell’intelligenza artificiale
Il dato più significativo della seduta è però arrivato dal comparto tecnologico.
Non tutta la tecnologia ha perso terreno: Apple, Microsoft, Amazon e Alphabet hanno registrato rialzi importanti. A essere penalizzate sono state soprattutto le società che producono semiconduttori, apparecchiature, sistemi di raffreddamento e infrastrutture energetiche per i data center.
L’indice dei semiconduttori di Philadelphia (SOX) ha perso circa il 3,1%, scendendo ai minimi degli ultimi sei mesi.
Tra i principali ribassi:
* Micron Technology: -7%. * Marvell Technology: -7%. * Sandisk: -8%. * Nvidia: -3%. * Intel: -4% nelle contrattazioni regolari. * TSMC, attraverso le azioni quotate negli Stati Uniti: -2,4%.
MarketWatch +1
La ragione è politica ma anche finanziaria. La vittoria democratica in Texas e Georgia, due Stati cruciali per lo sviluppo dei data center, ha aumentato le aspettative di controlli più severi sulle autorizzazioni, sul consumo di energia e acqua e sugli incentivi fiscali alle infrastrutture digitali.
Il timore degli investitori è che l’espansione dei data center possa diventare più costosa e lenta, con conseguenze sugli ordini di semiconduttori e sulle prospettive di crescita dei fornitori.
Il ridimensionamento ha colpito in maniera ancora più violenta le società direttamente esposte alla costruzione e all’alimentazione dei centri di calcolo. Vistra ha perso oltre il 13% nelle rilevazioni intraday, Vertiv circa il 14%, Quanta Services oltre il 12% e GE Vernova quasi il 12%. Anche Constellation Energy ha subito forti vendite. closelook.net +1
La nuova distinzione tra i vincitori dell’AI
La seduta ha evidenziato una distinzione che potrebbe avere conseguenze importanti per l’intero settore tecnologico.
Da una parte ci sono le grandi piattaforme, dotate di liquidità, capacità di autofinanziamento e ricavi diversificati. Dall’altra ci sono le società che dipendono direttamente dalla crescita degli investimenti infrastrutturali.
Microsoft ha guadagnato circa il 6%, Amazon quasi il 6% e Alphabet oltre il 3%. Apple ha registrato un rialzo superiore al 5%, raggiungendo nuovi massimi storici.
Il ragionamento degli investitori è che una maggiore disciplina negli investimenti in AI potrebbe favorire proprio le grandi aziende tecnologiche, che dispongono delle risorse necessarie per sostenere lo sviluppo dei nuovi modelli senza dipendere da finanziamenti esterni.
Al contrario, i fornitori di infrastrutture e le società che hanno costruito i propri piani industriali sulla crescita continua della domanda di capacità di calcolo potrebbero essere maggiormente esposti a un rallentamento.
Non si tratta quindi necessariamente di una fuga dall’intelligenza artificiale, ma di una revisione delle valutazioni e della distribuzione dei profitti attesi lungo la filiera. Fidelity +1
Difesa, petrolio e società legate a Trump e Musk sotto pressione
Un altro comparto penalizzato è quello della difesa. Northrop Grumman, RTX e Lockheed Martin hanno perso terreno perché il controllo democratico del Congresso potrebbe rendere più difficile l’approvazione del piano di spesa militare da 1.500 miliardi di dollari proposto da Trump.
Anche il settore energetico ha registrato una seduta pesantemente negativa: l’indice settoriale S&P 500 ha perso il 4,77%.
Il petrolio ha subito un ribasso vicino all’8%, con il Brent sceso sotto i 95 dollari al barile. Gli operatori hanno scommesso sulla possibilità che il nuovo equilibrio politico americano favorisca un percorso diplomatico per porre fine alla guerra con l’Iran. Una prospettiva positiva per i mercati nel loro complesso, ma negativa per le compagnie petrolifere.
Tra i titoli più esposti alle conseguenze politiche della sconfitta repubblicana ci sono inoltre quelli collegati a Donald Trump ed Elon Musk. Tesla ha perso circa il 3,3% nella seduta regolare, mentre SpaceX ha registrato un ribasso vicino al 4%. Trump Media ha subito vendite ancora più pesanti. Fidelity +1
La Cina beneficia della rotazione globale
La rotazione non ha riguardato soltanto Wall Street. I movimenti americani si sono trasmessi ai mercati asiatici, dove gli investitori hanno cominciato a ridurre l’esposizione ai produttori di chip e a guardare nuovamente alle società cinesi.
La seduta asiatica ha mostrato una netta divergenza:
* Shanghai Composite: +2,2%. * Shenzhen Component: +3,2%. * Hang Seng di Hong Kong: +1,7%. * Nikkei 225 di Tokyo: -1,4%. * Kospi sudcoreano: +0,6% nella chiusura del 4 novembre, dopo forti oscillazioni. * Borsa di Taiwan: -0,8%.
In Cina hanno contribuito al rialzo anche le misure di sostegno del governo al mercato azionario. La Banca centrale ha ridotto di 25 punti base, all’1%, il tasso del programma di rifinanziamento destinato a favorire i riacquisti azionari e gli acquisti di partecipazioni da parte degli azionisti.
Secondo le informazioni diffuse dalle autorità, le richieste delle banche per accedere al programma avevano superato i 200 miliardi di yuan, equivalenti a circa 30 miliardi di dollari.
A Hong Kong hanno recuperato terreno anche alcuni grandi gruppi tecnologici, tra cui Alibaba, Tencent e Xiaomi, mentre i titoli biotecnologici hanno attirato nuovi acquisti. Yahoo Finanza +1
La Cina beneficia quindi di due fattori distinti: da una parte il sostegno delle autorità al mercato dei capitali, dall’altra la riallocazione internazionale dei portafogli, che riduce temporaneamente il peso delle società asiatiche maggiormente esposte alla filiera americana dei semiconduttori.
La nuova geografia degli investimenti
La seduta successiva alle elezioni americane consegna dunque un’indicazione importante: il mercato non sta semplicemente premiando i democratici e penalizzando i repubblicani, ma sta cercando di anticipare gli effetti economici delle nuove condizioni politiche.
La prospettiva di un Congresso controllato dai democratici potrebbe frenare alcuni programmi di Trump, aumentare i controlli sugli investimenti nei data center, sostenere le energie rinnovabili e rendere più difficile l’espansione della spesa militare.
Contemporaneamente, il calo del petrolio riduce le pressioni inflazionistiche e offre un sostegno ai consumi, mentre la discesa dei rendimenti obbligazionari migliora il clima sui mercati azionari.
La vera novità è però la possibile inversione di leadership all’interno del settore tecnologico: meno entusiasmo indiscriminato per tutto ciò che ruota intorno all’AI e maggiore attenzione alla capacità delle singole società di trasformare gli investimenti in profitti.
Wall Street ha festeggiato la vittoria democratica, ma la rotazione dei portafogli racconta una storia più complessa: gli investitori stanno già ridisegnando la mappa dei vincitori e dei perdenti della nuova economia americana.
UCapital24 S.p.A. o società del gruppo possono avere rapporti commerciali con le aziende citate. Questo contenuto non è consulenza finanziaria.
Registrati gratis per fare domande all’AI su questo articolo.
Multipli, bilanci, sentiment e rischi in 60 secondi, con i dati live.