
Wall Street, Amazon e Intel pesano sui tecnologici: Nasdaq 100 in calo nel pre-market
Le trimestrali di Amazon e Intel riaccendono i dubbi sulla spesa in intelligenza artificiale. I futures sul Nasdaq 100 perdono circa il 2,16% prima dell'apertura.
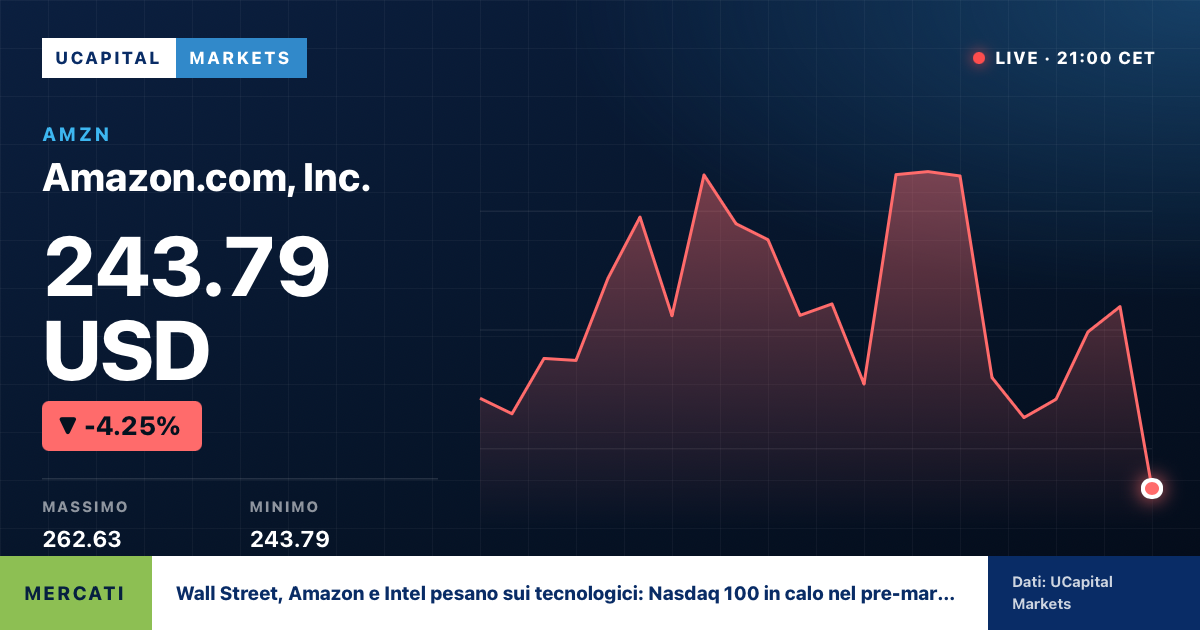
- 01Amazon cede circa il 7,2% nel pre-market: free cash flow a -42,4 miliardi di dollari, capex 2026 attesi a circa 220 miliardi
- 02Intel perde circa il 25% dopo una guidance sul quarto trimestre inferiore alle attese
- 03In calo anche Nvidia, Oracle e CoreWeave; i futures sul Nasdaq 100 perdono circa il 2,16%
- 04AWS cresce del 39,3% a 46 miliardi di dollari, il ritmo più alto in cinque anni
Wall Street, si incrina il mito dell’intelligenza artificiale: Amazon e Intel trascinano al ribasso i titoli tecnologici
La stagione delle trimestrali riaccende i dubbi sulla sostenibilità del boom dell’intelligenza artificiale. I risultati di Amazon non bastano a soddisfare le aspettative degli investitori, nonostante la forte crescita del cloud, mentre Intel crolla di quasi il 25% nel pre-market per le difficoltà nella produzione di chip e la carenza di memorie. In rosso anche Nvidia, Oracle e CoreWeave. Il mercato comincia a chiedersi se gli investimenti miliardari nell’AI saranno davvero in grado di generare ritorni proporzionati ai capitali impiegati.
Il rally dei titoli tecnologici americani incontra un nuovo ostacolo e la seduta di Wall Street si apre sotto il segno delle vendite. A peggiorare il clima sono soprattutto i risultati trimestrali di due protagonisti dell’industria tecnologica, Amazon e Intel, che hanno alimentato interrogativi sulla solidità del ciclo di investimenti nell’intelligenza artificiale e sulla capacità delle aziende di trasformare la domanda di infrastrutture digitali in profitti.
Le reazioni del mercato sono state particolarmente significative. Amazon ha registrato un forte ribasso nelle contrattazioni pre-market, nonostante risultati sostanzialmente in linea con le proprie indicazioni e una crescita robusta della divisione cloud. Intel ha subito una punizione ancora più pesante, con il titolo in calo di quasi il 25% prima dell’apertura, dopo che la carenza di chip di memoria e altre difficoltà operative hanno penalizzato le vendite di personal computer.
Il movimento ribassista ha coinvolto anche alcuni dei nomi più rappresentativi dell’economia dell’intelligenza artificiale. Nvidia, Oracle e CoreWeave si sono presentate all’appuntamento con l’apertura di Wall Street in territorio negativo.
Non si tratta soltanto di una reazione a singole trimestrali. Il mercato sembra attraversare una fase nella quale non è più sufficiente annunciare investimenti record nell’AI o mostrare una crescita del fatturato: gli investitori vogliono verificare quanto rapidamente questi capitali potranno trasformarsi in flussi di cassa, margini e utili.
Amazon, il cloud corre ma gli investimenti nell’AI divorano la liquidità
Il caso Amazon è emblematico delle nuove preoccupazioni degli investitori. Il gruppo guidato da Andy Jassy ha presentato risultati trimestrali che, pur mostrando una crescita significativa del business, non sono riusciti a dissipare i dubbi sulla sostenibilità finanziaria della strategia di espansione nell’intelligenza artificiale.
Nel terzo trimestre 2026 i ricavi sono aumentati del 12%, raggiungendo 201,9 miliardi di dollari, mentre l’utile operativo è salito a 28,1 miliardi, rispetto ai 17,4 miliardi dello stesso periodo dell’anno precedente. Il margine operativo, al 13,9%, ha raggiunto il livello più alto mai registrato dalla società.
Il vero motore della crescita è stato Amazon Web Services (AWS), la divisione di cloud computing che rappresenta uno dei principali protagonisti della competizione globale per le infrastrutture dell’intelligenza artificiale. I ricavi del comparto sono cresciuti del 39,3%, arrivando a 46 miliardi di dollari: il ritmo di espansione più elevato degli ultimi cinque anni.
Un risultato che, in condizioni normali, sarebbe stato sufficiente a sostenere il titolo. Ma questa volta il mercato ha guardato soprattutto a un’altra voce del bilancio: il flusso di cassa.
Il free cash flow degli ultimi dodici mesi è infatti diventato negativo per 42,4 miliardi di dollari, contro un saldo positivo di 14,8 miliardi nello stesso periodo dell’anno precedente. La causa principale è l’aumento degli investimenti in infrastrutture e impianti, cresciuti di 94,8 miliardi su base annua.
Amazon prevede di spendere complessivamente circa 220 miliardi di dollari in investimenti in conto capitale nel 2026, una cifra enorme destinata in larga parte alla costruzione di data center, all’acquisto di chip e allo sviluppo delle infrastrutture necessarie per sostenere la domanda di servizi AI.
Il problema è che gli investitori vogliono capire quando questa spesa comincerà a produrre rendimenti adeguati. La crescita di AWS dimostra che la domanda esiste, ma la dimensione degli investimenti sta modificando radicalmente il profilo finanziario del gruppo.
Anche le prospettive per il trimestre delle festività natalizie non hanno contribuito a rassicurare Wall Street. Amazon ha indicato ricavi compresi tra 240 e 247 miliardi di dollari, con un punto medio leggermente inferiore alle aspettative degli analisti.
Il mercato teme quindi che la corsa all’intelligenza artificiale possa trasformarsi in una competizione sempre più costosa, nella quale anche i grandi gruppi tecnologici saranno costretti a sacrificare liquidità e flussi di cassa per non perdere terreno nei confronti dei concorrenti.
Intel, il crollo del 25% e la crisi della catena di approvvigionamento
Ancora più pesante è stata la reazione alle prospettive presentate da Intel. Il produttore americano di semiconduttori ha perso quasi un quarto del proprio valore nelle contrattazioni precedenti all’apertura di Wall Street, dopo aver segnalato difficoltà produttive, carenza di componenti e un deterioramento della domanda di personal computer.
Il dato è particolarmente significativo perché arriva dopo un trimestre nel quale Intel aveva comunque mostrato risultati positivi. I ricavi del terzo trimestre hanno raggiunto 16,5 miliardi di dollari, in crescita del 21% rispetto allo stesso periodo del 2025. L’utile rettificato per azione è stato di 0,52 dollari, superiore alle attese degli analisti.
A deludere è stata soprattutto la guidance. Per il quarto trimestre Intel prevede ricavi tra 15 e 16 miliardi di dollari e un utile rettificato per azione di appena 0,25 dollari, nettamente inferiore alle previsioni del mercato.
La società deve fare i conti con una combinazione di problemi. L’aumento dei prezzi delle memorie, spinto dalla domanda proveniente dai data center e dalle applicazioni di intelligenza artificiale, sta facendo salire il costo dei computer e comprimendo la domanda di dispositivi destinati ai consumatori.
A questo si aggiungono i colli di bottiglia produttivi che impediscono a Intel di soddisfare pienamente la domanda dei propri processori per server e infrastrutture AI. La società ha inoltre segnalato che l’esplosione verificatasi in ottobre in uno stabilimento israeliano comporterà una perdita di ricavi stimata in circa 600 milioni di dollari nell’arco di due trimestri.
Il direttore finanziario David Zinsner ha avvertito che la debolezza del mercato dei personal computer potrebbe proseguire almeno per tutta la prima metà del 2027.
Per Intel si tratta di un problema strategico: proprio mentre il mercato dei chip per l’intelligenza artificiale cresce rapidamente, il gruppo deve affrontare difficoltà nell’espandere la capacità produttiva e sostenere gli investimenti necessari per competere con leader come TSMC e Nvidia.
La contraddizione è evidente: l’intelligenza artificiale alimenta una domanda straordinaria di semiconduttori, ma la stessa domanda contribuisce a creare scarsità di componenti e rincari che penalizzano altri segmenti dell’industria tecnologica.
Nvidia, Oracle e CoreWeave: il contagio si estende all’intero universo AI
Le vendite non hanno risparmiato le società considerate le principali beneficiarie della rivoluzione dell’intelligenza artificiale.
Nvidia, il maggiore produttore mondiale di processori specializzati per l’AI, è finita sotto pressione insieme a Oracle e CoreWeave. Tre società con modelli di business differenti, ma accomunate dalla forte esposizione alla crescita degli investimenti nelle infrastrutture per l’intelligenza artificiale.
Per Nvidia il problema non è tanto la mancanza di domanda, quanto la sostenibilità delle valutazioni raggiunte dal titolo e la capacità dei clienti di continuare a finanziare acquisti sempre più consistenti di GPU e sistemi di calcolo.
Oracle, dal canto suo, ha investito massicciamente nell’espansione delle infrastrutture cloud e dei data center, anche attraverso accordi di grande dimensione con le principali società del settore AI.
Ancora più delicata è la posizione di CoreWeave, specializzata nella fornitura di capacità di calcolo attraverso infrastrutture cloud dedicate all’intelligenza artificiale. Il suo modello di business richiede investimenti molto elevati, finanziamenti e un costante aumento della capacità installata. Se la domanda dovesse rallentare oppure i clienti dovessero rinviare gli investimenti, la società potrebbe trovarsi a dover gestire un’esposizione finanziaria particolarmente impegnativa.
Il mercato sta quindi cominciando a distinguere tra le aziende che sviluppano tecnologie AI e quelle che devono sostenere enormi investimenti per costruire le infrastrutture necessarie a farle funzionare.
La distinzione è fondamentale perché non tutti i protagonisti della rivoluzione tecnologica hanno la stessa capacità di generare liquidità e finanziare autonomamente la propria espansione.
Il nuovo problema di Wall Street: finanziare la rivoluzione AI
La questione più importante che emerge dalle trimestrali riguarda il rapporto tra investimenti, indebitamento e redditività.
Per anni le grandi società tecnologiche americane hanno rappresentato un modello di solidità finanziaria, caratterizzato da elevati margini, abbondante liquidità e una capacità di autofinanziamento superiore a quella della maggior parte degli altri settori industriali.
La corsa all’intelligenza artificiale sta modificando questo equilibrio.
Amazon ha annunciato investimenti per circa 220 miliardi di dollari nel 2026. Microsoft ha raccolto 25 miliardi di dollari attraverso un’emissione obbligazionaria, mentre Alphabet e Meta hanno evidenziato a loro volta pressioni sui flussi di cassa legate alla spesa per le infrastrutture AI.
Il ricorso al mercato obbligazionario assume un significato particolare. Quando le società tecnologiche iniziano a finanziare una quota crescente dei propri investimenti attraverso il debito, il settore diventa più sensibile all’andamento dei tassi d’interesse e alle condizioni di accesso al credito.
È un cambiamento che interessa direttamente anche il mercato dei Treasury americani. Una domanda crescente di finanziamenti da parte dei grandi gruppi tecnologici si inserisce infatti in un contesto nel quale il Tesoro statunitense deve già collocare quantità elevate di titoli per finanziare il deficit pubblico.
Se i rendimenti obbligazionari dovessero rimanere elevati, il costo del capitale aumenterebbe proprio mentre le aziende stanno impegnando risorse sempre maggiori nella costruzione di data center e infrastrutture di calcolo.
Secondo le ricostruzioni di Reuters, la preoccupazione degli investitori riguarda anche le società cloud più piccole, che devono ricorrere maggiormente all’indebitamento per finanziare ordini e capacità produttiva.
Nasdaq sotto pressione: il rischio di una correzione più ampia
La reazione dei futures conferma la portata del problema. Nelle contrattazioni precedenti all’apertura di venerdì, i futures sul Nasdaq 100 hanno perso circa il 2,16%, mentre le vendite si sono estese anche agli altri comparti tecnologici.
Secondo Reuters, Amazon ha perso circa il 7,2% nel pre-market e Intel circa il 25%. La perdita potenziale di capitalizzazione combinata delle due società si avvicina ai 300 miliardi di dollari.
La pressione non riguarda soltanto i produttori di chip e le società cloud. Anche i costruttori di personal computer come HP e Dell sono penalizzati dall’aumento dei prezzi delle memorie e dalla prospettiva di una domanda più debole.
Il movimento ribassista arriva inoltre dopo la pesante correzione di Alphabet, che aveva già alimentato i timori sulla redditività degli investimenti tecnologici.
Il rischio per Wall Street è che le vendite si trasformino in una revisione generalizzata delle valutazioni del settore tecnologico. Per molto tempo gli investitori hanno accettato multipli elevati sulla base delle aspettative di crescita futura generate dall’intelligenza artificiale. Adesso chiedono prove più concrete.
Non è necessariamente la fine del ciclo rialzista dell’AI. La domanda di capacità di calcolo, chip e servizi cloud continua a crescere e i risultati di AWS dimostrano che il mercato delle infrastrutture digitali conserva un forte potenziale.
Ma sta cambiando il criterio con cui Wall Street valuta le società: non basta più dimostrare di poter conquistare quote di mercato. Occorre dimostrare che gli investimenti produrranno rendimenti sufficienti a compensare il capitale impiegato.
La vera prova per la rivoluzione dell’intelligenza artificiale non sarà quindi soltanto tecnologica, ma soprattutto finanziaria. Se i ricavi e gli utili non cresceranno abbastanza rapidamente da giustificare centinaia di miliardi di dollari di investimenti, il mercato potrebbe essere costretto a ridimensionare le valutazioni di un intero settore che negli ultimi anni ha rappresentato il principale motore del rialzo di Wall Street.
E proprio questo è il messaggio che arriva dalle trimestrali di Amazon e Intel: l’intelligenza artificiale può continuare a essere la più grande occasione tecnologica del decennio, ma non tutte le aziende che vi investono saranno necessariamente vincitrici in Borsa.
UCapital24 S.p.A. o società del gruppo possono avere rapporti commerciali con le aziende citate. Questo contenuto non è consulenza finanziaria.
Registrati gratis per fare domande all’AI su questo articolo.
Multipli, bilanci, sentiment e rischi in 60 secondi, con i dati live.