
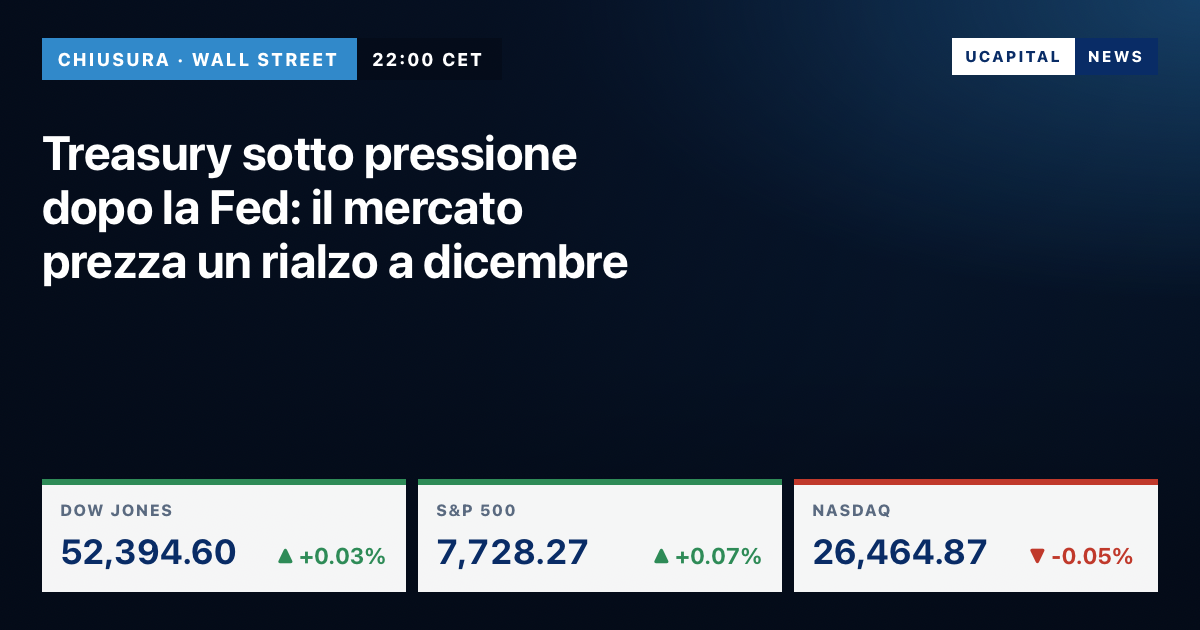
Treasury sotto pressione dopo la Fed: il mercato prezza un rialzo a dicembre
Dopo la decisione della Fed di lasciare invariati i tassi, i rendimenti dei Treasury salgono e il biennale arriva al 4,76%. Gli operatori prezzano circa il 90% di probabilità di un rialzo di 25 punti base a dicembre.
- 01Il rendimento dei Treasury a due anni sale di circa tre punti base, al 4,76%
- 02Gli operatori prezzano circa il 90% di probabilità di un rialzo di 25 punti base a dicembre
- 03Inflazione, energia e deficit pesano sulle attese; il decennale era intorno al 5%
- 04Possibili effetti su dollaro, Nasdaq e costo del capitale delle aziende tecnologiche
Treasury sotto pressione dopo la Fed: i mercati scommettono su due rialzi dei tassi
I rendimenti dei titoli di Stato americani risalgono dopo la decisione della Federal Reserve di lasciare invariato il costo del denaro. Il mercato guarda già a dicembre e aumenta le scommesse su una nuova stretta monetaria, con effetti potenziali su dollaro, Wall Street e costo del debito.
I Treasury americani restano sotto pressione dopo che la Federal Reserve ha deciso di mantenere invariati i tassi di interesse, rafforzando le aspettative degli operatori su una possibile ripresa della stretta monetaria nei prossimi mesi. La reazione dei mercati obbligazionari segnala che gli investitori stanno attribuendo un peso crescente al rischio di un nuovo aumento del costo del denaro, in un contesto nel quale le prospettive dell’inflazione e la tenuta del mercato del lavoro continuano a condizionare le scelte della banca centrale.
Mercoledì, dopo l’annuncio della Fed, i rendimenti dei titoli del Tesoro statunitense hanno registrato un rialzo. Il movimento ha interessato soprattutto le scadenze brevi, più sensibili alle aspettative sulla politica monetaria. Il rendimento dei Treasury biennali è salito di circa tre punti base, portandosi al 4,76%.
Il dato più significativo riguarda però le attese sulle prossime mosse della banca centrale: secondo le indicazioni riportate dal mercato, gli operatori prezzavano una probabilità di circa il 90% per un rialzo di un quarto di punto percentuale nella riunione di dicembre. Una prospettiva che contrasta con le aspettative di un allentamento monetario e suggerisce che la fase di restrizione potrebbe non essere ancora conclusa.
Inflazione, energia e deficit: i tre nodi della politica monetaria
Alla base delle aspettative di un nuovo rialzo ci sono le persistenti pressioni sui prezzi e il timore che l’inflazione possa rimanere elevata più a lungo del previsto. Il rincaro dell’energia rappresenta un ulteriore fattore di rischio, perché può trasferirsi ai costi di produzione, ai trasporti e ai prezzi al consumo, rendendo più difficile il ritorno dell’inflazione verso l’obiettivo del 2% fissato dalla Fed.
A questo quadro si aggiunge la questione fiscale. Il crescente fabbisogno di finanziamento del governo statunitense e l’elevato volume di emissioni di Treasury obbligano il mercato ad assorbire una quantità consistente di debito. Se la domanda degli investitori non cresce allo stesso ritmo dell’offerta, i rendimenti possono rimanere elevati o salire ulteriormente, anche indipendentemente dalle decisioni della banca centrale.
Il risultato è una combinazione potenzialmente sfavorevole per il mercato obbligazionario: da un lato, una Fed che potrebbe mantenere una linea restrittiva più a lungo; dall’altro, un Tesoro che deve continuare a collocare grandi quantità di titoli per finanziare il deficit.
Wall Street e Nasdaq, il costo del denaro torna al centro
L’aumento dei rendimenti dei Treasury costituisce un elemento importante anche per i mercati azionari. Quando i titoli di Stato offrono rendimenti più elevati, diventano relativamente più competitivi rispetto alle azioni e aumentano i tassi utilizzati dagli investitori per valutare gli utili futuri delle società.
L’impatto può essere particolarmente significativo per il Nasdaq e per le aziende tecnologiche, soprattutto quelle la cui valutazione dipende da utili attesi su un orizzonte temporale lungo. Un costo del capitale più alto tende infatti a ridurre il valore attuale dei profitti futuri e può rendere più onerosi gli investimenti, compresi quelli destinati alle infrastrutture per l’intelligenza artificiale.
La reazione delle Borse, tuttavia, non è automatica: risultati societari solidi e aspettative di crescita possono compensare, almeno in parte, l’effetto negativo dei tassi. Gli investitori devono inoltre valutare se una politica monetaria più restrittiva sia il segnale di un’economia ancora robusta oppure la risposta a un’inflazione difficile da contenere.
Il dollaro può beneficiare dei rendimenti più alti
Il differenziale dei tassi a favore degli Stati Uniti può sostenere il dollaro, attirando capitali verso le attività denominate nella valuta americana. Nelle ore precedenti alla decisione della Fed, il biglietto verde si manteneva vicino ai massimi delle ultime due settimane, mentre il rendimento del Treasury decennale era salito intorno al 5%.
Un ulteriore rafforzamento del dollaro avrebbe conseguenze contrastanti per l’economia globale: potrebbe contribuire a contenere il costo delle importazioni statunitensi, ma rendere più onerosi gli acquisti di materie prime quotate in dollari per molti Paesi e aumentare il peso del debito denominato nella valuta americana per gli emittenti esteri.
Dicembre sarà il vero banco di prova
La riunione di dicembre diventa quindi il prossimo appuntamento cruciale per i mercati. La probabilità di un rialzo del 25 punti base, stimata intorno al 90% nelle indicazioni fornite, rappresenta una fotografia delle aspettative degli operatori, non una decisione già presa dalla banca centrale.
Da qui alla prossima riunione, saranno determinanti i dati sull’inflazione, sull’occupazione e sull’attività economica, oltre all’evoluzione dei prezzi energetici. Un raffreddamento delle pressioni sui prezzi potrebbe ridimensionare le scommesse su una nuova stretta; al contrario, dati persistentemente elevati potrebbero consolidare le aspettative di un aumento.
Il punto centrale per gli investitori è che la pausa della Fed non equivale necessariamente all’inizio di una fase di allentamento monetario. Con i rendimenti obbligazionari già elevati, il rischio di un nuovo rialzo dei tassi potrebbe continuare a condizionare Treasury, dollaro e mercati azionari, aumentando l’incertezza sulle condizioni finanziarie globali.
UCapital Asset Management LLP o società del gruppo possono avere rapporti commerciali con le aziende citate. Questo contenuto non è consulenza finanziaria.
Registrati gratis per fare domande all’AI su questo articolo.
Multipli, bilanci, sentiment e rischi in 60 secondi, con i dati live.