
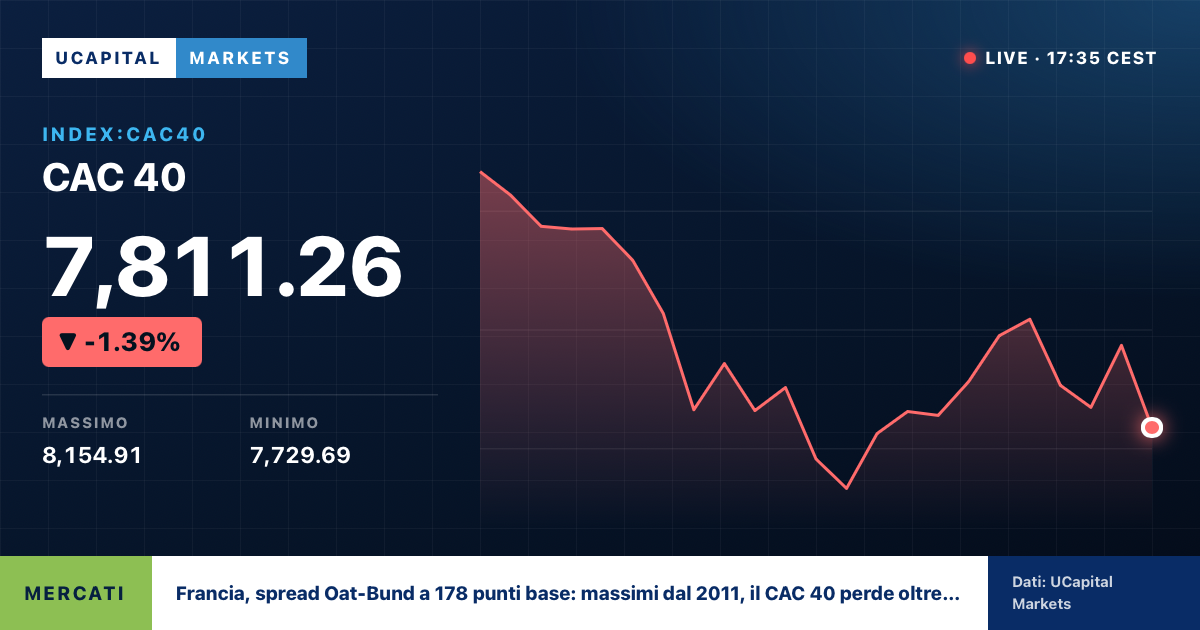
Francia, spread Oat-Bund a 178 punti base: massimi dal 2011, il CAC 40 perde oltre l'1%
Il differenziale tra decennali francesi e tedeschi sale di 19 punti base in un giorno, mentre il rendimento biennale francese arriva al 3,86%. Pesano avversione al rischio e timori di nuove proteste.
- 01Lo spread Oat-Bund a 10 anni sale a 178 punti base, +19 in una seduta: massimo dalla fine del 2011
- 02Il rendimento dell'Oat a 2 anni sale di 11 punti base al 3,86%
- 03Il CAC 40 di Parigi perde oltre l'1%
- 04Sullo sfondo incertezza politica, timori di proteste nel fine settimana e conti pubblici fragili
Francia, allarme sui mercati: spread Oat-Bund ai massimi dal 2011
Vendite su Borsa e titoli di Stato
La fuga dal rischio e il timore di nuove proteste nel fine settimana alimentano la pressione sugli asset francesi. Il differenziale tra i decennali di Parigi e Berlino sale fino a 178 punti base, mentre i rendimenti biennali registrano un’impennata eccezionale.
La Francia torna a essere l’anello debole dei mercati finanziari internazionali. La crescente avversione al rischio, accompagnata dalla prospettiva di una nuova ondata di proteste nel fine settimana, ha innescato una nuova fase di tensione sui titoli di Stato francesi, trascinando al ribasso anche il mercato azionario e mettendo sotto pressione le scadenze più brevi del debito pubblico.
Il segnale più preoccupante arriva dal mercato obbligazionario. Il differenziale tra il rendimento dei titoli decennali francesi, gli Oat, e quello dei corrispondenti Bund tedeschi si è allargato fino a 178 punti base, con un incremento giornaliero di 19 punti base. Si tratta del livello più elevato dalla fine del 2011, nel pieno della crisi del debito sovrano europeo, quando gli investitori temevano persino una disgregazione dell’Unione monetaria.
Il paragone con quella stagione non implica che la situazione attuale sia necessariamente destinata a ripercorrere lo stesso scenario. Tuttavia, il ritorno dello spread francese su livelli che non si vedevano da quasi quindici anni evidenzia la profondità della sfiducia degli investitori nei confronti della seconda economia dell’eurozona.
Vendite generalizzate, sotto pressione anche i titoli a breve
La tensione non si è limitata alle scadenze più lunghe. Anche i titoli francesi a due anni sono stati colpiti da una massiccia ondata di vendite: il rendimento è salito di 11 punti base, raggiungendo il 3,86%. Un movimento particolarmente brusco per il mercato obbligazionario di un’economia avanzata, dove variazioni giornaliere di questa entità segnalano un riposizionamento significativo degli investitori.
L’aumento dei rendimenti riflette la richiesta di una remunerazione più elevata per detenere debito francese. Quando il rischio percepito cresce, gli investitori tendono a vendere le obbligazioni, facendone scendere i prezzi e salire i rendimenti. L’allargamento del differenziale rispetto alla Germania, considerata il principale riferimento di sicurezza nell’area euro, misura inoltre il peggioramento relativo della percezione del rischio francese.
A completare il quadro è arrivata la flessione del mercato azionario: l’indice CAC 40 di Parigi ha perso oltre l’1%, confermando che la pressione coinvolge l’intero sistema finanziario francese e non soltanto il comparto del debito pubblico.
Il nodo politico e la fragilità dei conti pubblici
Dietro la nuova ondata di vendite si intrecciano due fattori: l’incertezza politica e le preoccupazioni sulla sostenibilità delle finanze pubbliche francesi. La prospettiva di nuove proteste nel fine settimana aumenta il rischio di ulteriori tensioni sociali e rende più difficile per gli investitori valutare la stabilità delle decisioni economiche del governo.
Il mercato obbligazionario è particolarmente sensibile a questo scenario. La Francia deve finanziare un debito pubblico elevato e contenere un disavanzo che negli ultimi anni ha superato ampiamente la soglia del 3% del Pil prevista dalle regole europee. Se i rendimenti rimangono elevati a lungo, il costo delle nuove emissioni e del rifinanziamento dei titoli in scadenza aumenta progressivamente, riducendo le risorse disponibili per altre politiche pubbliche.
Il problema non si esaurisce quindi nella volatilità quotidiana dei mercati. Un aumento persistente del costo del debito può restringere i margini di manovra del governo, rendere più complessa la correzione dei conti pubblici e alimentare un circolo vizioso tra instabilità politica, sfiducia degli investitori e maggiori oneri finanziari.
Un rischio per tutta l’Eurozona
Le tensioni francesi hanno implicazioni che vanno oltre i confini nazionali. La Francia è una delle maggiori economie dell’Unione europea e un emittente centrale nel mercato obbligazionario dell’eurozona. Un deterioramento prolungato della sua credibilità finanziaria potrebbe influenzare le condizioni di finanziamento di imprese, banche e governi dell’area.
Per l’Italia, il confronto è particolarmente delicato. L’allargamento dello spread francese rispetto al Bund può modificare gli equilibri relativi tra i titoli di Stato europei e incidere sulla percezione del rischio sovrano nell’intera area euro. Non significa, tuttavia, che il differenziale Btp-Bund debba necessariamente aumentare nella stessa misura: il movimento dipenderà anche dalle condizioni specifiche dei conti pubblici italiani, dalla domanda di titoli e dalle aspettative degli investitori.
C’è poi un elemento sistemico. Se il mercato comincia a considerare la Francia un emittente strutturalmente più rischioso, il tradizionale ruolo degli Oat come riferimento del mercato obbligazionario europeo potrebbe essere messo maggiormente in discussione. Questo renderebbe più complessa la valutazione del rischio relativo tra i diversi Paesi e potrebbe accrescere la volatilità nelle fasi di avversione al rischio.
Il mercato guarda al fine settimana
Nell’immediato, l’attenzione degli investitori è rivolta all’evoluzione delle proteste e alla capacità delle autorità francesi di contenere le tensioni politiche. Saranno determinanti anche le indicazioni sulle misure di bilancio, sulla riduzione del deficit e sulla possibilità di raggiungere un compromesso politico che garantisca maggiore prevedibilità alle decisioni economiche.
Il livello raggiunto dallo spread decennale rappresenta un campanello d’allarme, ma non costituisce da solo la prova di una crisi del debito imminente. Per capire se la pressione sia destinata a rientrare o a trasformarsi in un problema strutturale occorrerà osservare la persistenza dei rialzi dei rendimenti, la domanda nelle aste dei titoli di Stato e l’andamento del differenziale rispetto alla Germania.
Il dato più significativo, per ora, è che la Francia è tornata a essere un fattore di vulnerabilità per i mercati europei. E il fatto che le vendite abbiano investito contemporaneamente obbligazioni a breve e lungo termine e azioni segnala che gli investitori non stanno semplicemente correggendo le valutazioni: stanno chiedendo un premio più elevato per il rischio politico e finanziario francese.
UCapital Asset Management LLP o società del gruppo possono avere rapporti commerciali con le aziende citate. Questo contenuto non è consulenza finanziaria.
Registrati gratis per fare domande all’AI su questo articolo.
Multipli, bilanci, sentiment e rischi in 60 secondi, con i dati live.