
Intelligenza artificiale e obbligazioni immobiliari: come l'AI ridisegna CMBS e real estate bond
L'intelligenza artificiale sta trasformando la valutazione del rischio e la pricing dei titoli obbligazionari legati al settore immobiliare, con effetti profondi sui CMBS e sugli emittenti real estate.
- 01L'AI sta ridisegnando i modelli di valutazione del rischio nei mercati obbligazionari immobiliari, inclusi i CMBS.
- 02I modelli predittivi basati su machine learning consentono una stima più granulare della probabilità di default sui portafogli di mutui commerciali.
- 03Gli emittenti di real estate bond e i REIT stanno integrando strumenti di intelligenza artificiale nella gestione del rischio di credito e nella strutturazione delle emissioni.
- 04La trasparenza e l'interpretabilità degli algoritmi rimangono tra le principali sfide regolamentari per l'adozione dell'AI nel mercato dei capitali immobiliari.
L'intelligenza artificiale sta riscrivendo le regole del mercato delle obbligazioni immobiliari: dai Commercial Mortgage-Backed Securities (CMBS) ai real estate bond emessi da società e REIT, i modelli algoritmici avanzati stanno sostituendo o affiancando i tradizionali framework di analisi del credito, con implicazioni significative per investitori, emittenti e regolatori.
La trasformazione non è marginale. L'adozione dell'AI nel segmento del debito immobiliare commerciale tocca l'intera catena del valore: dalla fase di origination dei mutui sottostanti ai CMBS, fino alla pricing delle tranche obbligazionarie e alla gestione attiva del rischio di portafoglio da parte dei REIT. Comprendere questa evoluzione è essenziale per chiunque operi nei mercati del credito strutturato e del real estate.
Cosa è successo
Il mercato dei CMBS — titoli garantiti da mutui su immobili commerciali come uffici, centri commerciali e hotel — ha attraversato fasi di forte stress in passato, con vendite massicce innescate da timori di default a catena su portafogli caratterizzati da standard di sottoscrizione deboli e crescita economica in rallentamento. Quegli episodi hanno evidenziato i limiti dei modelli di rischio tradizionali, incapaci di elaborare in tempo reale la complessità e la quantità di dati necessari per valutare correttamente il rischio di credito su portafogli di mutui commerciali diversificati.
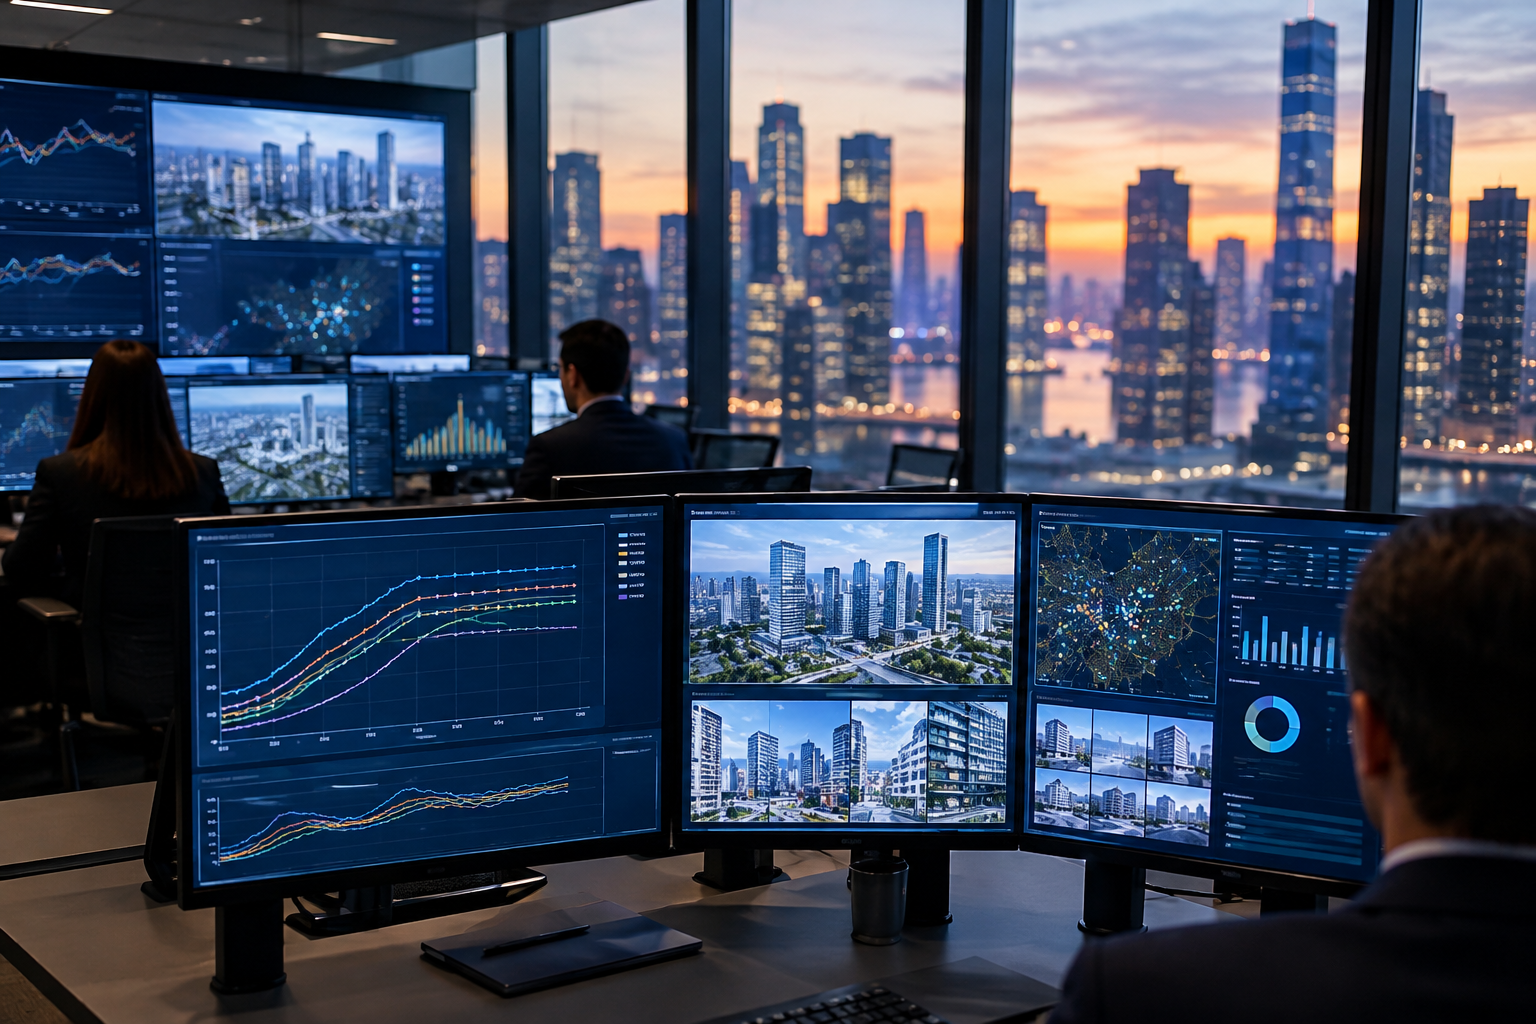
È in questo contesto che l'intelligenza artificiale ha iniziato a guadagnare terreno. I modelli di machine learning — in particolare le reti neurali e i gradient boosting models — sono oggi in grado di analizzare simultaneamente migliaia di variabili: tassi di occupazione degli immobili, flussi di cassa degli affittuari, dinamiche macroeconomiche locali, storico dei pagamenti e persino dati alternativi come immagini satellitari e traffico pedonale nei pressi degli asset commerciali.
Come l'AI trasforma la valutazione del rischio nei CMBS
Nei CMBS, la qualità della valutazione del rischio è determinante per la strutturazione delle tranche e per il rendimento atteso dagli investitori. I modelli tradizionali si basavano su metriche aggregate — loan-to-value, debt service coverage ratio, tipologia di asset — applicate con logiche lineari. L'AI introduce invece una capacità predittiva non lineare, capace di identificare correlazioni nascoste tra variabili apparentemente distanti.
Un esempio concreto riguarda la stima della probabilità di default: un algoritmo addestrato su serie storiche di mutui commerciali può rilevare segnali precoci di deterioramento del credito — come variazioni nei flussi di cassa degli affittuari o cali nell'occupazione di un distretto commerciale — molto prima che questi si traducano in inadempienze formali. Questo anticipo consente agli strutturatori di CMBS di calibrare le tranche con maggiore precisione e agli investitori di prezzare il rischio in modo più accurato.
- Analisi predittiva del default: i modelli AI elaborano dati storici e in tempo reale per stimare la probabilità di insolvenza sui singoli mutui sottostanti.
- Pricing dinamico delle tranche: gli algoritmi aggiornano continuamente la valutazione delle tranche CMBS in funzione delle condizioni di mercato e dei dati degli asset sottostanti.
- Stress testing avanzato: le simulazioni Monte Carlo potenziate dall'AI testano scenari di shock macroeconomico con una granularità impossibile per i modelli tradizionali.
- Dati alternativi: immagini satellitari, dati di geolocalizzazione e sentiment analysis integrano le metriche finanziarie classiche nella valutazione degli immobili commerciali.
L'impatto sui real estate bond e sui REIT
L'adozione dell'intelligenza artificiale non si limita ai CMBS: coinvolge anche i real estate bond emessi direttamente da società immobiliari e dai Real Estate Investment Trust (REIT). Per questi emittenti, l'AI offre strumenti per ottimizzare la struttura del debito, monitorare in tempo reale il profilo di rischio del portafoglio immobiliare e anticipare le esigenze di rifinanziamento.
I REIT, in particolare, gestiscono portafogli complessi di asset — uffici, logistica, residenziale, retail — con profili di rischio molto diversi tra loro. I modelli AI consentono una segmentazione più fine del portafoglio, identificando quali asset contribuiscono maggiormente al rischio complessivo e quali invece offrono una copertura naturale. Questo si traduce in una gestione più efficiente del capitale e, potenzialmente, in condizioni di emissione più favorevoli sul mercato obbligazionario.
Sul fronte della pricing, l'AI permette agli emittenti di real estate bond di simulare in tempo reale l'impatto di variazioni dei tassi d'interesse, dei cap rate immobiliari e delle condizioni di liquidità sul costo del debito. Una capacità che assume rilievo crescente in contesti di mercato volatili, dove la finestra di emissione può aprirsi e chiudersi in poche ore.
Perché conta
La trasformazione portata dall'AI nel mercato delle obbligazioni immobiliari ha implicazioni che vanno ben oltre l'efficienza operativa. Una valutazione del rischio più accurata riduce le asimmetrie informative tra emittenti e investitori, con effetti potenzialmente positivi sulla liquidità del mercato e sulla stabilità finanziaria complessiva. Episodi passati di stress sui CMBS — alimentati proprio da una sottovalutazione sistemica del rischio di credito — mostrano quanto costosa possa essere questa asimmetria.
Al tempo stesso, una maggiore dipendenza dai modelli algoritmici introduce nuove forme di rischio. Il cosiddetto model risk — la possibilità che un algoritmo produca valutazioni sistematicamente errate in scenari non presenti nei dati di addestramento — è una preoccupazione concreta per regolatori e investitori istituzionali. La crisi dei mutui subprime ha insegnato che i modelli quantitativi possono fallire proprio nei momenti in cui sono più necessari.
Sul piano regolamentare, l'interpretabilità degli algoritmi — la capacità di spiegare perché un modello ha prodotto una certa valutazione — è diventata una priorità per le autorità di vigilanza. Le regole in materia di AI applicata ai mercati finanziari sono ancora in evoluzione in Europa e negli Stati Uniti, e l'incertezza normativa rappresenta un freno all'adozione più rapida di questi strumenti da parte degli operatori più prudenti.
Rischi e contrappunti
Non tutti gli operatori del mercato immobiliare condividono l'entusiasmo per l'AI. Alcuni gestori di portafoglio sottolineano che i modelli algoritmici tendono a performare bene in condizioni di mercato ordinarie, ma possono amplificare la volatilità in fasi di stress, quando tutti gli algoritmi reagiscono simultaneamente agli stessi segnali. Il rischio di comportamenti gregari — il cosiddetto herding algoritmico — è particolarmente rilevante in mercati relativamente illiquidi come quello dei CMBS.
Un ulteriore elemento di cautela riguarda la qualità dei dati. I modelli AI sono tanto affidabili quanto i dati su cui vengono addestrati: nel settore immobiliare commerciale, la disponibilità di dati storici granulari e standardizzati è ancora limitata rispetto ad altri segmenti del mercato finanziario, il che può ridurre la robustezza delle previsioni in contesti di mercato inediti.
Cosa guardare adesso
Nei prossimi mesi, diversi sviluppi meritano attenzione da parte degli operatori del mercato obbligazionario immobiliare:
- Evoluzione regolamentare: le autorità europee e statunitensi stanno definendo le regole sull'uso dell'AI nei mercati finanziari; nuove linee guida potrebbero ridisegnare i requisiti di trasparenza per i modelli usati nella valutazione dei CMBS.
- Adozione da parte dei REIT: le prossime relazioni trimestrali dei principali REIT quotati offriranno indicazioni sull'integrazione degli strumenti AI nella gestione del portafoglio e nella strutturazione del debito.
- Qualità del credito sui CMBS: l'evoluzione dei tassi di default sui mutui commerciali sottostanti — in particolare nel segmento uffici e retail — sarà il banco di prova reale per i nuovi modelli predittivi basati sull'AI.
- Standardizzazione dei dati: le iniziative di settore per la creazione di dataset immobiliari standardizzati e condivisi determineranno la velocità con cui l'AI potrà essere adottata su scala più ampia nel mercato dei real estate bond.
Fonti:cnbc.com
UCapital Asset Management LLP o società del gruppo possono avere rapporti commerciali con le aziende citate. Questo contenuto non è consulenza finanziaria.
Registrati gratis per fare domande all’AI su questo articolo.
Multipli, bilanci, sentiment e rischi in 60 secondi, con i dati live.