
Cina, Pechino congela le Ipo e le maxi-vendite di azioni dopo il crollo del CSI 300
La CSRC avrebbe chiesto alle banche di sospendere le nuove Ipo e le grandi cessioni degli azionisti. Il CSI 300 ha perso l'8,5% a ottobre, il peggior mese dal 2016.
- 01La CSRC avrebbe imposto uno stop informale alle nuove Ipo e alle grandi vendite di azioni da parte degli azionisti esistenti.
- 02Il CSI 300 ha perso l'8,5% a ottobre 2026, il peggior risultato mensile dal 2016, e circa il 14% da inizio anno.
- 03La PBOC ha annunciato uno swap da oltre 100 miliardi di yuan e ridotto al 1% il tasso del rifinanziamento per i buyback.
- 04Pesano rallentamento economico, debolezza dei consumi e ridimensionamento delle attese sull'intelligenza artificiale.
Cina, Pechino congela le Ipo per fermare il crollo della Borsa: stop anche alle vendite dei grandi azionisti
La Consob cinese impone uno stop informale alle nuove quotazioni e alle maxi-cessioni di azioni da parte degli azionisti esistenti. Il CSI 300 ha perso l’8,5% a ottobre, il peggior risultato mensile da oltre dieci anni. Dietro la crisi, il rallentamento economico, la fuga dagli investimenti nell’intelligenza artificiale e la debolezza dei consumi.
La Cina corre ai ripari per evitare che la crisi dei mercati finanziari si trasformi in una nuova emergenza di fiducia per il sistema economico. La China Securities Regulatory Commission (CSRC), l’autorità di vigilanza sui mercati finanziari di Pechino, avrebbe chiesto alle banche d’investimento di sospendere temporaneamente le nuove offerte pubbliche iniziali (Ipo) e bloccato le grandi operazioni di vendita di azioni da parte degli azionisti già presenti nel capitale delle società quotate.
La notizia, anticipata dal Financial Times e ripresa da Reuters il 3 novembre, riguarda una direttiva informale comunicata agli intermediari attraverso il cosiddetto window guidance, lo strumento con cui le autorità cinesi indirizzano il comportamento degli operatori senza necessariamente ricorrere a provvedimenti pubblici e formalizzati.
Secondo tre persone a conoscenza delle discussioni citate dal quotidiano britannico, negli ultimi giorni la CSRC avrebbe incontrato diversi istituti finanziari, chiedendo di congelare le operazioni fino a quando le condizioni dei mercati non saranno migliorate. Reuters precisa di non aver potuto verificare autonomamente le informazioni. Financial Times +1
Non si tratta di un semplice intervento tecnico. Il blocco delle Ipo e delle grandi vendite azionarie segnala che Pechino considera ormai preoccupante la situazione del mercato dei capitali e vuole impedire che l’arrivo di nuove azioni o l’uscita di importanti azionisti alimentino ulteriormente le pressioni ribassiste.
Borse in caduta: ottobre è stato il mese peggiore da oltre dieci anni
Il provvedimento arriva dopo una brusca inversione di tendenza delle principali piazze finanziarie cinesi.
L’indice CSI 300, che comprende le maggiori società quotate a Shanghai e Shenzhen, ha perso l’8,5% nell’ottobre 2026, registrando la peggiore performance mensile dal 2016. Dall’inizio dell’anno il benchmark ha accumulato una flessione intorno al 14%, secondo le rilevazioni riportate dal Financial Times. Financial Times +1
La debolezza si è estesa anche a Hong Kong, dove l’Hang Seng ha perso oltre il 12% da inizio anno e l’indice tecnologico Hang Seng Tech ha registrato una contrazione superiore al 30%.
Il quadro è particolarmente delicato perché la flessione non riguarda soltanto titoli speculativi o società con fondamentali fragili, ma coinvolge anche grandi gruppi industriali e tecnologici che avevano rappresentato uno dei principali motori della precedente fase rialzista.
Tra i casi più significativi figura CATL, il maggiore produttore mondiale di batterie per veicoli elettrici, il cui titolo a Shenzhen ha perso circa il 37% da inizio anno. Anche CXMT, importante produttore cinese di chip di memoria DRAM, ha subito una correzione del 20% nell’ultimo mese, dopo il forte rialzo seguito alla quotazione di luglio. Financial Times
Perché Pechino ha deciso di bloccare le nuove quotazioni
La decisione di frenare le Ipo risponde a una logica precisa: in una fase di forte debolezza delle Borse, le nuove emissioni rischiano di sottrarre liquidità ai titoli già quotati e di aumentare la pressione sulle valutazioni.
Lo stesso vale per le vendite dei grandi azionisti. Quando fondatori, soci industriali o investitori istituzionali cedono pacchetti consistenti di azioni, il mercato deve assorbire un’offerta aggiuntiva che, in condizioni di scarsa domanda, può provocare ulteriori ribassi.
Il problema è particolarmente rilevante in Cina, dove il mercato azionario è caratterizzato da una forte presenza di investitori individuali e dove la fiducia dei risparmiatori rappresenta una variabile fondamentale per la stabilità finanziaria.
Il congelamento delle operazioni serve quindi a ridurre temporaneamente l’offerta di titoli e a impedire che la caduta delle quotazioni si autoalimenti.
Ma c’è anche un’altra ragione: il mercato delle Ipo cinese aveva ritrovato una certa vitalità nel corso del 2026, con collocamenti per oltre 292 miliardi di yuan. Lo stop rischia pertanto di compromettere il finanziamento di numerose imprese, soprattutto nei settori tecnologici e industriali. Tra le società che guardavano alla quotazione figurava anche YMTC, il produttore cinese di memorie. Financial Times
La crisi non riguarda soltanto la Borsa: consumi e immobiliare restano deboli
La correzione dei mercati finanziari è il riflesso di problemi economici più profondi.
La seconda economia mondiale continua a fare i conti con una domanda interna insufficiente, consumi delle famiglie deboli e una crisi immobiliare che, dopo anni, non ha ancora trovato una soluzione strutturale.
Gli ultimi dati disponibili segnalano una contrazione del 7,2% degli investimenti in attività fisse nei primi nove mesi del 2026 rispetto allo stesso periodo dell’anno precedente. Le vendite al dettaglio, dopo aver registrato una prima contrazione a maggio, hanno continuato a mostrare una dinamica particolarmente debole.
A compensare parzialmente queste difficoltà sono state le esportazioni, che hanno continuato a crescere. Ma proprio questa dipendenza dalla domanda estera rappresenta un elemento di vulnerabilità, soprattutto in un contesto internazionale caratterizzato da tensioni commerciali e da una competizione sempre più intensa con gli Stati Uniti.
Anche le politiche di sostegno al settore immobiliare non hanno prodotto finora risultati sufficienti. Le nuove agevolazioni sui mutui annunciate a ottobre sono state giudicate limitate rispetto alle dimensioni della crisi del comparto, che continua a pesare sulla ricchezza delle famiglie e sulla fiducia dei consumatori. Financial Times +1
La bolla dell’intelligenza artificiale e la fuga dagli investimenti tecnologici
Un altro elemento determinante è il ridimensionamento delle aspettative sull’intelligenza artificiale.
Le società tecnologiche cinesi erano state tra le principali protagoniste della fase rialzista, sostenute dalle aspettative sulla capacità del Paese di competere con gli Stati Uniti nello sviluppo di chip, infrastrutture informatiche e modelli di intelligenza artificiale.
Il successo dei modelli sviluppati da realtà come DeepSeek e Moonshot aveva alimentato l’entusiasmo degli investitori, favorendo valutazioni molto elevate per diverse aziende del comparto.
Negli ultimi mesi, tuttavia, il mercato ha cominciato a interrogarsi sulla sostenibilità degli investimenti, sui tempi di ritorno economico e sulla capacità delle imprese di trasformare le innovazioni tecnologiche in profitti.
La correzione dei titoli tecnologici cinesi si inserisce anche in una più ampia rivalutazione internazionale del settore dell’intelligenza artificiale, dopo che gli investitori hanno iniziato a mettere in discussione i rendimenti degli enormi investimenti necessari per sviluppare questa tecnologia.
La conseguenza è stata una riduzione della propensione al rischio che ha colpito soprattutto le società con valutazioni elevate e aspettative di crescita particolarmente ambiziose.
La risposta della banca centrale: oltre 100 miliardi di yuan per sostenere gli acquisti
Il congelamento delle Ipo non è l’unica misura adottata da Pechino. Il governo e le autorità monetarie stanno cercando di costruire una rete di sostegno al mercato azionario attraverso interventi diretti sulla liquidità.
Il 2 novembre la People’s Bank of China (PBOC) ha annunciato una nuova operazione di swap con istituzioni finanziarie, la terza dall’introduzione di questo strumento, che dovrebbe mettere a disposizione oltre 100 miliardi di yuan, equivalenti a circa 15 miliardi di dollari, per favorire gli acquisti di azioni da parte di broker, assicurazioni e società di gestione.
La banca centrale ha inoltre trasformato in uno strumento permanente il programma di rifinanziamento destinato a sostenere i riacquisti di azioni proprie e gli acquisti di titoli da parte delle società quotate, riducendo il tasso applicato dall’1,25% all’1%.
Parallelamente, la CSRC ha invitato le principali società quotate e i grandi gruppi tecnologici ad accelerare i programmi di buyback, mentre ai gestori è stato chiesto di sfruttare la fase di debolezza per incrementare gli investimenti. Si sta inoltre valutando un allentamento delle regole sui finanziamenti garantiti da titoli, con l’obiettivo di aumentare la liquidità disponibile. Reuters +1
Si tratta di un intervento che ricorda, per impostazione, quello avviato nel settembre 2024, quando Pechino aveva lanciato un pacchetto di misure per sostenere i mercati attraverso finanziamenti ai riacquisti azionari e strumenti destinati a favorire gli investimenti.
Anche in questa occasione le autorità stanno facendo affidamento sulla cosiddetta national team, la rete di fondi e investitori riconducibili allo Stato, chiamata a intervenire per acquistare titoli e impedire che le vendite provochino un collasso delle quotazioni.
Ma il problema è che gli interventi finanziari possono frenare la discesa dei prezzi senza necessariamente risolvere le cause economiche della crisi.
Il rischio per la credibilità finanziaria internazionale della Cina
La stretta sulle quotazioni apre anche una questione più ampia: la credibilità del mercato dei capitali cinese come alternativa alle piazze finanziarie occidentali.
Negli ultimi anni Pechino aveva cercato di rendere più attrattive Shanghai e Shenzhen per le imprese innovative, rafforzando il mercato azionario come canale di finanziamento dell’economia e strumento per attirare capitali privati.
Una sospensione delle Ipo, anche se temporanea, rischia di trasmettere un messaggio contraddittorio agli investitori internazionali: da una parte la volontà di sviluppare un mercato finanziario moderno e competitivo, dall’altra la disponibilità a intervenire direttamente sulle regole di accesso al mercato quando le quotazioni entrano in difficoltà.
È significativo, in questo contesto, che proprio il 3 novembre il vicepresidente della CSRC, Li Chao, abbia dichiarato che la Cina intende rafforzare la cooperazione regolamentare transfrontaliera e creare condizioni favorevoli per le società nazionali interessate a quotarsi a Hong Kong. Pechino sembra quindi voler distinguere tra il contenimento delle nuove emissioni sui mercati continentali e il sostegno al ruolo finanziario internazionale di Hong Kong. Reuters
Resta però il problema della fiducia. Gli investitori devono poter contare su regole prevedibili, possibilità di uscita dagli investimenti e trasparenza nelle decisioni delle autorità.
Il ricorso sempre più frequente a indicazioni informali, restrizioni alle vendite e acquisti sostenuti dallo Stato può contribuire a stabilizzare temporaneamente le Borse, ma rischia anche di alimentare il timore che il mercato non sia completamente libero di determinare i prezzi degli asset.
La vera sfida: sostenere l’economia reale
La crisi dei mercati cinesi assume quindi un significato che va oltre la performance degli indici azionari. È il segnale di una difficoltà più generale nel trasformare la capacità industriale e tecnologica del Paese in una crescita sostenibile dei profitti e dei consumi.
Come osservano gli analisti citati dal Financial Times, gli acquisti degli investitori pubblici possono mettere un pavimento alle quotazioni, ma una ripresa duratura richiede un miglioramento della domanda interna e degli utili aziendali. Financial Times +1
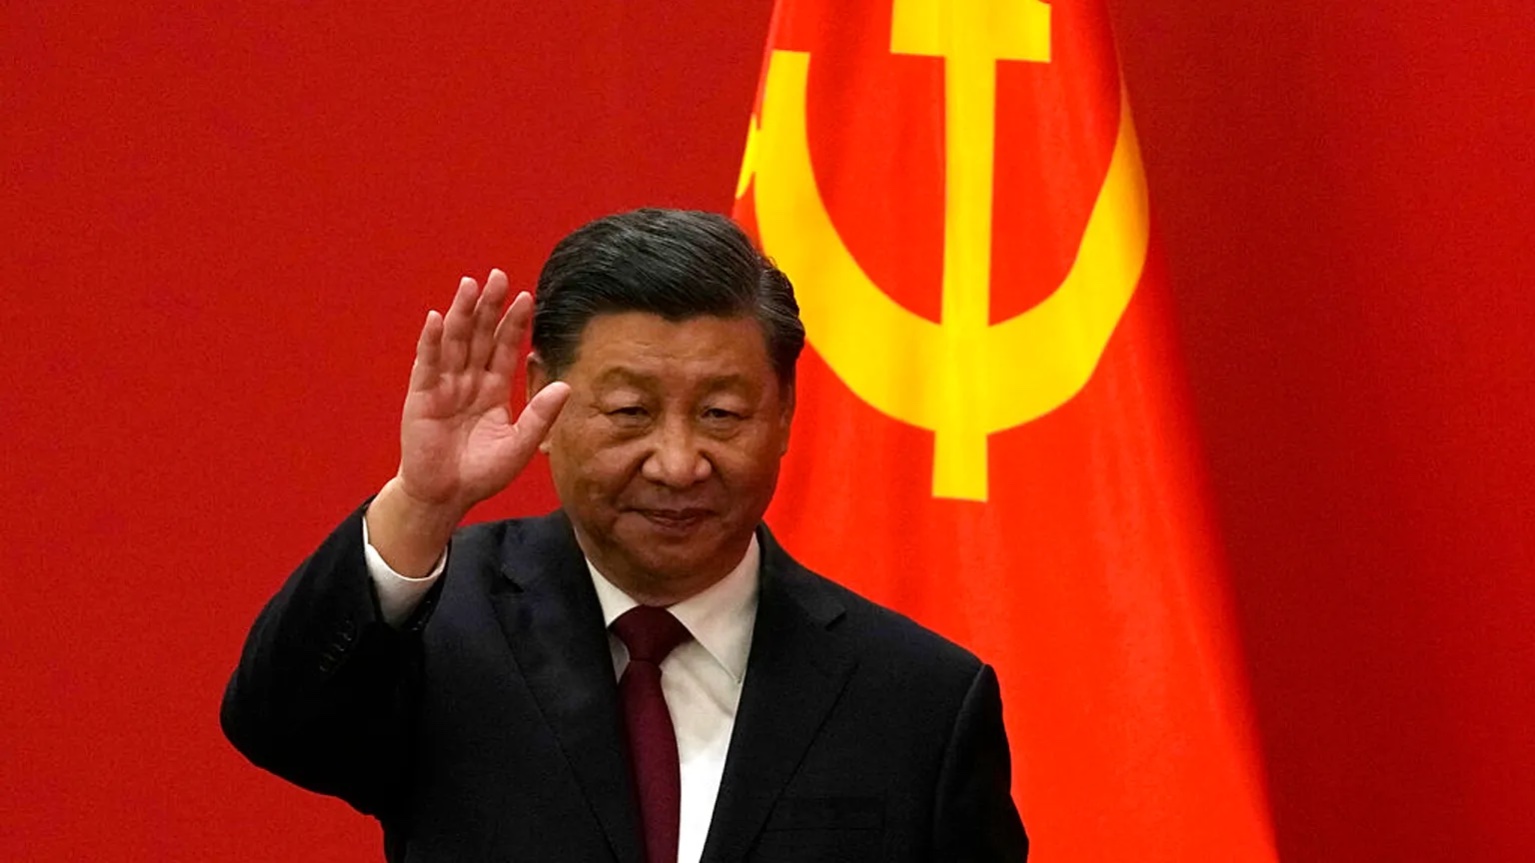
Il rischio per Xi Jinping è duplice: da una parte, una prolungata debolezza delle Borse può ridurre ulteriormente la ricchezza finanziaria delle famiglie e scoraggiare i consumi; dall’altra, una crisi di fiducia può compromettere la capacità delle imprese di raccogliere capitali per finanziare innovazione, ricerca e investimenti.
La sospensione delle Ipo e delle grandi vendite azionarie rappresenta dunque un segnale importante: Pechino non vuole lasciare che la correzione dei mercati si trasformi in una spirale ribassista.
Ma la soluzione non può essere soltanto amministrativa. Senza un rilancio dei consumi, una stabilizzazione del settore immobiliare e un miglioramento della redditività delle imprese, anche le risorse della banca centrale e degli investitori pubblici rischiano di rivelarsi insufficienti.
La Cina si trova davanti a un paradosso: per salvare la credibilità del proprio mercato dei capitali è costretta a limitarne temporaneamente il funzionamento. E il successo dell’operazione dipenderà soprattutto dalla capacità di riportare la crescita economica, non soltanto le quotazioni, su un percorso convincente.
UCapital24 S.p.A. o società del gruppo possono avere rapporti commerciali con le aziende citate. Questo contenuto non è consulenza finanziaria.
Registrati gratis per fare domande all’AI su questo articolo.
Multipli, bilanci, sentiment e rischi in 60 secondi, con i dati live.