
Brent a 100$, geopolitica e inflazione scuotono i mercati
Il petrolio Brent torna a quota 100 dollari al barile con rialzi fino al 2,6%: la crisi USA-Iran alimenta il premio di rischio e innesca una spirale…
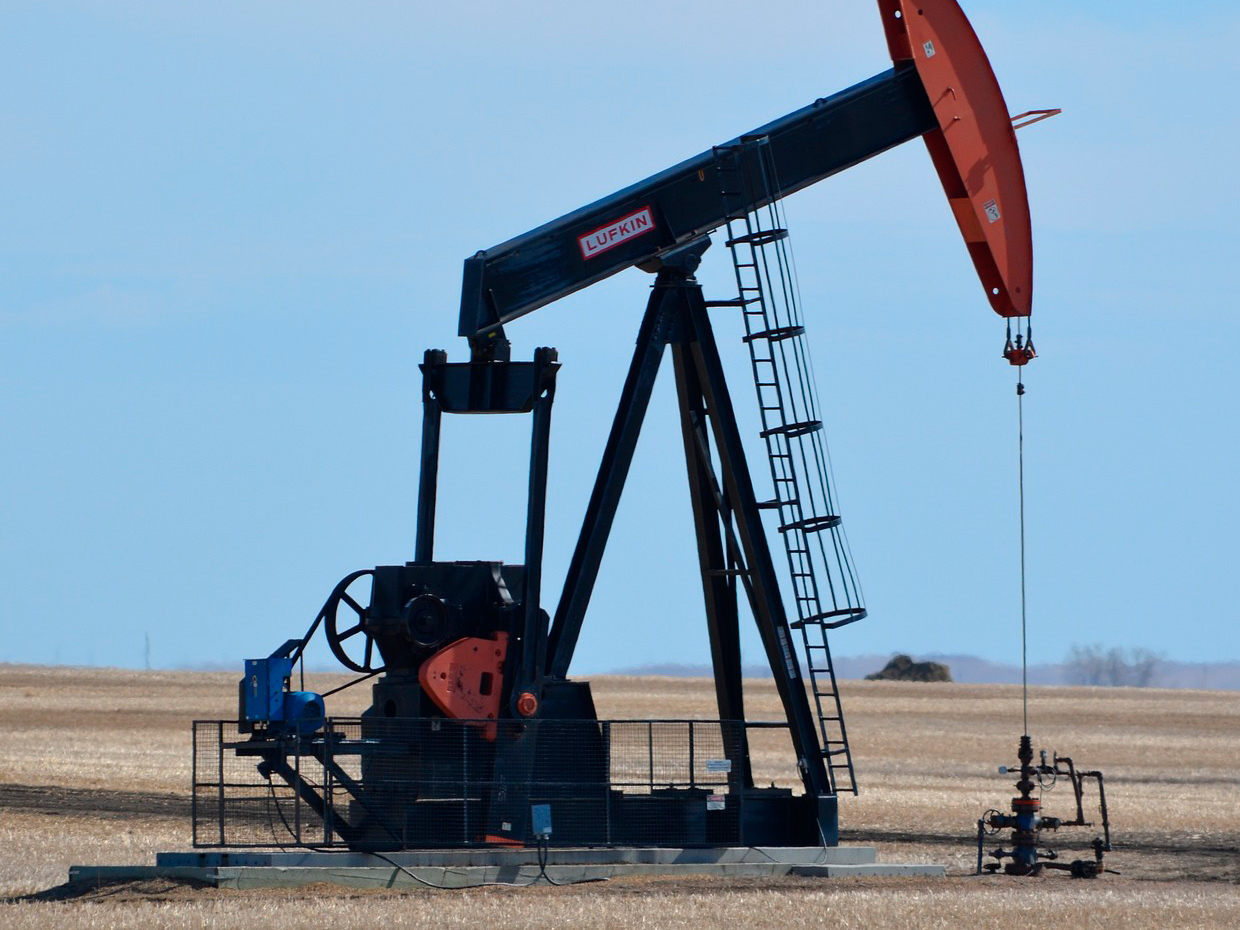
Brent a 100$ e WTI a 91–93$: i prezzi del petrolio il 1° ottobre 2026
Il 1° ottobre 2026 il greggio Brent segna un rialzo compreso tra l'1,8% e il 2,6%, riportandosi intorno ai 100 dollari al barile. Il WTI si attesta nella fascia 91–93 dollari, confermando una pressione rialzista generalizzata sui mercati energetici globali. Il principale catalizzatore non è una carenza fisica immediata di greggio, bensì un robusto premio per il rischio geopolitico legato all'instabilità in Medio Oriente e allo stallo nei negoziati tra Washington e Teheran.
Dinamica intraday: rialzi e volumi
Nella sessione odierna il Brent ha accelerato al rialzo nelle prime ore di contrattazione europea, superando la soglia psicologica dei 100 dollari al barile — livello tecnico di primaria importanza — con volumi sui futures superiori alla media delle ultime quattro settimane. Il WTI ha seguito una traiettoria analoga, con il differenziale Brent-WTI che si mantiene stabile intorno ai 7–8 dollari, riflettendo le consuete differenze qualitative e logistiche tra i due benchmark. I livelli di resistenza tecnica si collocano rispettivamente a 102–103 dollari per il Brent e a 94–95 dollari per il WTI.
Greggio fisico vs. prodotti raffinati: una divergenza significativa
I flussi di greggio fisico dal Golfo Persico mostrano un miglioramento rispetto alle settimane precedenti, con le principali rotte marittime operative. Tuttavia, le forniture di prodotti raffinati — benzina, diesel e jet fuel — restano sotto pressione, evidenziando una frattura nella catena di approvvigionamento energetica globale. Questa divergenza segnala che il mercato sta prezzando soprattutto il rischio prospettico di un'interruzione delle forniture, non una scarsità immediata di greggio. La capacità di raffinazione regionale, già operante a pieno regime, non è in grado di assorbire eventuali shock aggiuntivi sull'offerta.
Il fattore Medio Oriente: stallo USA-Iran e premio di rischio sull'offerta
Il principale driver del rialzo odierno è la persistente incertezza geopolitica in Medio Oriente. I negoziati tra Washington e Teheran non hanno prodotto alcun accordo definitivo, mantenendo elevata la probabilità percepita di un'interruzione delle forniture energetiche regionali. Il mercato non prezza una carenza immediata, ma il rischio concreto che un'escalation possa compromettere rapidamente i flussi di petrolio attraverso lo Stretto di Hormuz — arteria attraverso cui transita circa il 20% del greggio mondiale — e le rotte del Golfo.
Negoziati USA-Iran: lo stato dell'arte
I colloqui tra Stati Uniti e Iran rimangono in una fase di stallo su tre nodi fondamentali: il programma nucleare iraniano, le sanzioni economiche e il riconoscimento delle garanzie di sicurezza reciproche. Washington mantiene una posizione intransigente sul limite di arricchimento dell'uranio, mentre Teheran subordina qualsiasi concessione alla revoca preventiva delle sanzioni sul settore energetico. Il mercato non attribuisce un'elevata probabilità a una soluzione diplomatica nel breve termine, e questa percezione si traduce direttamente in un premio di rischio strutturalmente elevato sui prezzi del greggio.
Premio di rischio geopolitico: come si misura e perché conta
Gli operatori di mercato quantificano il geopolitical risk premium attraverso una pluralità di strumenti analitici: gli spread sulle opzioni out-of-the-money sul Brent, la pendenza della curva dei futures energetici in backwardation e gli indicatori di volatilità implicita — in particolare l'OVX, l'indice di volatilità del petrolio. Attualmente, la struttura a termine del Brent in forte backwardation segnala che il mercato sconta una pressione sull'offerta nel breve periodo, mentre le opzioni call a strike elevato registrano un incremento significativo dei premi, indicatore di copertura da parte degli operatori industriali contro ulteriori rialzi.
L'effetto domino sui mercati: inflazione, rendimenti e pressione sulle azioni
Il ritorno del Brent a 100 dollari innesca una catena di trasmissione macrofinanziaria che preoccupa gli investitori globali. Prezzi energetici elevati alimentano l'inflazione, spingono al rialzo i rendimenti obbligazionari e riducono le aspettative di tagli dei tassi da parte delle banche centrali, esercitando pressione sulle valutazioni azionarie. Questa spirale rappresenta il principale rischio sistemico per i portafogli nella fase attuale del ciclo economico.
Petrolio e inflazione: il canale di trasmissione energetico
I rincari del greggio si propagano agli indici dei prezzi al consumo attraverso molteplici canali: i costi di trasporto e logistica, le bollette energetiche delle famiglie e i costi di produzione industriale. L'impatto si manifesta dapprima sulla componente headline dell'inflazione — quella più direttamente esposta alle variazioni dei prezzi energetici — e successivamente, con un ritardo di 2–4 mesi, sulla componente core, attraverso i prezzi dei beni e servizi ad alta intensità energetica. Nelle principali economie avanzate, un rialzo sostenuto del Brent di 10 dollari al barile si traduce storicamente in un incremento dell'inflazione headline compreso tra 0,3 e 0,5 punti percentuali.
Rendimenti obbligazionari e aspettative sui tassi: le implicazioni per Fed e BCE
Il rialzo petrolifero esercita una pressione al rialzo sulle curve dei rendimenti sovrani. I Treasury USA a 10 anni e i Bund tedeschi risentono dell'aggiustamento delle aspettative di inflazione, con i breakeven inflation che si ampliano. Sui mercati dei futures sui tassi di interesse, le probabilità implicite di un taglio dei tassi da parte della Federal Reserve entro fine anno si riducono sensibilmente, mentre la Banca Centrale Europea si trova in una posizione analoga, stretta tra la necessità di sostenere la crescita e l'obbligo di mantenere l'inflazione sotto controllo. Un contesto di tassi più alti più a lungo penalizza in modo particolare le obbligazioni a lunga scadenza e i settori azionari ad alta leva finanziaria.
Mercati azionari sotto pressione: settori a rischio e possibili rifugi
L'impatto del petrolio a 100 dollari sui mercati azionari è fortemente differenziato per settore. I comparti energetici — major petrolifere e società di esplorazione e produzione — beneficiano direttamente del rialzo delle quotazioni, registrando performance positive nella sessione odierna. Per contro, i settori tecnologico, dei consumi discrezionali e delle utilities ad alta leva finanziaria subiscono la pressione combinata di tassi più elevati e costi energetici crescenti. In questo contesto, gli operatori orientano i portafogli verso asset rifugio tradizionali — oro, franco svizzero, obbligazioni indicizzate all'inflazione — e verso titoli azionari con forte potere di determinazione dei prezzi e bilanci solidi.
Disclaimer: Le informazioni contenute in questo articolo hanno finalità esclusivamente informative e non costituiscono consulenza finanziaria, raccomandazione di investimento né sollecitazione all'acquisto o alla vendita di strumenti finanziari. I mercati finanziari comportano rischi significativi; gli investitori sono invitati a valutare attentamente la propria situazione finanziaria e a consultare un consulente qualificato prima di prendere decisioni di investimento.
UCapital Asset Management LLP o società del gruppo possono avere rapporti commerciali con le aziende citate. Questo contenuto non è consulenza finanziaria.
Registrati gratis per fare domande all’AI su questo articolo.
Multipli, bilanci, sentiment e rischi in 60 secondi, con i dati live.