
Wall Street tenta il recupero, Brent verso 96 dollari e Nvidia sotto pressione per il caso Huang
Dopo la peggiore settimana da aprile 2025, i future sull'S&P 500 salgono dello 0,4%. Il petrolio cala sulle speranze diplomatiche tra Stati Uniti e Iran, mentre Nvidia perde circa il 6% a Tradegate.
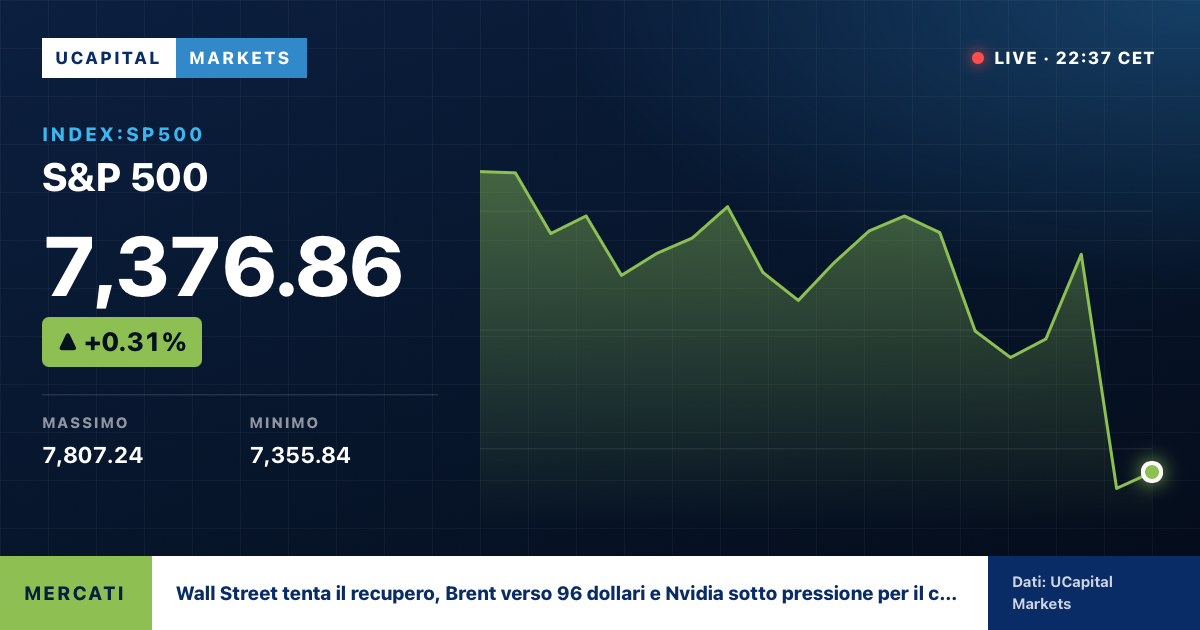
- 01I future sull'S&P 500 guadagnano circa lo 0,4%, mentre quelli sul Nasdaq 100 oscillano intorno alla parità.
- 02Il Brent scende dell'1,8% verso 96 dollari, dopo una correzione del 16% la settimana precedente.
- 03UniCredit sale del 3,6% dopo i conti; Banco BPM balza del 9,4% dopo la proposta di Crédit Agricole.
- 04Nvidia cede circa il 6% a Tradegate dopo l'ammissione di Jensen Huang; il board avvia un'indagine.
Wall Street prova il recupero dopo la peggiore settimana da aprile 2025
Borse, Wall Street prova il recupero dopo la peggiore settimana da aprile 2025. Petrolio in calo, Nvidia affonda per lo scandalo Huang
I mercati azionari tentano di ritrovare stabilità dopo le vendite della scorsa settimana. Le speranze di una de-escalation della guerra tra Stati Uniti e Iran spingono al ribasso il petrolio, con il Brent verso 96 dollari. In Europa salgono le Borse, mentre a Wall Street i future anticipano un’apertura positiva. Resta sotto pressione il comparto dei semiconduttori, con Nvidia penalizzata dalla vicenda del fondatore Jensen Huang. Oro vicino a 4.100 dollari, dollaro in flessione.
I mercati finanziari internazionali cominciano la settimana con un tentativo di recupero dopo una delle fasi più difficili degli ultimi mesi per Wall Street. L’attenuazione delle tensioni sul mercato petrolifero e le nuove indicazioni diplomatiche sulla guerra tra Stati Uniti e Iran stanno contribuendo a migliorare il clima degli investimenti, anche se la prudenza continua a prevalere sui titoli tecnologici.
I future sull’S&P 500 guadagnano circa lo 0,4%, anticipando un’apertura positiva dopo che l’indice ha archiviato la settimana precedente con la peggiore performance da aprile 2025. Più incerto il Nasdaq 100, i cui contratti oscillano intorno alla parità, condizionati dalle vendite sui produttori di semiconduttori.
Il mercato si trova davanti a due forze contrapposte: da una parte la prospettiva di un allentamento della crisi energetica e geopolitica, dall’altra i timori sulle valutazioni raggiunte dai titoli dell’intelligenza artificiale e sulla sostenibilità degli investimenti nel settore.
Europa e Asia: recupero selettivo, banche protagoniste
Anche le Borse europee si muovono in territorio positivo, sebbene con un andamento meno brillante rispetto alle indicazioni iniziali. Lo Stoxx Europe 600 ha oscillato intorno alla parità nelle prime contrattazioni, dopo avere recuperato terreno in una fase successiva della seduta. Le rilevazioni indicano comunque una crescita iniziale fino allo 0,6%.
A Piazza Affari si distingue soprattutto il comparto bancario, con UniCredit in rialzo di circa il 3,6% dopo la pubblicazione dei risultati trimestrali, che hanno evidenziato un utile in crescita del 24% e il miglioramento delle previsioni per l’intero esercizio. Banco BPM ha registrato un balzo del 9,4% dopo la proposta di Crédit Agricole di procedere a una fusione con la propria controllata italiana. In rialzo anche Commerzbank, mentre Crédit Agricole ha perso terreno.
In Germania, invece, la vicenda Nvidia ha penalizzato il comparto tecnologico e soprattutto il titolo del produttore americano, sceso di circa il 6% sulla piattaforma Tradegate. In flessione anche alcuni titoli del lusso europeo, condizionati dai segnali di debolezza dei consumi cinesi.
In Asia il recupero è stato più evidente. Il Nikkei giapponese ha guadagnato il 2,3%, mentre il Taiex di Taiwan ha registrato un progresso del 4,9%, sostenuto dal rimbalzo dei produttori di semiconduttori. TSMC ha beneficiato del miglioramento del sentiment sul settore, mentre in Corea del Sud il Kospi ha perso lo 0,8%.
La ripresa asiatica conferma che gli investitori non stanno abbandonando la scommessa sull’intelligenza artificiale, ma stanno diventando più selettivi rispetto alle valutazioni e alle prospettive di spesa delle grandi società tecnologiche. Reuters +3
Petrolio sotto i 100 dollari: torna la speranza diplomatica
Il principale elemento positivo per i mercati arriva dal mercato energetico. Il Brent è sceso di circa l’1,8%, avvicinandosi a 96 dollari al barile e prolungando una correzione che nella settimana precedente aveva già raggiunto il 16%.
Il ribasso riflette soprattutto la riduzione del premio per il rischio geopolitico incorporato nelle quotazioni dopo l’escalation del conflitto tra Stati Uniti e Iran.
Donald Trump, secondo quanto riferito dalla CNN, ha dichiarato che considera altamente improbabile ordinare nuovi attacchi contro Teheran se i negoziati dovessero mostrare progressi. Una posizione che lascia intravedere la possibilità di una soluzione diplomatica, anche se il segretario di Stato Marco Rubio ha ridimensionato le aspettative di una svolta imminente.
Il mercato continua dunque a scontare una possibile riduzione delle tensioni, ma non considera ancora risolti i rischi per le forniture energetiche e per il traffico marittimo nello Stretto di Hormuz.
La discesa del petrolio ha un’importanza particolare per l’economia mondiale: riduce le pressioni sui costi delle imprese, alleggerisce le prospettive d’inflazione e offre alle banche centrali maggiori margini di manovra.
Resta però da capire se la flessione sarà duratura. Una nuova interruzione dei negoziati o un’escalation militare potrebbero riportare rapidamente il Brent sopra i 100 dollari. The Wall Street Journal +2
Dollaro in calo, Treasury stabili: il mercato guarda alla Federal Reserve
Sul mercato valutario il dollaro perde circa lo 0,3%, invertendo parzialmente il rafforzamento registrato venerdì dopo la pubblicazione dei dati sul mercato del lavoro americano.
I Treasury americani rimangono sostanzialmente invariati, nonostante la discesa del petrolio. È un segnale interessante: gli investitori non stanno ancora scommettendo in modo deciso su un allentamento della politica monetaria della Federal Reserve.
A condizionare le aspettative sono soprattutto i dati sull’occupazione americana, risultati più forti delle previsioni e potenzialmente in grado di alimentare nuove pressioni salariali e inflazionistiche.
L’attenzione si sposta ora sull’inflazione statunitense, con la pubblicazione dei dati di ottobre attesa martedì. Un’inflazione superiore alle attese potrebbe rafforzare le aspettative di una Fed più restrittiva, mentre un rallentamento dei prezzi, soprattutto nella componente energetica, potrebbe riaprire lo spazio per una politica monetaria meno aggressiva.
Il mercato obbligazionario resta quindi in una posizione di attesa, senza reagire in maniera significativa alla riduzione delle quotazioni energetiche. Saxo Bank Switzerland +1
Oro verso 4.100 dollari, Bitcoin ancora volatile
Tra le materie prime, l’oro si avvicina alla soglia dei 4.100 dollari l’oncia, sostenuto dalla debolezza del dollaro e dalla domanda di protezione contro l’incertezza finanziaria e geopolitica.
Il metallo prezioso beneficia anche della prospettiva di una riduzione dei rendimenti reali, che renderebbe relativamente più conveniente detenere un’attività che non distribuisce interessi.
Secondo il World Gold Council, le banche centrali hanno acquistato 321 tonnellate d’oro nel terzo trimestre, il ritmo più elevato dal 2024. Un elemento che conferma la presenza di una domanda strutturale, non legata soltanto alle oscillazioni di breve periodo.
Più complicata la situazione delle criptovalute. Bitcoin continua a oscillare e si mantiene sotto pressione, dopo avere toccato livelli che non si vedevano da agosto. Le liquidazioni delle posizioni a leva hanno amplificato la volatilità, mentre gli investitori riducono l’esposizione agli asset più rischiosi.
Secondo le rilevazioni di mercato, Bitcoin si è avvicinato ai 73.700 dollari prima di recuperare parzialmente. Anche Ethereum ha subito forti pressioni, con liquidazioni particolarmente consistenti sulle posizioni rialziste. Saxo Bank Switzerland +2
Nvidia, il caso Huang pesa sulla ripresa tecnologica
Rimane infine il caso Nvidia, che rischia di diventare un fattore destabilizzante per l’intero comparto dell’intelligenza artificiale.
Il titolo ha perso circa il 6% nelle contrattazioni tedesche dopo che Jensen Huang ha ammesso una relazione extraconiugale con una donna sospettata di essere collegata all’intelligence cinese. Il consiglio di amministrazione ha avviato un’indagine indipendente.
La vicenda assume una dimensione particolarmente delicata perché Nvidia è uno degli asset strategici degli Stati Uniti nella competizione tecnologica con Pechino. Le possibili implicazioni riguardano la sicurezza delle informazioni, i controlli sulle esportazioni di semiconduttori e i rapporti con le autorità americane.
Il rischio per gli investitori è che la vicenda si trasformi in un problema di governance e leadership, proprio mentre il mercato sta cercando di capire se la crescita degli investimenti nei data center possa continuare ai ritmi attuali.
Il settore tecnologico arriva infatti da una settimana particolarmente difficile, segnata dai timori che la vittoria democratica alle elezioni di metà mandato possa aumentare i controlli sugli investimenti nell’intelligenza artificiale e rallentare alcuni progetti infrastrutturali.
Secondo gli analisti di JPMorgan, la recente correzione potrebbe essere stata eccessiva rispetto alle prospettive di lungo periodo dell’industria AI. Gli investimenti nelle infrastrutture dovrebbero continuare, anche se potrebbero subire ritardi e maggiori costi regolamentari. Financial Times +2
La settimana decisiva per i mercati
La seduta di lunedì restituisce dunque un quadro meno negativo rispetto alla settimana precedente, ma non ancora sufficiente per parlare di una vera inversione di tendenza.
Gli investitori devono confrontarsi con tre grandi incognite:
- Geopolitica: la possibilità di una tregua tra Stati Uniti e Iran potrebbe consolidare la discesa del petrolio e ridurre i rischi inflazionistici.
- Intelligenza artificiale: la correzione dei titoli tecnologici potrebbe proseguire se gli investitori continueranno a mettere in discussione le valutazioni e la sostenibilità degli investimenti.
- Politica monetaria: i prossimi dati sull’inflazione americana saranno determinanti per capire se la Federal Reserve potrà mantenere una posizione meno restrittiva oppure sarà costretta a intervenire nuovamente sui tassi.
La sensazione è che Wall Street stia cercando di separare due questioni: il rischio di una correzione strutturale del comparto AI e quello di una temporanea presa di profitto dopo mesi di rialzi.
Per il momento, il calo del petrolio rappresenta il principale sostegno ai mercati, mentre il comparto tecnologico rimane il punto più fragile. La tenuta del recupero dipenderà soprattutto dalla diplomazia in Medio Oriente e dalla capacità delle grandi società tecnologiche di dimostrare che gli investimenti nell’intelligenza artificiale continueranno a generare utili adeguati.
UCapital24 S.p.A. o società del gruppo possono avere rapporti commerciali con le aziende citate. Questo contenuto non è consulenza finanziaria.
Registrati gratis per fare domande all’AI su questo articolo.
Multipli, bilanci, sentiment e rischi in 60 secondi, con i dati live.