
Wall Street, futures in caduta libera sui titoli tecnologici nel premarket
I future del Nasdaq 100 perdono circa l'1,93% prima dell'apertura di Wall Street. Pesano i dubbi sui ritorni degli investimenti in intelligenza artificiale, il petrolio e le tensioni in Medio Oriente.
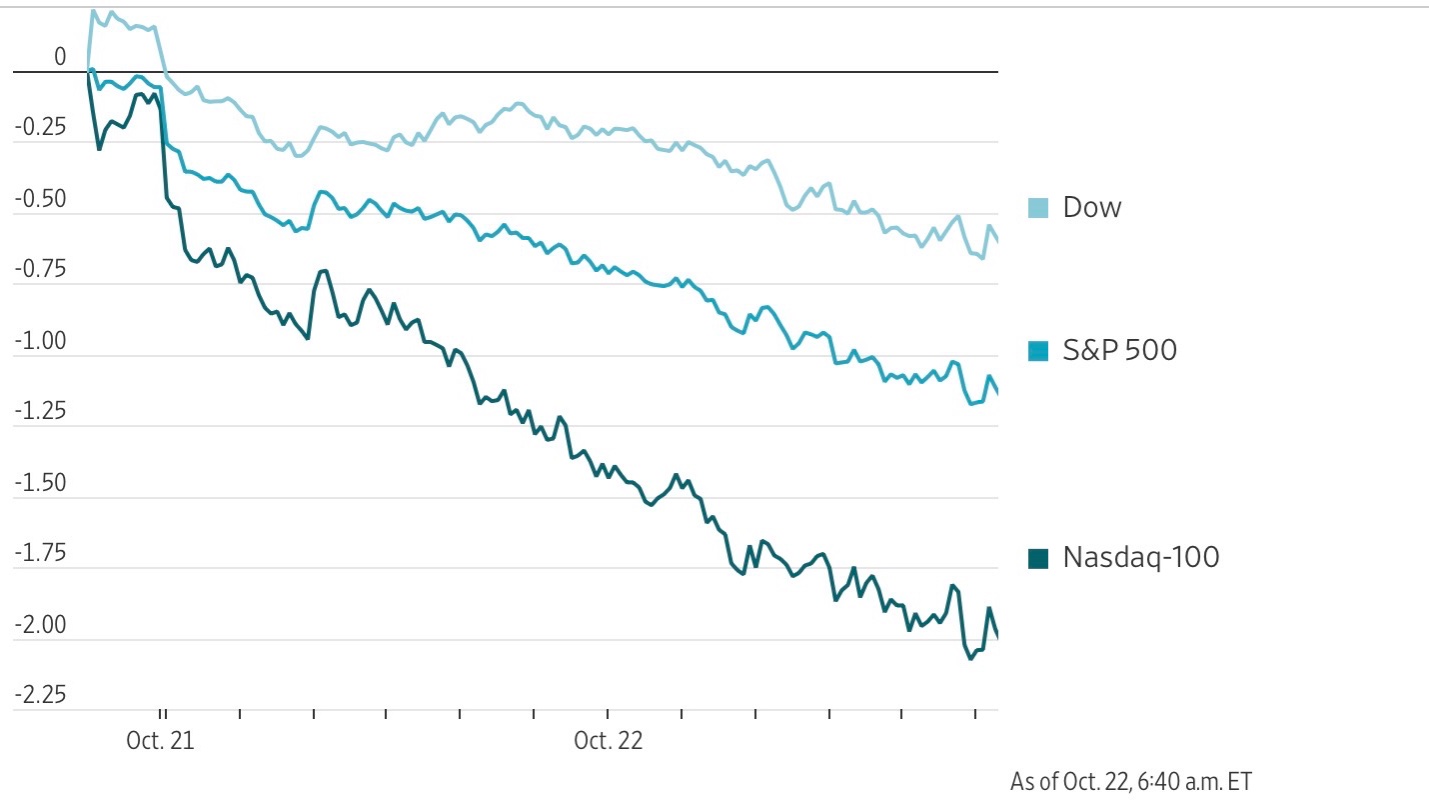
- 01Il 22 ottobre i future sul Nasdaq 100 perdevano circa l'1,93%, quelli sull'S&P 500 l'1,1% e quelli sul Dow Jones lo 0,69%.
- 02Nel pre-market Nvidia cede il 2,4% e Intel il 5,1%; Tesla perde circa il 5,3% e Meta l'1,9%.
- 03Il Brent sale di oltre il 3% a circa 112 dollari al barile; il rendimento del Treasury decennale scende intorno al 5,085%.
- 04Sotto esame il rapporto tra spesa per l'IA e profitti, con il petrolio che riaccende i timori su inflazione e tassi.
Borse sotto pressione, fuga dai titoli tecnologici
Borse sotto pressione, fuga dai titoli tecnologici: l’intelligenza artificiale finisce nel mirino dei mercati
Vendite in arrivo a Wall Street sui big dell’AI, da Nvidia a Intel e Micron. Pesano il nuovo rialzo del petrolio, le tensioni militari in Medio Oriente e i dubbi sulla sostenibilità del rally tecnologico. In calo anche le Borse europee e asiatiche, mentre i Treasury recuperano terreno. I futures del Dow Jones sono attualmente in ribasso dello 0,6%, quelli dell’S&P 500 dell’1% e i futures del Nasdaq cadono dell’1,6%.
I mercati finanziari internazionali tornano a mostrare nervosismo e il settore tecnologico, protagonista della lunga corsa rialzista di Wall Street, si prepara a una nuova seduta difficile. Le contrattazioni pre-market negli Stati Uniti segnalano vendite su numerosi protagonisti dell’intelligenza artificiale e dell’industria dei semiconduttori, mentre le Borse europee e asiatiche accusano ribassi e gli investitori si rifugiano nei titoli di Stato americani.
La correzione coinvolge alcuni dei nomi più rappresentativi della rivoluzione dell’AI: Nvidia, Intel e Micron, oltre a CoreWeave, società specializzata nelle infrastrutture cloud per l’intelligenza artificiale, e SpaceX. Il movimento si inserisce in una fase di crescente instabilità, nella quale gli investitori sembrano sempre meno disposti a ignorare i rischi geopolitici, le prospettive dei tassi d’interesse e le valutazioni raggiunte dalle società tecnologiche.
Non emerge, almeno dalle indicazioni disponibili, un singolo fattore capace di spiegare interamente la nuova ondata di vendite. È piuttosto la combinazione di più elementi a mettere alla prova il mercato: il ritorno delle tensioni in Medio Oriente, il rialzo del petrolio, i dubbi sulle prospettive di alcuni grandi gruppi industriali e la necessità di verificare se le aspettative incorporate nei prezzi dei titoli dell’intelligenza artificiale siano ancora giustificate.
Wall Street, future del Nasdaq in calo di quasi il 2%
La pressione sulle società tecnologiche è già evidente prima dell’apertura di Wall Street. Secondo i dati diffusi da Reuters nella mattinata del 22 ottobre, i future sul Nasdaq 100 perdevano circa l’1,93%, quelli sull’S&P 500 l’1,1%, mentre i contratti sul Dow Jones arretravano dello 0,69%.
Le vendite sono particolarmente significative perché arrivano dopo una seduta positiva, nella quale il Nasdaq aveva guidato il recupero dei listini americani grazie all’ottimismo sui risultati di alcune società legate all’intelligenza artificiale. Il rapido cambio di direzione conferma quanto il mercato sia diventato sensibile alle notizie e alle aspettative sul settore.
Tra i titoli maggiormente penalizzati nel pre-market figurano:
- Nvidia: in ribasso del 2,4%, sotto la pressione dei timori sulle valutazioni del comparto dei semiconduttori.
- Intel: in calo del 5,1%, tra le performance peggiori del gruppo dei produttori di chip.
- Micron Technology: in discesa, insieme agli altri produttori di memorie, per le incertezze sulle prospettive del settore.
- SpaceX: in flessione del 2,3%, nonostante il recente contributo positivo delle aspettative sui risultati del gruppo.
- CoreWeave: in calo di circa il 4% nelle indicazioni di mercato riportate da altre fonti nella stessa giornata.
Le variazioni sono riferite alle rilevazioni pre-market e possono cambiare durante la seduta.
Il nodo dell’intelligenza artificiale: investimenti enormi e ritorni ancora da dimostrare
Il punto centrale della correzione riguarda il rapporto tra le risorse investite nell’intelligenza artificiale e i profitti che queste spese saranno in grado di generare.
Negli ultimi anni, la corsa all’AI ha sostenuto le quotazioni dei produttori di chip, dei fornitori di infrastrutture cloud e delle grandi piattaforme digitali. La costruzione di nuovi data center richiede però investimenti enormi: server, acceleratori grafici, sistemi di memoria, reti ad alta velocità e infrastrutture energetiche.
Finché gli investitori hanno creduto che la crescita della domanda avrebbe giustificato qualsiasi livello di spesa, il mercato ha premiato le società capaci di espandere rapidamente la propria capacità. Ora, invece, la domanda è più selettiva: quanto capitale occorre ancora investire e quanto rendimento produrrà?
Il problema non è necessariamente una diminuzione della domanda di AI. È piuttosto il rischio che gli investimenti aumentino più rapidamente dei ricavi e dei flussi di cassa disponibili.
Il caso di CoreWeave è emblematico. La società fornisce capacità di calcolo alle aziende che sviluppano e utilizzano modelli di intelligenza artificiale e ha assunto un ruolo importante nell’espansione delle infrastrutture specializzate. La sua crescita richiede però ingenti finanziamenti e il livello di indebitamento alimenta interrogativi sulla sostenibilità del modello, soprattutto in un contesto di costo del capitale elevato. Reuters ha riportato in precedenza preoccupazioni legate a un debito di circa 50 miliardi di dollari.
Anche Nvidia si trova al centro di questa dinamica. L’azienda continua a beneficiare della domanda di chip avanzati, ma le sue prospettive sono strettamente collegate alla capacità dei clienti di sostenere gli investimenti nei data center. Se i grandi operatori cloud dovessero rallentare gli acquisti o pretendere tempi di ritorno più brevi, l’effetto potrebbe propagarsi lungo tutta la filiera.
Tesla delude: meno investimenti previsti e difficoltà nelle batterie
Un altro fattore che pesa sul sentiment è l’aggiornamento diffuso da Tesla dopo la chiusura dei mercati.
Il costruttore di auto elettriche ha segnalato che la disponibilità limitata di batterie sta ostacolando la produzione automobilistica. Inoltre, ha ridotto le previsioni di spesa in conto capitale per l’intero anno: secondo le informazioni riportate dal Wall Street Journal, il budget previsto è sceso da 25 a 20 miliardi di dollari. Nel pre-market le azioni Tesla hanno perso circa il 5,3%.
La riduzione degli investimenti potrebbe sembrare positiva sul piano finanziario, perché permette di contenere le uscite di cassa. Ma per il mercato il messaggio è più complesso.
Tesla è valutata anche sulla base delle prospettive legate all’intelligenza artificiale, alla guida autonoma, alla robotica e alla trasformazione del gruppo in una piattaforma tecnologica che va oltre la produzione di automobili. Un taglio del budget può quindi alimentare interrogativi sui tempi di sviluppo dei nuovi progetti, sulle priorità aziendali e sulla capacità di finanziare contemporaneamente più iniziative strategiche.
La carenza di batterie, inoltre, ricorda che la transizione verso nuovi modelli industriali dipende ancora da vincoli molto concreti: approvvigionamenti, capacità produttiva e disponibilità di componenti.
Meta e il costo della corsa all’AI
Anche Meta è sotto osservazione dopo aver presentato i risultati trimestrali e annunciato un’operazione sul capitale per sostenere il proprio programma di investimenti.
Il gruppo ha introdotto nuove azioni senza diritto di voto, con l’obiettivo di ampliare le possibilità di finanziamento della propria espansione nell’intelligenza artificiale. Le azioni hanno perso circa l’1,9% nelle contrattazioni pre-market, secondo Reuters.
Il mercato si trova così davanti a un apparente paradosso: le società possono registrare risultati solidi e contemporaneamente essere penalizzate in Borsa. La ragione è che gli investitori non guardano soltanto ai ricavi e agli utili del trimestre appena concluso, ma anche alla quantità di capitale necessaria per mantenere il vantaggio competitivo negli anni successivi.
Nel settore tecnologico, la domanda cruciale è diventata se gli utili futuri riusciranno a crescere più rapidamente delle spese per infrastrutture e sviluppo. Quando questo equilibrio appare meno certo, anche le aziende più solide possono essere coinvolte nelle vendite.
Petrolio sopra i 112 dollari: torna il rischio inflazione
A rendere più complicato il quadro è il nuovo balzo del petrolio. Il Brent è salito di oltre il 3%, raggiungendo circa 112 dollari al barile, vicino ai massimi degli ultimi cinque mesi, in seguito alle nuove tensioni in Medio Oriente e ai timori per possibili interruzioni delle forniture. Le notizie di nuovi attacchi in Arabia Saudita hanno contribuito ad alimentare le preoccupazioni.
Il rialzo dell’energia agisce sui mercati attraverso diversi canali.
- Inflazione più persistente. Petrolio e carburanti più cari possono trasferirsi sui costi di trasporto, produzione e distribuzione, rallentando la discesa dell’inflazione.
- Tassi d’interesse più elevati più a lungo. Se le pressioni sui prezzi dovessero intensificarsi, la Federal Reserve avrebbe meno spazio per allentare la politica monetaria.
- Margini aziendali sotto pressione. Le imprese energivore e quelle con scarso potere di determinazione dei prezzi potrebbero subire un aumento dei costi.
- Consumi più deboli. Una maggiore spesa per carburanti ed energia riduce il reddito disponibile delle famiglie.
Le società tecnologiche con valutazioni elevate sono particolarmente sensibili a questo scenario. Il loro valore dipende in larga misura dagli utili attesi negli anni futuri: quando i rendimenti obbligazionari salgono, quei profitti futuri valgono relativamente meno nel calcolo finanziario utilizzato dagli investitori.
Treasury in rialzo di prezzo: la ricerca di protezione
Il movimento delle azioni si accompagna a un ritorno della domanda di attività considerate più sicure. I rendimenti dei Treasury decennali americani sono scesi intorno al 5,085%, secondo le rilevazioni pre-market citate da Reuters. Poiché prezzi e rendimenti delle obbligazioni si muovono in direzione opposta, il calo dei rendimenti indica un aumento dei prezzi dei titoli di Stato.
Il fenomeno è tipico delle fasi di avversione al rischio, anche se non implica automaticamente che gli investitori si aspettino una recessione. Può riflettere semplicemente una maggiore richiesta di protezione mentre cresce l’incertezza sulle prospettive economiche e sugli utili aziendali.
Il quadro resta tuttavia delicato: se il petrolio dovesse continuare a salire e riaccendere le aspettative d’inflazione, i rendimenti obbligazionari potrebbero tornare sotto pressione. La direzione dei Treasury dipenderà quindi dall’equilibrio tra ricerca di sicurezza e timori per la politica monetaria.
Le ripercussioni sulle Borse europee e su Piazza Affari
Le vendite non riguardano soltanto Wall Street. Anche i mercati asiatici ed europei sono in forte ribasso, in un movimento che riflette la natura globale degli investimenti legati all’intelligenza artificiale e la sensibilità dei listini alle tensioni geopolitiche.
Per Piazza Affari, il rialzo del petrolio rappresenta un fattore ambivalente. Può sostenere i ricavi delle società energetiche e petrolifere, ma penalizza il quadro macroeconomico e aumenta i costi per imprese e famiglie. Un eventuale peggioramento delle aspettative di crescita potrebbe inoltre pesare sui titoli industriali, mentre l’aumento dell’incertezza può rendere gli investitori più prudenti nei confronti degli asset rischiosi.
Il settore tecnologico europeo, pur avendo una composizione diversa rispetto a quello americano, risente a sua volta delle vendite globali sui semiconduttori e delle prospettive di spesa delle grandi aziende digitali.
Per valutare l’effettiva portata della correzione sarà importante osservare se le vendite rimarranno concentrate sui titoli con valutazioni più elevate oppure si estenderanno a banche, industria, consumi ed energia.
Che cosa osservare nelle prossime sedute
Tre fattori saranno decisivi per capire se il ribasso è una pausa temporanea oppure l’inizio di una correzione più ampia.
- La stagione delle trimestrali: i risultati dovranno dimostrare che gli investimenti nell’AI si stanno traducendo in ricavi, utili e flussi di cassa adeguati.
- L’evoluzione del petrolio e del conflitto in Medio Oriente: una riduzione delle tensioni potrebbe favorire un recupero degli asset rischiosi; ulteriori interruzioni delle forniture potrebbero invece aggravare le pressioni inflazionistiche.
- I rendimenti obbligazionari e le aspettative sulla Fed: un aumento del costo del capitale renderebbe ancora più impegnativo giustificare le valutazioni delle società tecnologiche in forte crescita.
La conclusione
La giornata del 22 ottobre mette in evidenza una fragilità che il rally dell’intelligenza artificiale aveva in parte nascosto: la crescita del settore non basta più, da sola, a rassicurare gli investitori.
Le aziende devono dimostrare che le enormi risorse destinate a chip, data center e nuove applicazioni possono produrre ritorni economici proporzionati. Nel frattempo, il petrolio in rialzo e le tensioni geopolitiche aumentano il rischio che inflazione e tassi rimangano elevati.
Non è ancora possibile concludere che la corsa dell’AI sia terminata. È però evidente che il mercato sta diventando più selettivo e che le aspettative, dopo anni di entusiasmo, sono esposte a verifiche sempre più severe. La prossima fase dipenderà dalla capacità delle imprese di trasformare gli investimenti tecnologici in profitti reali, in un contesto macroeconomico che torna a essere meno favorevole.
UCapital Asset Management LLP o società del gruppo possono avere rapporti commerciali con le aziende citate. Questo contenuto non è consulenza finanziaria.
Registrati gratis per fare domande all’AI su questo articolo.
Multipli, bilanci, sentiment e rischi in 60 secondi, con i dati live.