
Borse europee in positivo su negoziati Usa-Iran, Brent a 115 dollari, HSBC frena le banche
Lo Stoxx Europe 600 sale dello 0,2% alle 11:01 di Londra dopo un avvio negativo, mentre il Brent cede l'1%. I conti deludenti di HSBC pesano sul comparto bancario.
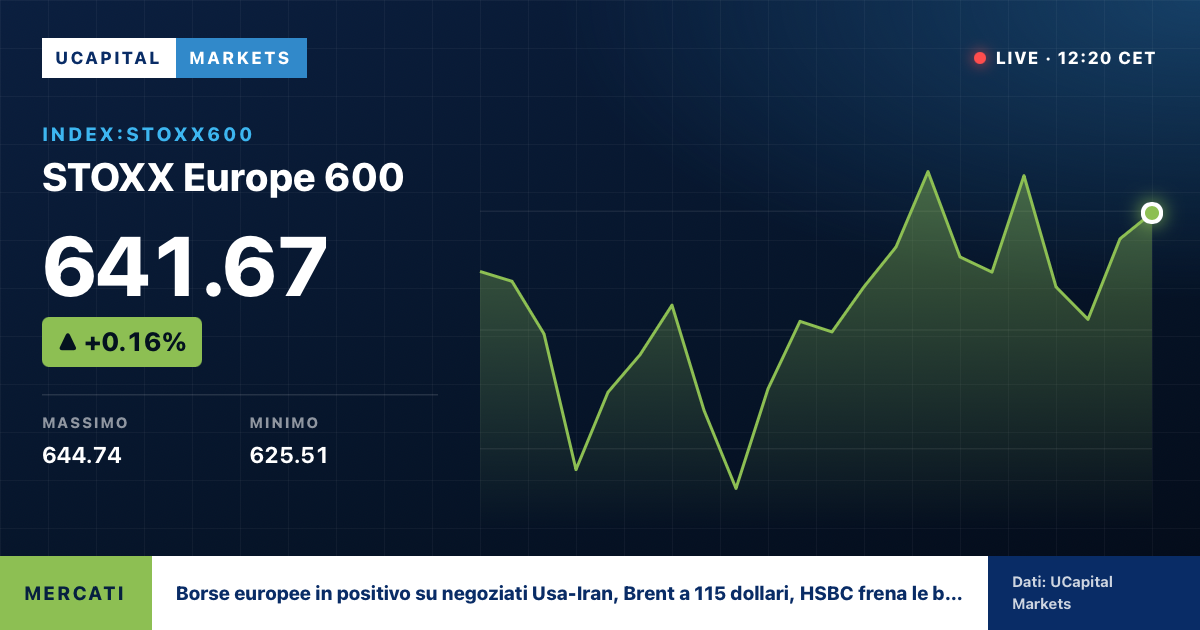
- 01Stoxx Europe 600 a +0,2% alle 11:01 ora di Londra dopo l'apertura in calo
- 02Brent in flessione dell'1% a circa 115 dollari al barile
- 03HSBC ha mancato le stime sui ricavi e le azioni sono scese
- 04Bene costruzioni e minerari; deboli energia e beni per la cura personale
Borse europee, scatta il turnaround: torna l’ottimismo sui negoziati Usa-Iran, petrolio in calo
Gli indici del Vecchio Continente recuperano le perdite iniziali e tornano in territorio positivo. Le speranze di una ripresa del dialogo tra Washington e Teheran sostengono il mercato, mentre i conti deludenti di HSBC frenano il comparto bancario. Il Brent arretra dell’1% a 115 dollari al barile.
Le Borse europee cambiano direzione a metà mattinata e cancellano le perdite registrate in avvio, grazie alle nuove speranze di una ripresa dei negoziati tra Stati Uniti e Iran per porre fine alla guerra. Un’inversione di rotta che segnala quanto gli investitori restino sensibili agli sviluppi geopolitici e, in particolare, alle prospettive di una riduzione delle tensioni in Medio Oriente.
Alle 11:01 ora di Londra, l’indice Stoxx Europe 600 guadagnava lo 0,2%, dopo aver aperto la seduta in territorio negativo. Il recupero ha riportato il mercato europeo sopra la parità, nonostante il peso dei risultati trimestrali deludenti di HSBC Holdings, uno dei principali titoli bancari del continente per capitalizzazione e rilevanza internazionale.
A favorire il cambio di sentiment è soprattutto il segnale arrivato da Teheran. La Guida suprema iraniana Mojtaba Khamenei ha richiamato la necessità di perseguire le condizioni indicate dalle autorità iraniane con l’obiettivo di porre fine al conflitto. Le dichiarazioni hanno alimentato le aspettative di una possibile riapertura del confronto diplomatico con Washington, anche se non rappresentano, di per sé, la conferma di un accordo imminente.
Il petrolio arretra, ma resta sopra i 110 dollari
Il miglioramento del clima sui mercati si riflette sulle quotazioni energetiche. Il Brent, riferimento internazionale per il petrolio, cedeva circa l’1%, attestandosi a 115 dollari al barile.
La flessione è significativa perché il prezzo del greggio rappresenta uno dei principali canali attraverso cui la guerra in Medio Oriente influenza le aspettative economiche e finanziarie. Una possibile de-escalation ridurrebbe infatti il premio per il rischio geopolitico incorporato nelle quotazioni, attenuando almeno in parte i timori di interruzioni delle forniture e di ulteriori rincari dell’energia.
Il ribasso resta tuttavia contenuto rispetto ai livelli ancora elevati del greggio. A 115 dollari al barile, il mercato continua a scontare una situazione di forte tensione, nella quale l’evoluzione del conflitto e la sicurezza dei flussi energetici rimangono determinanti.
Per l’Europa, grande importatrice netta di energia, un calo duraturo del petrolio potrebbe contribuire a contenere i costi di produzione, le pressioni inflazionistiche e il rischio di un rallentamento dei consumi. Si tratta però di benefici potenziali, subordinati alla stabilizzazione delle forniture e alla continuità del movimento ribassista.
Costruzioni e minerari in rialzo, deboli energia e beni per la cura personale
La rotazione settoriale accompagna il recupero degli indici. Tra i comparti più brillanti figurano le costruzioni e le società minerarie, mentre i titoli dell’energia e quelli dei beni per la cura personale si collocano tra i più deboli.
La tenuta delle costruzioni può riflettere il miglioramento del clima di mercato e le aspettative di un contesto economico meno penalizzato dall’incertezza geopolitica. Per le società minerarie, invece, l’andamento dipende anche dalle prospettive della domanda industriale e dalle quotazioni dei metalli, oltre che dall’evoluzione generale della propensione al rischio.
La debolezza dei titoli energetici è coerente con la flessione del petrolio: una riduzione delle quotazioni del greggio può pesare sulle aspettative di ricavi e margini delle società produttrici, pur con differenze rilevanti tra le singole aziende.
HSBC pesa sulle banche: riflettori sui conti trimestrali
Sul mercato resta comunque un elemento di cautela: la performance deludente di HSBC, che ha mancato le stime sui ricavi e ha visto le proprie azioni scendere. Il risultato riporta l’attenzione sulla capacità delle grandi banche internazionali di sostenere la crescita dei ricavi in una fase caratterizzata da incertezza macroeconomica, volatilità dei mercati e prospettive ancora poco chiare sui tassi d’interesse.
Per il comparto bancario europeo, i risultati delle principali istituzioni finanziarie rappresentano un banco di prova importante. Gli investitori guardano non soltanto ai ricavi e agli utili, ma anche alla qualità del credito, all’andamento dei margini d’interesse e alle indicazioni dei management sulle prospettive dei prossimi trimestri.
Il caso HSBC dimostra inoltre che il recupero degli indici non elimina le differenze tra settori e singoli titoli: il mercato può beneficiare di una riduzione del rischio geopolitico e, contemporaneamente, penalizzare le società che deludono le aspettative sugli utili.
Mercati appesi alla diplomazia
Il turnaround della mattinata europea mette in evidenza la priorità che gli investitori attribuiscono, in questa fase, agli sviluppi del conflitto tra Stati Uniti e Iran. La possibilità di una ripresa dei negoziati ha prevalso, almeno temporaneamente, sulle cattive notizie societarie, favorendo il recupero degli indici e una moderata flessione del petrolio.
La direzione delle prossime sedute dipenderà dalla capacità di trasformare i segnali diplomatici in progressi concreti. In assenza di conferme, il rischio è che il mercato torni rapidamente a scontare nuove tensioni, con ricadute sulle quotazioni energetiche, sulle aspettative d’inflazione e sulle decisioni delle banche centrali.
Per ora, il messaggio che arriva dalle Borse europee è chiaro: la speranza di una de-escalation è sufficiente a innescare un recupero, ma non ancora a cancellare l’incertezza che continua a dominare i mercati.
UCapital Asset Management LLP o società del gruppo possono avere rapporti commerciali con le aziende citate. Questo contenuto non è consulenza finanziaria.
Registrati gratis per fare domande all’AI su questo articolo.
Multipli, bilanci, sentiment e rischi in 60 secondi, con i dati live.