
Oro, acquisti delle banche centrali a 321,2 tonnellate nel terzo trimestre: +42% secondo il WGC
Secondo il World Gold Council, gli acquisti netti ufficiali di luglio-settembre 2026 sono i più alti dalla fine del 2024. Cina e Polonia guidano la domanda.
- 01Acquisti netti delle banche centrali a 321,2 tonnellate nel terzo trimestre, +42% su base annua
- 02Cina (63 tonnellate) e Polonia (40) pesano circa l'86% degli acquisti comunicati
- 03Nei primi nove mesi del 2026 accumulate 675 tonnellate, +6% sul 2025
- 04Il WGC stima per il 2026 almeno il livello del 2025, circa 848 tonnellate
Oro, le banche centrali tornano a comprare: prezzi più bassi e timori sul dollaro spingono la corsa alle riserve auree
Le banche centrali tornano ad aumentare gli acquisti di oro, approfittando della correzione delle quotazioni e delle opportunità offerte da un mercato meno surriscaldato rispetto ai mesi precedenti. Ma dietro la ripresa della domanda ufficiale non c’è soltanto una questione di prezzo: a guidare le strategie delle autorità monetarie è soprattutto la volontà di diversificare le riserve internazionali e ridurre la dipendenza dal dollaro.
È questa la fotografia che emerge dall’ultimo rapporto del World Gold Council (WGC), relativo al terzo trimestre del 2026. Tra luglio e settembre gli acquisti netti delle banche centrali e delle altre istituzioni ufficiali hanno raggiunto 321,2 tonnellate, con un incremento del 42% rispetto alle 226,3 tonnellate dello stesso periodo del 2025. Si tratta del risultato trimestrale più consistente dalla fine del 2024 e di un livello nettamente superiore alla media degli ultimi cinque anni, pari a 227 tonnellate. World Gold Council +1
Secondo John Reade, senior market strategist del World Gold Council, la debolezza dei prezzi registrata nel corso del trimestre potrebbe aver incoraggiato alcune banche centrali ad accelerare gli acquisti. Quando le quotazioni scendono, infatti, gli istituti che hanno obiettivi strategici di accumulazione possono trovare condizioni più favorevoli per incrementare le proprie riserve senza dover inseguire i massimi del mercato.
Reade individua anche un secondo elemento: il rafforzamento del dollaro. Per le autorità monetarie che hanno una visione negativa sulle prospettive di lungo periodo della valuta americana, il rialzo del biglietto verde può aver reso più interessante spostare una parte delle riserve verso l’oro, rafforzando una strategia di diversificazione valutaria.
Cina e Polonia protagoniste degli acquisti
A trainare la domanda nel terzo trimestre sono state soprattutto la Cina e la Polonia, che insieme hanno rappresentato circa l’86% degli acquisti netti ufficialmente comunicati dalle banche centrali.
La Banca centrale cinese ha incrementato le proprie riserve di 63 tonnellate, mentre la banca centrale polacca ne ha acquistate altre 40. Seguono Kazakistan e Uzbekistan, entrambi con 14 tonnellate aggiuntive. Anche la Repubblica Ceca ha proseguito il proprio programma di accumulazione, acquistando 5 tonnellate.
La strategia di Varsavia è particolarmente significativa. La Polonia continua a considerare l’oro uno strumento essenziale per rafforzare la sicurezza finanziaria nazionale e ridurre l’esposizione agli asset denominati in valuta estera. Pechino, invece, prosegue un percorso di diversificazione delle riserve che si inserisce nella più ampia strategia di riduzione della dipendenza dal sistema finanziario internazionale incentrato sul dollaro.
Il rapporto del World Gold Council evidenzia, tuttavia, un aspetto importante: i 120 tonnellate di acquisti netti ufficialmente dichiarati rappresentano soltanto una parte della domanda complessiva stimata, pari a 321 tonnellate. Circa il 63% degli acquisti sarebbe infatti riconducibile ad attività non comunicate o non ancora registrate nelle statistiche ufficiali.
È un fenomeno che rende sempre più difficile ricostruire con precisione le strategie di accumulazione delle autorità monetarie, soprattutto dopo il 2022, quando la trasparenza sulle operazioni di gestione delle riserve è diventata meno uniforme. World Gold Council +1
La strategia di diversificazione contro il rischio dollaro
Il ritorno delle banche centrali sul mercato dell’oro va letto soprattutto alla luce dei cambiamenti negli equilibri monetari internazionali.
L’oro non offre interessi e non genera cedole, a differenza dei titoli di Stato americani o di altri strumenti finanziari. Ha però una caratteristica fondamentale per un’autorità monetaria: non rappresenta una passività di un altro Paese e non dipende dalla solvibilità di un governo o dalla politica monetaria di una banca centrale straniera.
La decisione di aumentare le riserve auree risponde quindi a esigenze di protezione patrimoniale, autonomia strategica e gestione dei rischi geopolitici. Il congelamento di una parte delle riserve russe detenute all’estero dopo l’invasione dell’Ucraina nel 2022 ha contribuito a rafforzare questa consapevolezza, mostrando alle autorità monetarie quanto le riserve finanziarie denominate in valute straniere possano essere esposte a decisioni politiche e sanzioni internazionali.
Per molti Paesi, soprattutto quelli emergenti, detenere più oro significa dunque disporre di un’attività di riserva che può essere conservata indipendentemente dalle relazioni finanziarie con Washington.
Una tendenza che supera la correzione dei prezzi
Il dato del terzo trimestre conferma che gli acquisti ufficiali stanno tornando a crescere dopo un avvio d’anno meno brillante. Nei primi nove mesi del 2026 le banche centrali hanno accumulato complessivamente 675 tonnellate di oro, il 6% in più rispetto allo stesso periodo del 2025.
Il confronto tra i trimestri mostra una progressiva accelerazione: 244 tonnellate nel primo trimestre, 289 nel secondo e oltre 321 nel terzo. La ripresa è stata quindi particolarmente significativa nella seconda parte dell’anno. World Gold Council +2
Il World Gold Council ritiene che gli acquisti delle banche centrali possano raggiungere nel 2026 almeno il livello del 2025, quando la domanda ufficiale era stata pari a circa 848 tonnellate. Una previsione che conferma la solidità della componente strategica della domanda, nonostante le oscillazioni delle quotazioni.
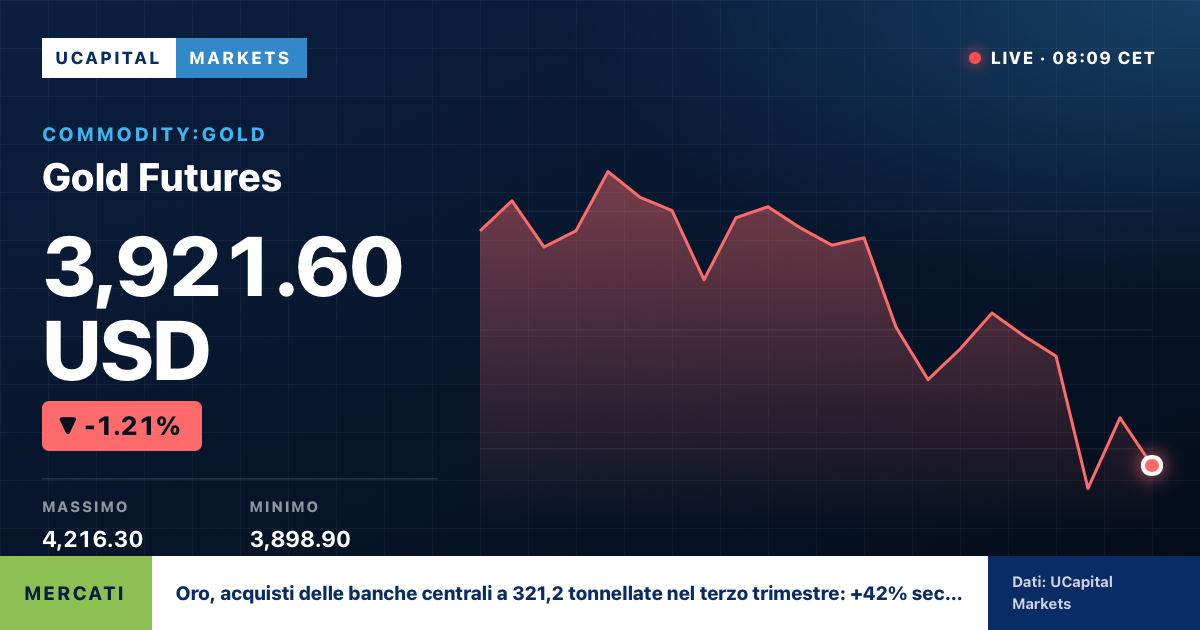
La correzione del prezzo, del resto, non sembra aver compromesso l’interesse degli investitori istituzionali. Dopo aver raggiunto un massimo storico di circa 5.595 dollari l’oncia a gennaio, l’oro ha attraversato una fase di forte arretramento, condizionata dal rafforzamento del dollaro, dalle aspettative sui tassi d’interesse americani e dall’aumento dei costi energetici legato alla guerra con l’Iran. Reuters +1
Il risultato è un mercato nel quale convivono due dinamiche apparentemente contraddittorie: da una parte, la pressione sui prezzi provocata dalle condizioni monetarie e finanziarie; dall’altra, una domanda strutturale sostenuta dalle autorità monetarie che continuano a considerare l’oro un’assicurazione contro l’instabilità internazionale.
La questione centrale, quindi, non è soltanto quanto possa salire o scendere il prezzo dell’oro nei prossimi mesi, ma quanto rapidamente stia cambiando la composizione delle riserve finanziarie mondiali. La progressiva diversificazione rispetto al dollaro potrebbe rappresentare uno dei fattori più importanti per il mercato dei metalli preziosi anche nel 2027.
UCapital24 S.p.A. o società del gruppo possono avere rapporti commerciali con le aziende citate. Questo contenuto non è consulenza finanziaria.
Registrati gratis per fare domande all’AI su questo articolo.
Multipli, bilanci, sentiment e rischi in 60 secondi, con i dati live.