
Pmi Eurozona ottobre: composito a 51,9, minimi da quattro mesi, Francia in contrazione
Il Pmi composito dell'Eurozona scende a 51,9 da 53,1 di settembre, sotto le attese di 52,7. Francia in contrazione, Germania in rallentamento e costi energetici in aumento complicano il quadro per la Bce.
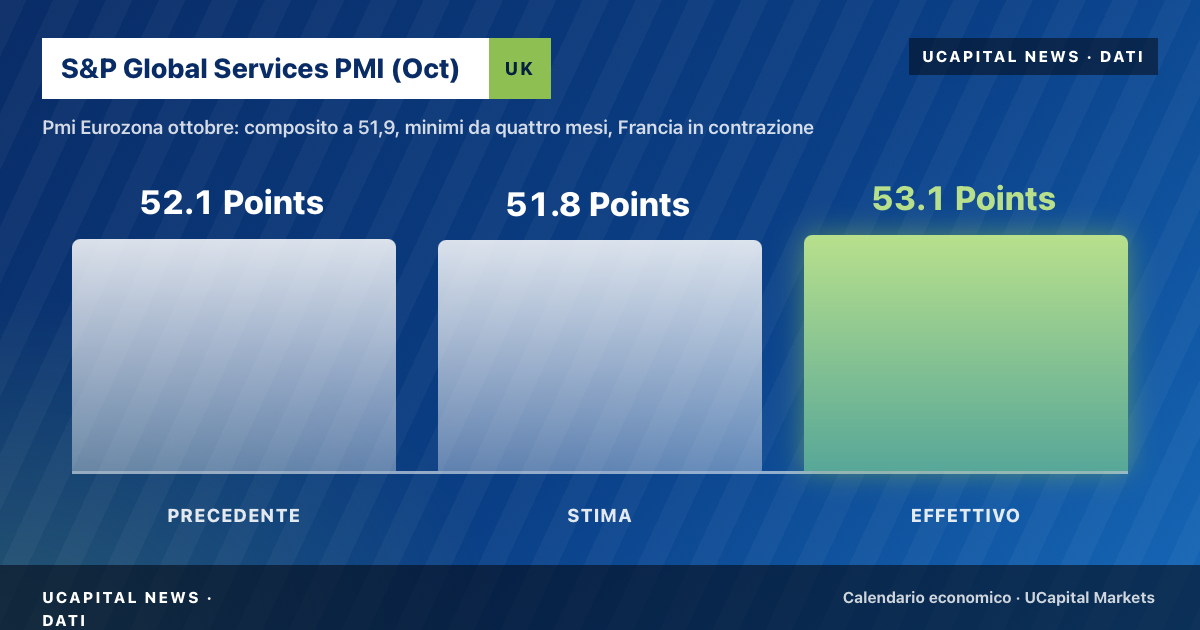
- 01Pmi composito Eurozona a 51,9 da 53,1, sotto le attese di 52,7 e ai minimi da giugno
- 02Francia in contrazione a 48,4 da 51,1; Germania a 52,8 da 53,8
- 03Costi degli input in accelerazione, prezzi di vendita più lenti: margini sotto pressione
- 04Attese di mercato per la Bce: tassi sui depositi al 2,50% la prossima settimana
Eurozona, la crescita rallenta a ottobre
Eurozona, la crescita rallenta a ottobre: il caro energia riaccende l’allarme stagflazione
Il PMI composito scende a 51,9 punti dai 53,1 di settembre, ai minimi da quattro mesi. La Francia torna in contrazione, mentre la Germania rallenta senza perdere slancio espansivo. L’aumento dei costi energetici e la debolezza della domanda complicano le prospettive della Bce.
L’economia dell’Eurozona entra nell’ultima parte dell’anno con un ritmo di crescita più debole e un problema che rischia di diventare sempre più difficile da gestire: la combinazione tra rallentamento dell’attività economica e nuove pressioni sui prezzi. È il segnale che emerge dalle stime preliminari di ottobre del Purchasing Managers’ Index (PMI) elaborate da S&P Global e pubblicate il 23 ottobre.
L’indice composito, che misura l’andamento dell’attività nel settore privato combinando manifattura e servizi, è sceso a 51,9 punti dai 53,1 di settembre, deludendo anche le attese degli analisti, che prevedevano un calo più contenuto a 52,7. Si tratta del livello più basso da giugno, un’indicazione che la ripresa europea sta perdendo velocità proprio mentre le imprese devono fare i conti con costi più elevati, condizioni finanziarie restrittive e un clima di fiducia meno favorevole.
Il dato, tuttavia, non segnala ancora una recessione dell’area euro. La soglia dei 50 punti separa infatti l’espansione dalla contrazione: un PMI superiore a questo livello indica che, nel complesso, le aziende che segnalano un miglioramento dell’attività sono più numerose di quelle che registrano un peggioramento. Il problema è la direzione del movimento: la crescita prosegue, ma si sta indebolendo.
Il caro energia torna a pesare sulle imprese
Il principale elemento di preoccupazione è l’accelerazione dei costi di produzione, alimentata dal rialzo dei prezzi dell’energia, dei carburanti e dei trasporti, anche in relazione alle tensioni e alla guerra in Medio Oriente.
Per le imprese europee l’effetto si manifesta lungo due canali. Da un lato, aumentano le spese per approvvigionamenti, logistica e produzione; dall’altro, diventa più difficile trasferire integralmente questi rincari sui prezzi finali, perché famiglie e aziende clienti sono già condizionate da una domanda meno dinamica.
L’indagine di ottobre segnala proprio questa difficoltà: i costi degli input stanno accelerando, ma i prezzi di vendita aumentano più lentamente rispetto al mese precedente. Il risultato è una possibile compressione dei margini aziendali, che potrebbe tradursi in minori investimenti, maggiore prudenza nelle assunzioni e un rinvio delle decisioni di spesa.
È un passaggio importante perché mostra come uno shock energetico possa colpire simultaneamente crescita e inflazione. Le aziende devono sostenere costi maggiori in una fase in cui la domanda non è abbastanza forte da consentire aumenti generalizzati dei listini senza perdere clienti.
Francia in recessione, la crisi politica diventa un fattore economico
Il dato più preoccupante arriva dalla Francia, dove l’attività economica è tornata a contrarsi dopo il recupero registrato a settembre. Il PMI composito è precipitato da 51,1 a 48,4 punti, ben al di sotto delle attese degli analisti. Sia i servizi, scesi a 48,4, sia il manifatturiero, a 49,3, hanno segnalato una contrazione.
La debolezza congiunturale si intreccia con le difficoltà della politica economica francese. L’incertezza sul percorso di risanamento dei conti pubblici, l’aumento dei rendimenti dei titoli di Stato e le tensioni sociali stanno penalizzando la fiducia delle imprese. A questo quadro si aggiunge l’avvicinarsi delle elezioni presidenziali della primavera 2027, che rende più difficile prevedere gli orientamenti futuri della politica fiscale.
Il rischio è che l’instabilità politica si traduca in un circolo vizioso: maggiori rendimenti sul debito pubblico, condizioni di finanziamento più onerose per famiglie e imprese e rinvio degli investimenti. La Francia è un’economia centrale per l’Eurozona e un suo prolungato indebolimento finirebbe per condizionare anche i partner commerciali, oltre ad aumentare le tensioni sui mercati obbligazionari europei.
Germania, la ripresa industriale perde velocità
Anche la Germania rallenta, pur mantenendo un quadro relativamente più favorevole. Il PMI composito è sceso a 52,8 punti dai 53,8 di settembre, restando sopra la soglia di espansione per il quarto mese consecutivo.
Il rallentamento coinvolge entrambi i comparti: l’indice dei servizi è sceso a 51,7 da 52,9, mentre quello relativo alla produzione manifatturiera è passato a 55,1 da 56. Il PMI manifatturiero complessivo, che comprende anche ordini, occupazione e altri elementi, è invece salito a 54,2 da 53,9.
La distinzione è importante: il settore industriale tedesco mostra ancora segnali di tenuta, sostenuto dagli ordini e dalle esportazioni, ma i servizi risentono di una domanda meno vivace. Inoltre, i costi degli input industriali sono tornati ad accelerare, mentre le imprese segnalano una crescente prudenza nelle prospettive per i mesi successivi.
Per la Germania, il nodo resta la capacità di trasformare il recupero della produzione in una ripresa più ampia e duratura. Se l’aumento dei costi energetici dovesse proseguire, anche il vantaggio offerto dalla tenuta manifatturiera potrebbe ridursi.
Regno Unito: imprese più resilienti, consumatori più prudenti
Il quadro britannico presenta alcune differenze rispetto a quello dell’Eurozona. L’attività delle imprese continua a espandersi, ma la fiducia delle famiglie si è deteriorata sensibilmente.
Il PMI composito preliminare britannico si è attestato a 51,8 punti in ottobre, rispetto ai 52 di settembre, indicando una crescita modesta. Sul fronte dei consumi, però, emergono segnali di maggiore cautela: i volumi delle vendite al dettaglio sono diminuiti dello 0,4% a settembre e la fiducia dei consumatori è scesa a -24 in ottobre, secondo i dati riportati dal Guardian.
Il contrasto è significativo. Le imprese riescono ancora a mantenere l’attività in territorio espansivo, ma il rincaro del costo della vita e l’incertezza sulle prospettive economiche rischiano di frenare la spesa delle famiglie. Se questa debolezza dovesse consolidarsi, potrebbe riflettersi sui ricavi delle aziende dei servizi e del commercio nei mesi cruciali per i consumi di fine anno.
Ordini, occupazione e fiducia: i segnali di un rallentamento più profondo
Al di là dell’indice principale, sono tre gli elementi che meritano attenzione.
- Nuovi ordini: crescono al ritmo più debole degli ultimi quattro mesi. La domanda interna perde slancio, anche se gli ordini dall’estero dell’Eurozona sono aumentati per il terzo mese consecutivo, interrompendo una lunga fase di flessione.
- Occupazione: la creazione di posti di lavoro è quasi ferma. I servizi continuano ad assumere, ma a un ritmo più contenuto, mentre il manifatturiero torna a registrare una lieve riduzione degli organici.
- Fiducia delle imprese: scende ai minimi da cinque mesi, con un deterioramento particolarmente marcato nel settore industriale e in Francia.
Questi indicatori suggeriscono che il rallentamento non è soltanto una questione di costi. Le imprese stanno diventando più caute perché vedono una domanda meno dinamica, margini sotto pressione e un contesto finanziario meno favorevole.
La Bce davanti al dilemma tra inflazione e crescita
Il PMI di ottobre complica le scelte della Banca centrale europea. L’aumento dei costi energetici rischia di trasferirsi nuovamente sui prezzi, proprio mentre la crescita perde slancio e il mercato del lavoro mostra segnali di raffreddamento.
In condizioni normali, un’economia più debole potrebbe giustificare una politica monetaria meno restrittiva. Ma se il rincaro dell’energia alimenta l’inflazione, tagliare i tassi troppo presto potrebbe rendere più difficile riportare la dinamica dei prezzi verso l’obiettivo del 2%.
Le attese riportate da Reuters indicano una possibile conferma del tasso sui depositi al 2,50% nella riunione della prossima settimana, con un rialzo di 25 punti base ipotizzato per dicembre. Si tratta di aspettative di mercato, non di decisioni già prese dalla Bce.
La questione decisiva sarà capire se l’accelerazione dei costi rappresenti uno shock temporaneo o l’inizio di una nuova fase di pressioni inflazionistiche persistenti. Nel primo caso, la Bce potrebbe permettersi di attendere valutando l’impatto sull’economia; nel secondo, sarebbe costretta a considerare una politica più restrittiva anche in presenza di una crescita più debole.
Il rischio stagflazione torna al centro dello scenario europeo
Il quadro che emerge dall’indagine di ottobre non è ancora quello di una stagflazione conclamata, perché l’attività economica dell’Eurozona continua a crescere. Ma gli ingredienti di uno scenario problematico sono presenti: costi in aumento, crescita in rallentamento, fiducia in calo e occupazione vicina alla stagnazione.
La differenza rispetto a una normale fase di debolezza ciclica è che le imprese non devono affrontare soltanto una domanda insufficiente: devono anche difendere i margini da rincari che non sempre possono trasferire sui clienti.
Se questa combinazione dovesse protrarsi, l’Europa rischierebbe di ritrovarsi con investimenti più deboli, consumi meno dinamici e un’inflazione più difficile da domare. Per i governi, significherebbe affrontare una congiuntura sfavorevole con margini di bilancio limitati; per la Bce, gestire il conflitto tra stabilità dei prezzi e sostegno all’attività economica.
La conclusione è che il PMI di ottobre non certifica una recessione europea, ma segnala un deterioramento della qualità della ripresa. La tenuta della Germania non basta a compensare le difficoltà francesi, mentre il caro energia torna a rappresentare un rischio comune. Le prossime rilevazioni saranno decisive per capire se si tratta di una frenata temporanea o dell’inizio di una fase più persistente di stagnazione e inflazione.
UCapital Asset Management LLP o società del gruppo possono avere rapporti commerciali con le aziende citate. Questo contenuto non è consulenza finanziaria.
Registrati gratis per fare domande all’AI su questo articolo.
Crescita, inflazione e tassi delle principali economie, con gli impatti sul tuo business.