
Risiko bancario: Crédit Agricole propone la fusione con Banco BPM, Intesa avanza su Mps
Crédit Agricole ha presentato a Banco BPM una proposta amichevole di fusione con la controllata italiana, mentre l'Opas di Intesa Sanpaolo su Mps parte il 24 novembre. Sullo sfondo, lo sguardo si sposta su Generali.
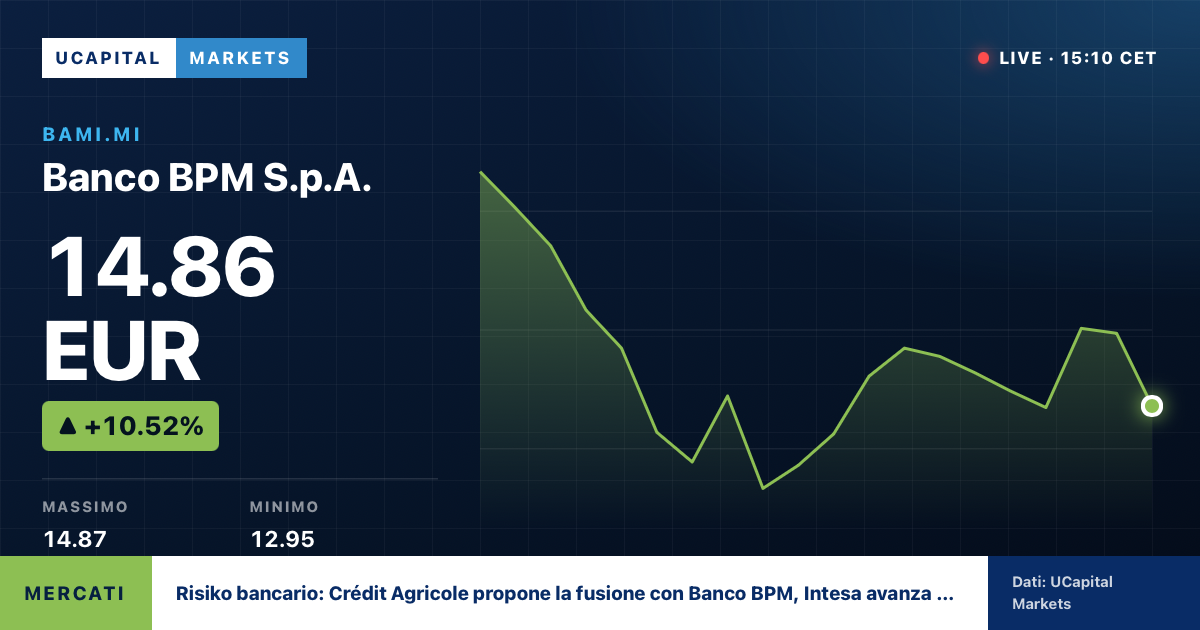
- 01Crédit Agricole propone a Banco BPM la fusione con Crédit Agricole Italia: premio del 20% e dividendo straordinario da 1 miliardo.
- 02Sinergie stimate in circa 800 milioni l'anno ante imposte; completamento atteso nella seconda metà del 2027.
- 03L'Opas di Intesa Sanpaolo su Mps, da circa 31,8 miliardi, si apre il 24 novembre e dura fino al 22 gennaio 2027.
- 04Il dossier riapre il dibattito sul golden power; l'attenzione potrebbe poi spostarsi su Generali.
Banche, il risiko italiano entra nella fase decisiva: Crédit Agricole punta su Banco BPM, Intesa prepara la conquista di Mps. Dopo il credito potrebbe toccare alle assicurazioni
Il risiko bancario italiano si avvicina a una svolta che potrebbe ridisegnare profondamente gli equilibri del sistema finanziario nazionale. Due operazioni, entrambe destinate ad avere conseguenze rilevanti sulla struttura del mercato, stanno prendendo forma contemporaneamente: la proposta di Crédit Agricole di fondere la propria controllata italiana con Banco BPM e l’offerta pubblica di acquisto e scambio lanciata da Intesa Sanpaolo su Monte dei Paschi di Siena.
Se entrambe le operazioni dovessero andare in porto, il panorama bancario italiano uscirebbe trasformato da una stagione di acquisizioni, tentativi di scalata e alleanze che negli ultimi due anni ha accelerato il processo di concentrazione del settore. Due istituti oggi indipendenti verrebbero assorbiti in gruppi più grandi, mentre si aprirebbe una nuova fase nella competizione per il controllo degli asset finanziari italiani.
La conseguenza potrebbe essere anche uno spostamento dell’interesse degli investitori verso un altro grande comparto ancora caratterizzato da importanti possibilità di aggregazione: quello assicurativo, con Assicurazioni Generali al centro delle attenzioni.
La mossa francese su Banco BPM: nasce un terzo polo bancario
La novità più importante è arrivata il 9 novembre da Parigi. Crédit Agricole ha presentato al consiglio di amministrazione di Banco BPM una proposta amichevole per avviare le trattative su una fusione con Crédit Agricole Italia. L’operazione porterebbe alla nascita del terzo gruppo bancario italiano, con circa 6,5 milioni di clienti e oltre 2.300 filiali.
Il progetto prevede che Banco BPM costituisca il fulcro della nuova entità, che manterrebbe la quotazione alla Borsa di Milano. L’attuale amministratore delegato Giuseppe Castagna resterebbe alla guida del gruppo, mentre Crédit Agricole rafforzerebbe significativamente il proprio ruolo nel mercato italiano.
Il gruppo francese, già primo azionista di Banco BPM con una partecipazione del 29,6%, arriverebbe a detenere circa il 45% del capitale della nuova banca. Agli azionisti di Piazza Meda verrebbe riconosciuto un premio del 20% attraverso il rapporto di concambio, oltre a un dividendo straordinario da un miliardo di euro.
Le sinergie industriali e finanziarie attese sono stimate in circa 800 milioni di euro all’anno ante imposte. Secondo le previsioni presentate da Crédit Agricole, l’operazione potrebbe determinare un incremento del 24% dell’utile per azione di Banco BPM nel 2027.
Non si tratta, tuttavia, di un’acquisizione già conclusa. La proposta dovrà essere valutata dal consiglio di amministrazione di Banco BPM e successivamente sottoposta alle necessarie approvazioni assembleari e regolamentari. Tra queste figura anche il ricorso alla procedura di whitewash, necessaria per esentare Crédit Agricole dall’obbligo di un’offerta pubblica di acquisto totalitaria, oltre alle autorizzazioni della Bce e del governo italiano attraverso il golden power.
Il completamento dell’operazione è previsto, nelle intenzioni del proponente, nella seconda metà del 2027.
Intesa-Mps, il passaggio decisivo arriva il 24 novembre
Parallelamente si avvicina un altro appuntamento fondamentale per il futuro del credito italiano. Intesa Sanpaolo ha ottenuto dalla Consob il via libera al documento di offerta e al prospetto relativi all’operazione su Monte dei Paschi di Siena.
Il periodo di adesione all’Opas partirà il 24 novembre e si concluderà il 22 gennaio 2027, salvo proroghe. L’offerta, il cui valore è indicato in circa 31,8 miliardi di euro, prevede per ciascuna azione Mps consegnata 1,25 euro in contanti e 1,664 nuove azioni Intesa Sanpaolo.
Si tratta di un’operazione di dimensioni eccezionali, destinata a modificare ulteriormente la geografia del sistema bancario italiano. Intesa, già primo gruppo nazionale, rafforzerebbe la propria posizione incorporando un istituto che negli ultimi anni è tornato protagonista del risiko finanziario, anche attraverso l’acquisizione di Mediobanca.
La partita, però, non è ancora chiusa. Mps non ha formalmente accettato l’offerta e sta ancora valutando i termini dell’operazione. Il progetto di Intesa dovrà quindi confrontarsi con le valutazioni degli azionisti e con le possibili implicazioni industriali e occupazionali.
Un elemento importante è il destino della rete commerciale e delle attività di Mps. L’integrazione dovrà essere gestita tenendo conto anche delle esigenze concorrenziali, della presenza territoriale e della necessità di evitare sovrapposizioni eccessive tra le strutture dei due gruppi.
Due anni di risiko: come cambia la mappa delle banche italiane
Per comprendere la portata delle due operazioni bisogna guardare a quanto è accaduto dal 2024 a oggi. Il settore bancario italiano, a lungo caratterizzato da una frammentazione relativamente elevata rispetto ai principali mercati europei, è diventato uno dei terreni più movimentati per le operazioni di fusione e acquisizione.
La prima grande partita è stata quella tra UniCredit e Banco BPM. Nel novembre 2024 UniCredit aveva lanciato un’offerta da circa 10 miliardi di euro, successivamente portata a circa 15 miliardi, per conquistare Piazza Meda. L’operazione si è però arenata nel luglio 2025, dopo il confronto con il governo italiano e le condizioni imposte attraverso il golden power.
Nel frattempo Banco BPM aveva completato l’acquisizione di Anima Holding, rafforzando la propria presenza nel risparmio gestito.
Un altro passaggio fondamentale è stata l’aggregazione tra BPER e Banca Popolare di Sondrio, realizzata attraverso un’offerta da circa 5,4 miliardi di euro. L’integrazione ha dato vita a un gruppo con circa 6 milioni di clienti e oltre 2.000 filiali.
Anche Mps ha cambiato radicalmente dimensione e prospettive. Dopo il risanamento e il ritorno sotto il controllo del mercato, la banca senese ha incorporato Mediobanca nel 2026, trasformandosi in uno dei protagonisti del consolidamento finanziario nazionale.
A completare il quadro c’è l’acquisizione di Illimity da parte di Banca Ifis, un’ulteriore operazione che ha contribuito a ridurre il numero degli istituti indipendenti quotati.
Il risultato è un settore sempre più concentrato, nel quale le grandi banche cercano dimensioni maggiori, economie di scala e una presenza più competitiva nei servizi finanziari, nel credito alle imprese e nella gestione del risparmio.
Il nodo politico: il governo perde il controllo del risiko?
C’è anche una questione politica dietro questa nuova fase del consolidamento. Il governo Meloni aveva manifestato l’intenzione di favorire la nascita di un grande polo bancario nazionale, in grado di contrastare il predominio di Intesa Sanpaolo e UniCredit.
In questa strategia Banco BPM e Mps avrebbero potuto rappresentare due elementi complementari per costruire un terzo grande gruppo italiano, mantenendo una significativa influenza nazionale sul settore.
La proposta di Crédit Agricole modifica però radicalmente questo scenario. Se andasse in porto, una delle principali banche italiane finirebbe sotto una maggiore influenza di un gruppo francese, che diventerebbe azionista di riferimento della nuova entità.
La questione è particolarmente delicata anche perché Crédit Agricole possiede già una presenza significativa nel mercato italiano, non soltanto attraverso le attività bancarie, ma anche nel credito al consumo, nel leasing, nell’assicurazione e nel risparmio gestito.
La vicenda riapre quindi il dibattito sull’utilizzo del golden power e sulla coerenza della politica industriale del governo. L’esecutivo aveva ostacolato il progetto di UniCredit su Banco BPM, mentre ora si trova a valutare una possibile aggregazione con un gruppo straniero.
Le opposizioni hanno già contestato la gestione governativa del dossier, sostenendo che il tentativo di preservare il controllo nazionale sul credito rischia di produrre un risultato opposto.
Dopo le banche, il prossimo obiettivo potrebbe essere Generali
Il consolidamento del settore bancario potrebbe avere un effetto a catena anche sul comparto assicurativo e sul risparmio gestito.
Con Banco BPM destinata, almeno nelle intenzioni di Crédit Agricole, a entrare in una nuova aggregazione e Mps impegnata nella partita con Intesa, il numero dei grandi istituti indipendenti disponibili per future operazioni diminuirebbe ulteriormente.
L’attenzione degli investitori potrebbe quindi spostarsi verso Assicurazioni Generali, il principale gruppo assicurativo italiano e uno dei maggiori operatori europei.
Generali rappresenta un asset strategico per diversi motivi: le dimensioni patrimoniali, la presenza internazionale, il peso nella gestione del risparmio e i collegamenti con il sistema bancario attraverso partecipazioni e rapporti industriali.
Non significa che sia già in preparazione un’offerta per conquistare il Leone di Trieste. Si tratta piuttosto di uno scenario che potrebbe acquistare maggiore rilevanza una volta completata la riorganizzazione del settore bancario.
Del resto, le vicende degli ultimi anni hanno dimostrato quanto siano stretti i collegamenti tra banche, assicurazioni, fondi e grandi investitori istituzionali. La stessa partita di Mps ha coinvolto Banca Generali, Unipol, BPER e altri azionisti di peso.
In questo contesto, Generali potrebbe diventare il centro di nuove strategie di aggregazione, alleanze industriali o riorganizzazione degli assetti azionari.
Le nuove dimensioni del sistema bancario e le prospettive per il mercato
La concentrazione del credito italiano presenta vantaggi evidenti, ma anche rischi che non possono essere sottovalutati.
Da un lato, gruppi più grandi possono contare su maggiori risorse per investire nella digitalizzazione, nell’intelligenza artificiale, nella sicurezza informatica e nei servizi finanziari integrati. Possono inoltre beneficiare di economie di scala, diversificare i ricavi e rafforzare la capacità di competere con i grandi operatori europei.
Dall’altro, una maggiore concentrazione potrebbe ridurre la concorrenza, soprattutto in alcuni territori dove la presenza di pochi grandi gruppi rischia di limitare le alternative per famiglie e imprese.
Un altro interrogativo riguarda l’occupazione e la rete degli sportelli. Le fusioni comportano inevitabilmente la necessità di razionalizzare strutture, sistemi informatici e organizzazioni commerciali, con possibili conseguenze sul personale e sulla presenza bancaria nelle aree periferiche.
La vera sfida sarà capire se il risiko produrrà gruppi più efficienti e competitivi oppure semplicemente istituti più grandi e concentrati.
Una cosa appare ormai evidente: il sistema bancario italiano sta entrando in una nuova fase della propria storia. Dopo anni di risanamenti, privatizzazioni e acquisizioni, il mercato si prepara a una configurazione nella quale pochi grandi gruppi concentreranno una quota crescente del credito, del risparmio e dei servizi finanziari. E una volta ridisegnata la mappa delle banche, la prossima partita potrebbe giocarsi nel mondo delle assicurazioni.
UCapital24 S.p.A. o società del gruppo possono avere rapporti commerciali con le aziende citate. Questo contenuto non è consulenza finanziaria.
Registrati gratis per fare domande all’AI su questo articolo.
Scopri UCapital Capital Markets: Deal Flow, data room, investitori in target.