
Private equity immobiliare distressed: in Italia conta il margine, non lo sconto
I fondi di private equity guardano a immobili in sofferenza e NPL immobiliari. Tra sconti sul prezzo, tempi di recupero e rischi legali si decide il margine reale.
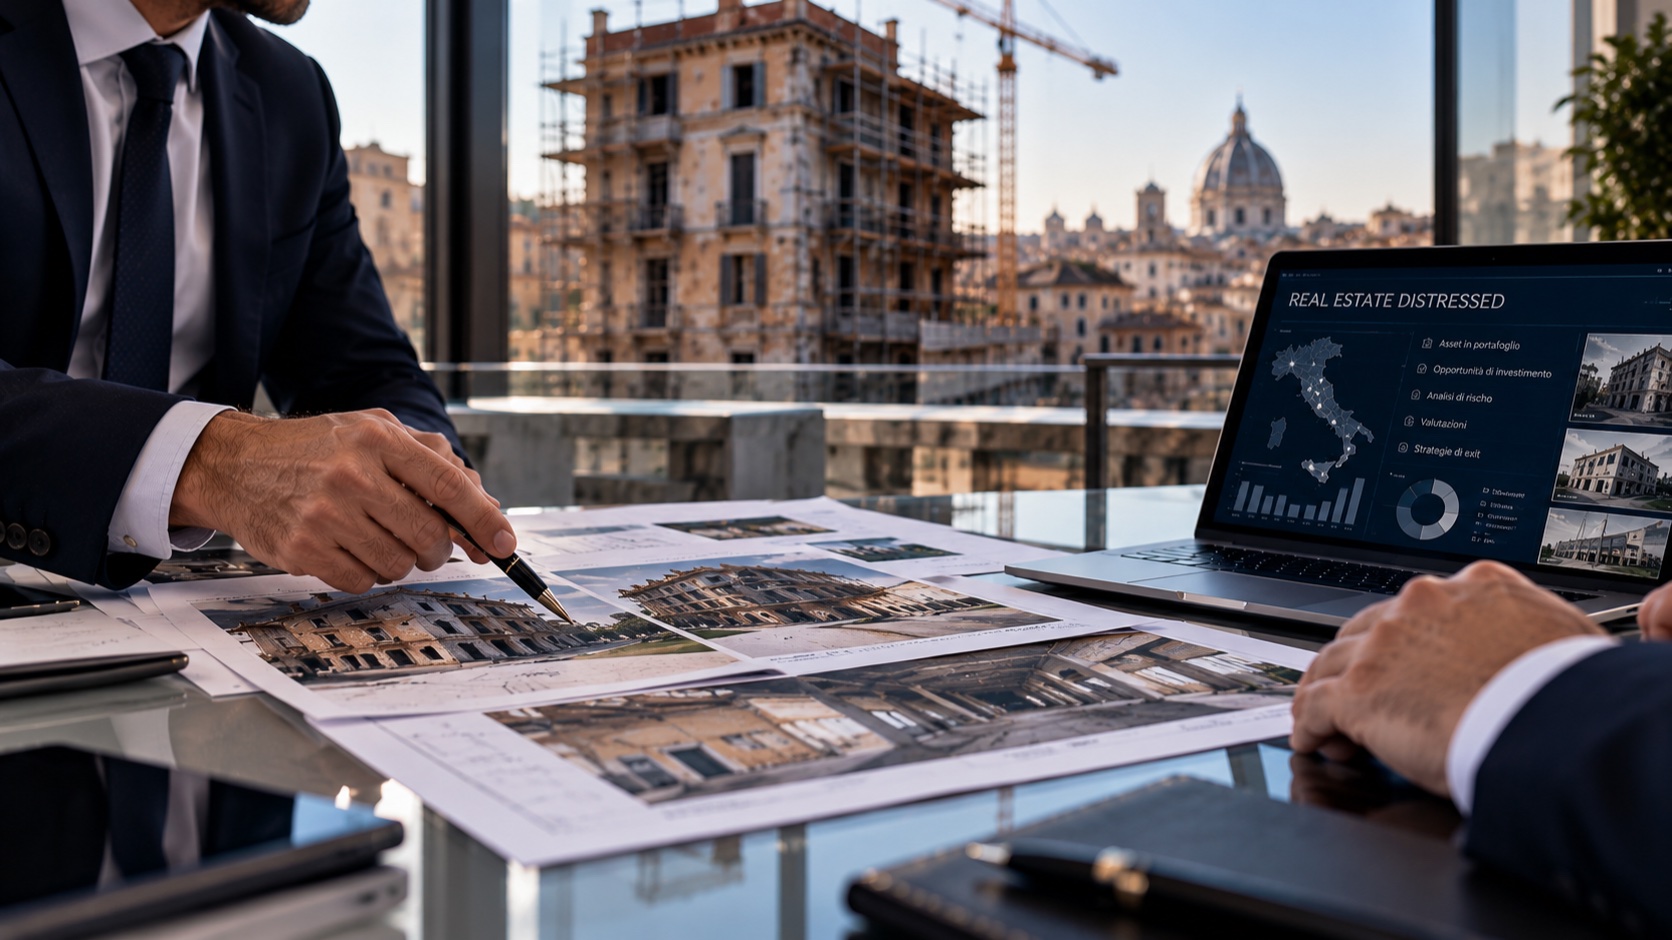
- 01Il private equity immobiliare distressed comprende immobili, portafogli e crediti deteriorati garantiti da real estate.
- 02Lo sconto sul prezzo d'acquisto non coincide con il margine di profitto, che dipende da tempi e costi di recupero.
- 03Banche italiane, servicer e fondi sono gli snodi del trasferimento degli asset complessi.
- 04I rischi legali e procedurali sono una variabile centrale nelle valutazioni.
Il private equity immobiliare distressed è un segmento in cui i fondi specializzati rilevano asset in difficoltà finanziaria per ristrutturarli e valorizzarli. In Italia il tema riguarda soprattutto NPL immobiliari, banche e servicer, e il punto chiave è la differenza tra sconto e margine.
Cosa è successo
Il tema è quello del ruolo dei fondi di private equity nel mercato immobiliare distressed. Si tratta di investitori che individuano e rilevano immobili, portafogli e patrimoni nati da crisi aziendali, esposizioni bancarie deteriorate o dismissioni di fondi istituzionali, con l'obiettivo di riportarli a valore e rivenderli.
Come funzionano i modelli di business
Le strategie seguono in genere alcuni schemi:
- acquisto diretto di immobili a valori inferiori rispetto alle normali condizioni di mercato;
- acquisizione di crediti deteriorati garantiti da immobili, i cosiddetti NPL immobiliari, con successiva gestione del recupero;
- ristrutturazione del debito del proprietario o del veicolo che detiene l'asset;
- riposizionamento, ristrutturazione edilizia e rivendita, singola o per lotti.
Gli attori coinvolti
Le banche italiane cedono le posizioni deteriorate, i servicer gestiscono la pratica e il recupero, i fondi di investimento e le società di gestione patrimoniale strutturano i veicoli. Anche la Banca d'Italia, come autorità di vigilanza, è un riferimento per la qualità del credito del sistema.
Perché conta
Per i fondi istituzionali, le società immobiliari e gli imprenditori, il mercato distressed offre un canale di accesso ad asset complessi. Va però distinto lo sconto sul prezzo di acquisto dal margine effettivo: il primo è un punto di partenza, il secondo dipende da tempi di recupero, costi di gestione, oneri legali e prezzo finale di rivendita.
I rischi finanziari e legali
Tra i rischi figurano la durata delle procedure esecutive e delle aste, la titolarità e la regolarità urbanistica degli immobili, le garanzie, le eventuali ipoteche concorrenti e il costo del capitale impiegato nel periodo di detenzione. Ritardi nei tempi possono ridurre in modo sensibile il rendimento rispetto a quanto suggerisce lo sconto iniziale.
Cosa guardare adesso
Gli elementi da seguire sono la composizione dei portafogli messi in vendita dalle banche italiane, il ruolo dei servicer nella gestione dei recuperi e la qualità delle garanzie immobiliari. Contano inoltre i tempi delle procedure giudiziarie, le valutazioni degli immobili commerciali in difficoltà e la capacità dei fondi di completare la valorizzazione e la rivendita.
Quali dati osservare
Per valutare le singole operazioni servono dati distinti: prezzo pagato rispetto al valore lordo del credito o dell'immobile, durata media del recupero, costi sostenuti e ricavi finali. Solo il confronto tra queste voci permette di stimare il margine reale, evitando generalizzazioni sui rendimenti del settore.
UCapital24 S.p.A. o società del gruppo possono avere rapporti commerciali con le aziende citate. Questo contenuto non è consulenza finanziaria.
Registrati gratis per fare domande all’AI su questo articolo.
Scopri UCapital Capital Markets: Deal Flow, data room, investitori in target.