
CVC e GBL superano il 90% di Recordati: via al delisting da Piazza Affari
Il consorzio guidato da CVC Capital Partners con GBL ha superato il 90% del capitale il 9 novembre, aprendo all'uscita di Recordati dalla Borsa di Milano. L'operazione vale circa 11 miliardi di euro.
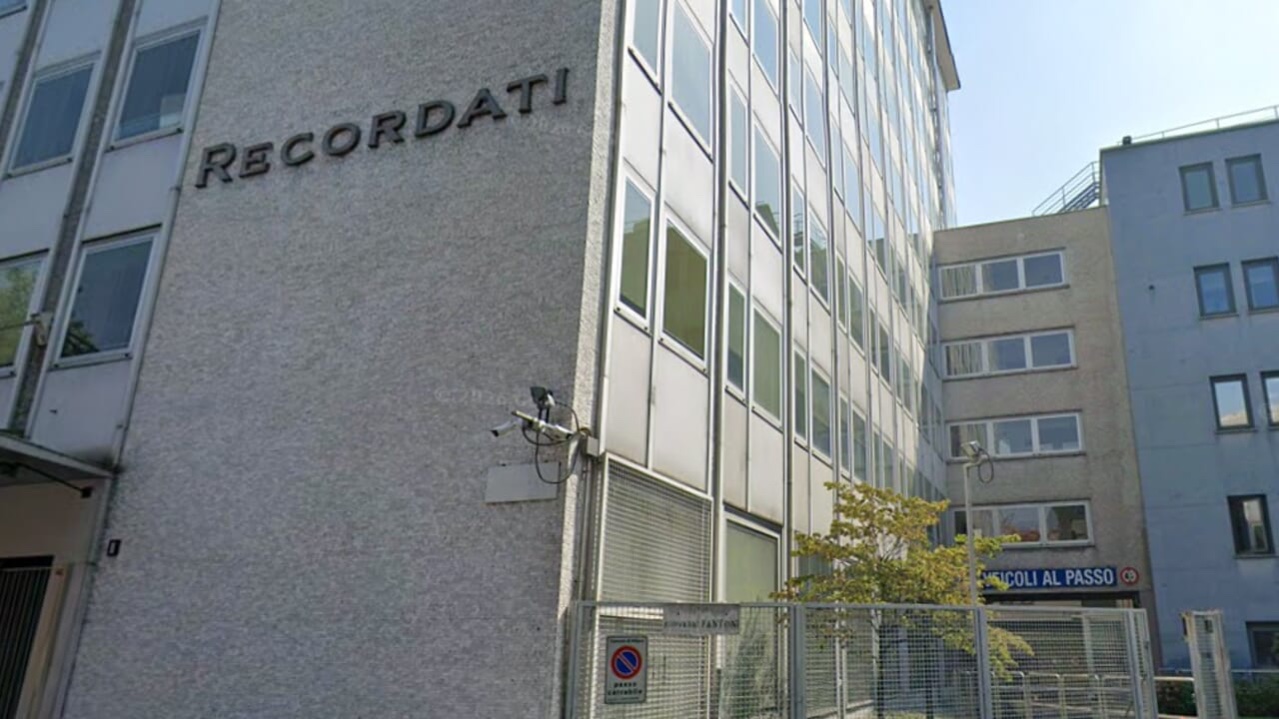
- 01Il 9 novembre CVC e GBL hanno superato il 90% del capitale di Recordati, passaggio chiave per il delisting.
- 02Offerta migliorata il 6 ottobre a 53 euro per azione, da 51,29 euro, dopo le critiche di Palliser Capital.
- 03Pacchetto finanziario annunciato da 7,58 miliardi di euro: secondo Latham & Watkins, il maggiore LBO europeo del 2026.
- 04Nel 2025 Recordati ha registrato ricavi per 2,62 miliardi (+11,8%) ed EBITDA di 991 milioni.
CVC conquista Recordati: via libera al delisting
CVC conquista Recordati: il colosso farmaceutico italiano passa al private equity per circa 11 miliardi. Via libera al delisting da Piazza Affari
11 novembre 2026 | Finanza, industria farmaceutica, private equity
Il fondo di private equity CVC Capital Partners si prepara a completare l’acquisizione del controllo totalitario di Recordati, uno dei principali gruppi farmaceutici italiani, insieme al partner finanziario belga Groupe Bruxelles Lambert (GBL).
L’operazione, che valuta il gruppo circa 11 miliardi di euro, ha raggiunto un passaggio decisivo il 9 novembre: il consorzio ha superato la soglia del 90% del capitale, aprendo la strada all’acquisizione delle azioni residue e all’uscita di Recordati dalla Borsa di Milano.
Si chiude così una nuova importante operazione di privatizzazione di una società industriale italiana quotata, dopo che CVC era già entrata nel capitale del gruppo nel 2018, assumendone il controllo attraverso l’acquisizione della partecipazione della famiglia fondatrice.
La transazione è anche uno dei più importanti leveraged buyout europei del 2026 e conferma il crescente interesse dei grandi fondi internazionali per l’industria farmaceutica, considerata un settore strategico per la crescita e la diversificazione degli investimenti.
Reuters +2
L’offerta: 53 euro per azione e una valutazione da 11 miliardi
La scalata è stata condotta attraverso Respighi BidCo, il veicolo costituito per l’operazione.
La proposta iniziale, annunciata nel maggio 2026, prevedeva un corrispettivo di 51,29 euro per azione, per un valore complessivo di circa 10,7 miliardi.
Il 6 ottobre, dopo le critiche di alcuni investitori e in particolare dell’azionista attivista Palliser Capital, CVC e GBL hanno migliorato l’offerta portandola a 53 euro per azione.
Considerando anche il dividendo di 0,71 euro già distribuito nel maggio scorso, il valore economico complessivo riconosciuto agli azionisti è pari a 53,71 euro per azione.
La nuova proposta è stata definita dai compratori come definitiva e non ulteriormente migliorabile.
L’operazione ha quindi superato la soglia minima di adesione del 66,67%, ma inizialmente non aveva raggiunto il 90% necessario per procedere al delisting. Per questo motivo il consorzio ha riaperto i termini dell’offerta dal 3 al 9 novembre.
Al termine di questa seconda finestra, CVC e GBL hanno superato il 90% del capitale, come comunicato il 9 novembre sulla base delle risultanze regolamentari.
live +2
Un secolo di storia industriale italiana
Recordati nasce nel 1926 a Correggio, in Emilia-Romagna, come attività farmaceutica della famiglia Recordati. Nel corso di un secolo si è trasformata in un gruppo internazionale con sede a Milano, presente in circa 150 mercati e con 4.700 dipendenti.
Il gruppo opera in tre grandi aree:
- Specialty & Primary Care: medicinali per patologie cardiovascolari, urologiche, gastroenterologiche e altre aree terapeutiche.
- Rare Diseases: farmaci specialistici per malattie rare, un segmento caratterizzato da elevati margini e importanti barriere all’ingresso.
- Pharmaceutical Chemicals: produzione di principi attivi e sostanze utilizzate dall’industria farmaceutica.
La trasformazione più significativa degli ultimi anni è stata proprio la crescita delle attività dedicate alle malattie rare, che oggi rappresentano uno dei principali motori di sviluppo del gruppo.
Annual Report 2025 +2
I numeri: ricavi per 2,6 miliardi e quasi un miliardo di EBITDA
I risultati economici spiegano perché Recordati sia diventata un obiettivo particolarmente interessante per il private equity.
2,62 mld
Ricavi 2025
+11,8%
991 mln
EBITDA 2025
+14,5%
651 mln
Utile netto rettificato
+14,5%
559 mln
Free cash flow
Esercizio 2025
Il segmento delle malattie rare ha generato nel 2025 ricavi per circa 1,08 miliardi, in crescita del 29,7%. Rappresenta ormai oltre il 41% del fatturato farmaceutico.
Tra i medicinali più importanti figurano Isturisa, utilizzato nel trattamento della sindrome di Cushing, Signifor ed Enjaymo, destinato a pazienti affetti da una rara patologia ematologica.
Il gruppo aveva inoltre indicato per il 2026 obiettivi di ricavi compresi tra 2,73 e 2,8 miliardi e un EBITDA tra 995 milioni e 1,03 miliardi.
Sono numeri che mostrano una società con una buona generazione di cassa, una presenza internazionale consolidata e prospettive di crescita interessanti. Annual Report 2025 +1
Il finanziamento: un leveraged buyout da record
Uno degli aspetti più rilevanti dell’operazione riguarda la struttura finanziaria.
Per finanziare l’acquisizione, il consorzio ha predisposto un’architettura che combina finanziamenti bancari, obbligazioni high yield e strumenti di debito subordinato.
Secondo la documentazione pubblicata dallo studio legale Latham & Watkins il 5 novembre, il pacchetto finanziario complessivo annunciato ammonta a 7,58 miliardi di euro.
Tra gli strumenti principali figurano:
- 6,05 miliardi di euro di finanziamenti bancari senior secured, a tasso fisso e variabile;
- 850 milioni di linea revolving e finanziamento a termine;
- 1,53 miliardi di euro di strumenti PIK (Payment-in-Kind), ossia debito i cui interessi possono essere capitalizzati anziché pagati immediatamente;
- circa 6,05 miliardi di euro di emissioni obbligazionarie high yield garantite, in euro e dollari, con scadenze nel 2031 e 2033.
Le diverse componenti sono strumenti distinti e in parte sovrapposti nel processo di finanziamento: non vanno sommate come se rappresentassero tutte risorse aggiuntive.
La struttura è particolarmente significativa perché Latham definisce questa transazione il maggiore leveraged buyout annunciato in Europa nel 2026.
Anche il collocamento obbligazionario rappresenta un record per il mercato europeo dei finanziamenti high yield destinati a operazioni di LBO.
lw.com
La strategia di CVC: crescita attraverso acquisizioni
Perché un fondo investe circa 11 miliardi in un gruppo farmaceutico già così sviluppato?
La risposta è nella possibilità di accelerarne la crescita attraverso nuove acquisizioni e una diversa gestione strategica del portafoglio.
CVC conosce bene Recordati: controlla indirettamente una partecipazione del 46,8% dal 2018. La nuova operazione, realizzata insieme a GBL e ad altri investitori istituzionali, punta a portare la società fuori dalla Borsa per poter gestire con maggiore flessibilità le future decisioni industriali e finanziarie.
Tra gli investitori che partecipano al consorzio figurano Abu Dhabi Investment Authority, Canada Pension Plan Investment Board e Andrea Recordati, presidente del gruppo.
Il piano industriale non è stato ancora dettagliato pubblicamente in tutti i suoi elementi, ma l’obiettivo dichiarato è esplorare ulteriori operazioni di crescita e valorizzare le diverse attività del gruppo.
Reuters +1
Cosa cambia per l’industria farmaceutica italiana
L’acquisizione di Recordati si inserisce in una fase di forte consolidamento internazionale del settore farmaceutico.
Negli ultimi mesi si sono moltiplicate le operazioni transfrontaliere che coinvolgono società italiane e gruppi stranieri. Anche Chiesi e Angelini hanno realizzato importanti investimenti negli Stati Uniti.
Per Recordati il passaggio al private equity potrebbe significare maggiore capacità finanziaria per acquisire aziende biotech, portafogli di farmaci specialistici e società attive nelle malattie rare.
Esiste però anche un altro aspetto: il ricorso massiccio al debito per finanziare l’acquisizione.
La nuova struttura finanziaria impone di monitorare il rapporto tra indebitamento, generazione di cassa e investimenti industriali. Una leva elevata non è necessariamente un problema per un’azienda con la redditività di Recordati, ma potrebbe diventarlo se gli interessi sul debito sottraessero risorse alla ricerca, allo sviluppo e alle acquisizioni.
C’è poi il tema della governance: con il delisting, il gruppo non sarà più sottoposto alla stessa disciplina informativa e al controllo quotidiano del mercato azionario.
Il significato dell’operazione: un’altra grande azienda italiana esce dalla Borsa
La vicenda Recordati ha un significato che va oltre il valore economico della transazione.
Nel 2018 CVC era entrata nel capitale acquisendo il controllo della società dalla famiglia fondatrice. Otto anni dopo, insieme a GBL e a investitori istituzionali, completa il percorso per sottrarre il gruppo al mercato azionario.
Il risultato è un’operazione da circa 11 miliardi di euro che conferma l’attrattività dell’industria farmaceutica italiana per i grandi fondi internazionali.
Il gruppo resta un’importante realtà industriale con radici italiane, ma cambia profondamente il suo assetto proprietario e finanziario.
La vera scommessa di CVC sarà trasformare Recordati da grande gruppo farmaceutico quotato in una piattaforma internazionale di acquisizioni e sviluppo nel settore dei farmaci specialistici. La capacità di mantenere gli investimenti in ricerca e innovazione, gestendo contemporaneamente il nuovo debito, sarà il principale indicatore del successo dell’operazione.
UCapital24 S.p.A. o società del gruppo possono avere rapporti commerciali con le aziende citate. Questo contenuto non è consulenza finanziaria.
Registrati gratis per fare domande all’AI su questo articolo.
Scopri UCapital Capital Markets: Deal Flow, data room, investitori in target.