
Auto cinesi superano le giapponesi in Europa: quota al 14,5% a settembre, dice Dataforce
Per la prima volta in un intero trimestre i marchi cinesi hanno immatricolato più auto dei giapponesi in Europa, con il 12,7% delle vendite. A settembre la quota record è del 14,5%.
- 01Primo trimestre intero in cui i marchi cinesi superano i giapponesi in Europa: quota del 12,7%
- 02A settembre record mensile del 14,5%, trainato dalle ibride, secondo Dataforce
- 03I dazi UE colpiscono le elettriche a batteria ma non le ibride
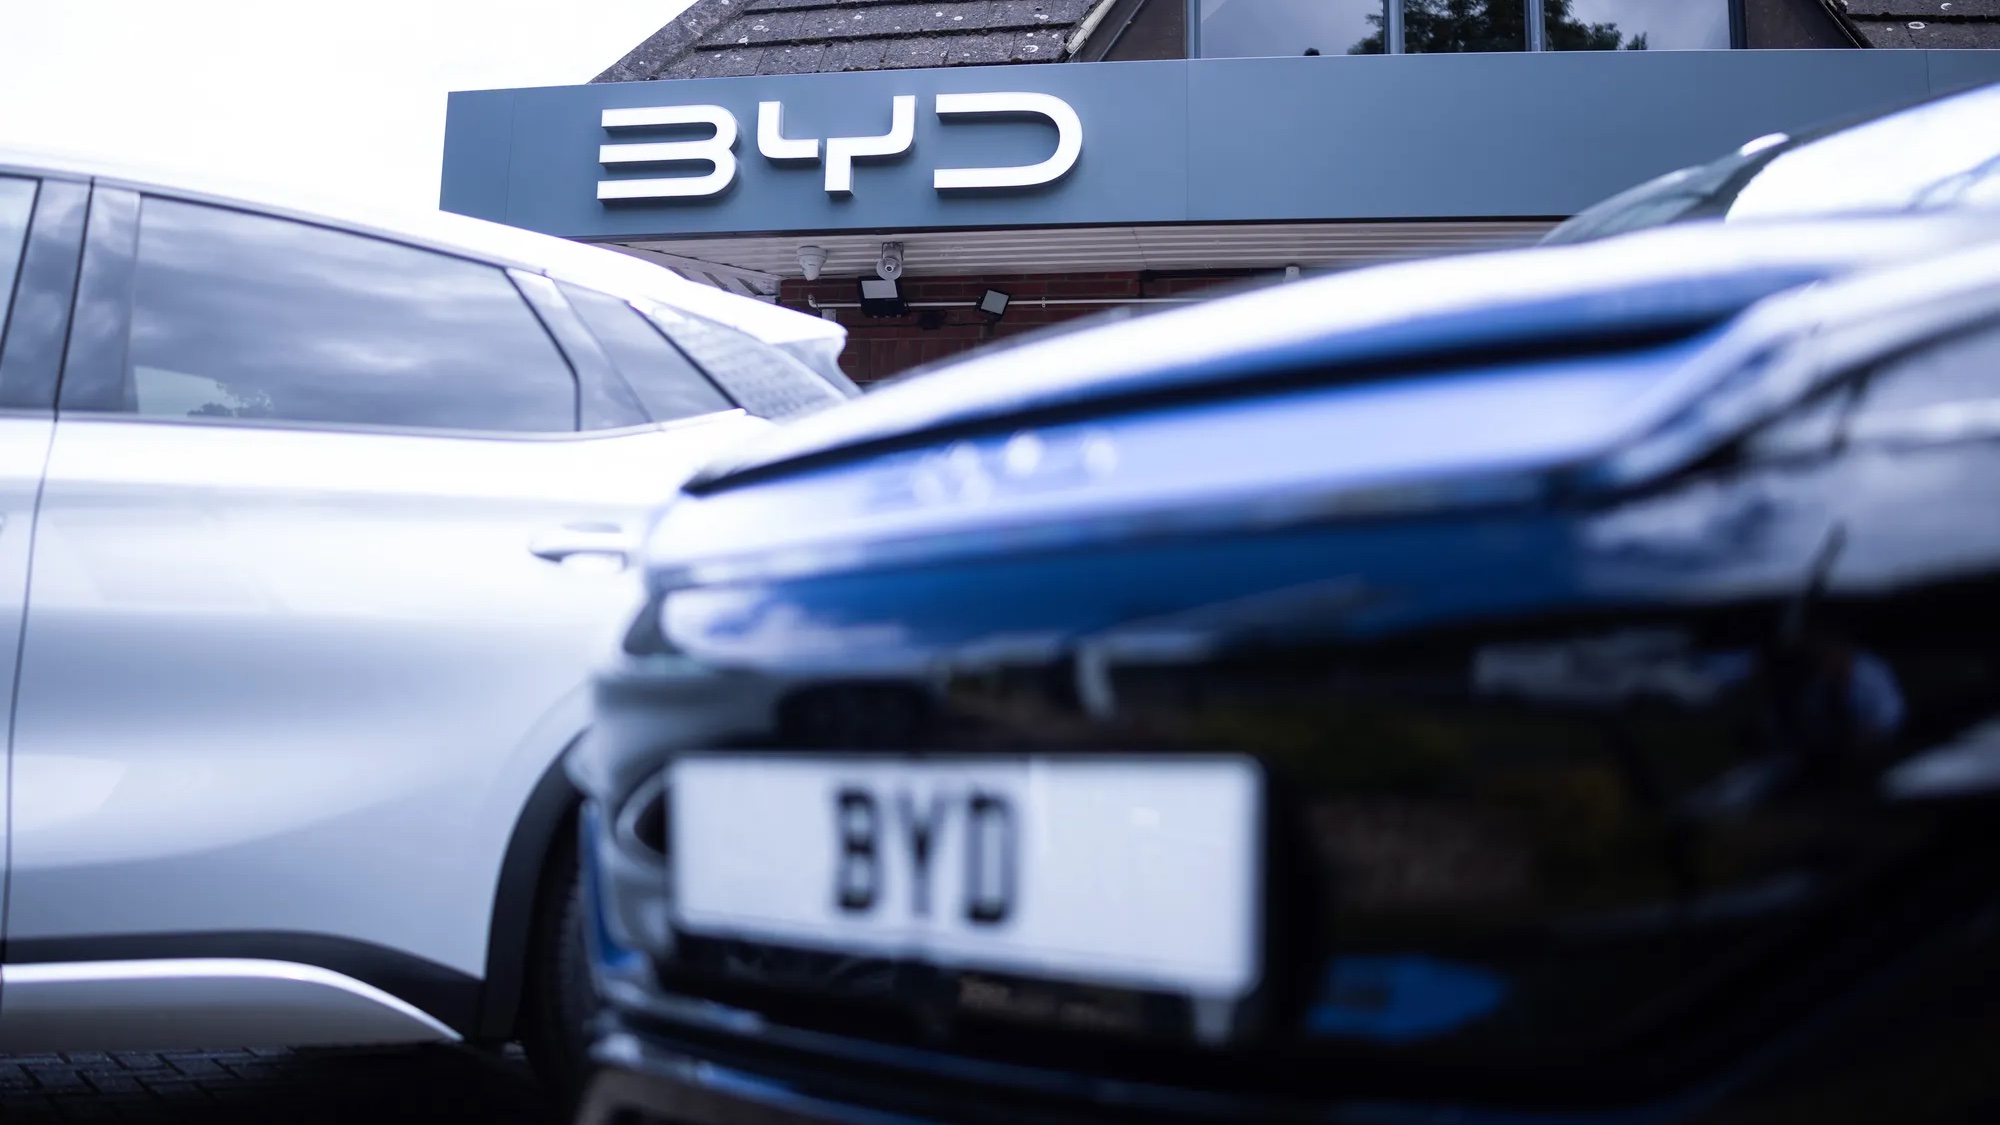
- 04BYD, Chery e Leapmotor localizzano la produzione in Europa; Bruxelles valuta nuove regole
Per la prima volta in un intero trimestre, i costruttori cinesi hanno venduto più auto dei concorrenti giapponesi nel mercato europeo. Le immatricolazioni dei marchi cinesi hanno raggiunto il 12,7% del totale, con un nuovo record mensile a settembre. Bruxelles studia nuove regole per sostenere la produzione locale.
L’avanzata dei costruttori automobilistici cinesi in Europa segna una nuova tappa. Per la prima volta nell’arco di un intero trimestre, i marchi cinesi hanno superato quelli giapponesi per numero di auto immatricolate nel mercato europeo, conquistando una quota del 12,7% delle vendite complessive. A settembre la penetrazione è salita ulteriormente, raggiungendo il livello record del 14,5%, grazie soprattutto alla crescente diffusione dei modelli ibridi.
I dati, attribuiti alla società di analisi di mercato Dataforce, confermano la rapidità con cui sta cambiando la geografia competitiva dell’automotive europeo. Per decenni i costruttori giapponesi hanno rappresentato uno dei principali punti di riferimento del mercato, grazie all’affidabilità dei prodotti, all’efficienza industriale e alla leadership nell’ibrido. Ora devono confrontarsi con concorrenti cinesi che hanno ampliato rapidamente la propria offerta, combinando prezzi competitivi, nuove tecnologie e una gamma sempre più articolata di motorizzazioni.
Il sorpasso non è soltanto un risultato commerciale. È il segnale di un riequilibrio competitivo che coinvolge l’intera industria automobilistica europea, già alle prese con la transizione elettrica, i costi di produzione, la pressione sui margini e la necessità di investire in nuove piattaforme tecnologiche.
La crescita cinese, inoltre, non riguarda più soltanto le auto elettriche a batteria. L’espansione dei modelli ibridi consente ai produttori asiatici di raggiungere anche una fascia di consumatori che non è ancora pronta a passare completamente all’elettrico, ma cerca comunque consumi ridotti e prezzi accessibili.
Dalla Cina una nuova offensiva commerciale
Tra i protagonisti di questa espansione ci sono BYD, Chery e i marchi che fanno capo a gruppi come Geely. La loro strategia si basa su un rapido rinnovamento dei modelli, sull’integrazione della filiera delle batterie e sull’offerta di vetture elettriche e ibride a prezzi spesso competitivi rispetto a quelli dei concorrenti europei.
A favorire la crescita è anche la situazione del mercato interno cinese. La concorrenza sui prezzi e la debolezza della domanda domestica spingono i produttori a cercare nuovi sbocchi internazionali. L’Europa, con un mercato ampio e una transizione energetica ancora in corso, rappresenta una destinazione particolarmente importante.
Il vantaggio cinese non si limita al costo del lavoro. Conta la capacità di controllare una parte rilevante della catena di fornitura delle batterie, di sviluppare rapidamente nuovi modelli e di integrare software e sistemi elettronici nelle automobili. Elementi che consentono di ridurre i tempi di sviluppo e di rispondere più velocemente alle preferenze dei consumatori.
Per i produttori europei, il problema è quindi strutturale: non basta intervenire sui prezzi se i concorrenti riescono a innovare più rapidamente e a offrire dotazioni tecnologiche elevate a costi inferiori.
La risposta di Bruxelles: dazi e produzione europea
L’Unione europea ha già introdotto dazi compensativi aggiuntivi sulle auto elettriche a batteria prodotte in Cina, dopo un’indagine sulle sovvenzioni pubbliche concesse ai costruttori. Le aliquote variano a seconda dell’azienda e si aggiungono al normale dazio sulle importazioni.
Ma queste misure non hanno arrestato l’espansione dei marchi cinesi. Una ragione importante è la crescita delle ibride, che non rientrano nel perimetro dei dazi compensativi specifici applicati alle auto elettriche a batteria. Proprio per questo, secondo le informazioni diffuse sul dossier europeo, Bruxelles sta valutando ulteriori strumenti per affrontare la rapida crescita delle importazioni di auto ibride cinesi.
Parallelamente, la Commissione sta considerando nuove regole per favorire le automobili prodotte in Europa nell’accesso a incentivi e agevolazioni. Tra le ipotesi figura il collegamento di alcuni benefici fiscali per le flotte aziendali alla produzione locale: una leva significativa nei Paesi in cui le imprese rappresentano una quota rilevante degli acquisti di nuove vetture.
La questione è politicamente delicata. Favorire la produzione europea può sostenere gli investimenti e l’occupazione, ma criteri troppo restrittivi rischiano di penalizzare anche i costruttori che utilizzano stabilimenti e fornitori al di fuori dell’Unione, compresi gruppi europei con catene produttive internazionali.
Produrre in Europa per aggirare le barriere
I costruttori cinesi stanno già reagendo con una strategia di localizzazione industriale. BYD sta sviluppando un impianto produttivo in Ungheria, mentre Chery prepara attività produttive a Barcellona. Anche Leapmotor ha avviato la produzione del SUV B10 nello stabilimento Stellantis di Saragozza, nell’ambito della loro collaborazione.
La produzione locale permette di avvicinarsi ai clienti, ridurre alcuni costi logistici e rendere meno diretta l’esposizione alle misure applicate alle vetture importate dalla Cina. Ma apre anche un interrogativo per le istituzioni europee: quanto valore aggiunto, occupazione e tecnologia resteranno effettivamente sul territorio comunitario?
È su questo punto che si giocherà una parte importante del confronto tra Bruxelles e Pechino. La semplice apertura di uno stabilimento europeo non equivale necessariamente alla creazione di una filiera industriale autonoma: occorre valutare anche la provenienza delle batterie, dei componenti e delle tecnologie impiegate.
Il rischio per l’industria automobilistica europea
Il sorpasso dei marchi cinesi sui giapponesi nel trimestre rappresenta un campanello d’allarme per tutta l’industria automobilistica tradizionale. I costruttori europei devono affrontare contemporaneamente la concorrenza sui prezzi, il costo della transizione tecnologica e la necessità di mantenere una presenza competitiva anche in Cina, dove le aziende locali stanno guadagnando terreno.
La pressione riguarda anche la componentistica, la produzione di batterie e i posti di lavoro legati alle motorizzazioni tradizionali. Se le quote di mercato si spostassero rapidamente verso i nuovi concorrenti, le conseguenze potrebbero estendersi ben oltre le case automobilistiche, coinvolgendo interi distretti industriali.
Allo stesso tempo, un eccessivo ricorso ai dazi potrebbe aumentare i prezzi per i consumatori e rallentare la diffusione di veicoli più efficienti, soprattutto nelle fasce di mercato in cui la convenienza economica è decisiva.
La sfida per l’Europa è quindi duplice: difendere la propria base industriale senza rinunciare alla concorrenza e all’innovazione. Il record di settembre dimostra che le barriere commerciali, da sole, non bastano a fermare l’avanzata cinese. Per recuperare competitività, i produttori europei dovranno intervenire su costi, tempi di sviluppo, tecnologia e capacità di offrire modelli accessibili. Bruxelles, dal canto suo, dovrà trovare un equilibrio tra protezione del mercato, regole commerciali e apertura agli investimenti.
UCapital Asset Management LLP o società del gruppo possono avere rapporti commerciali con le aziende citate. Questo contenuto non è consulenza finanziaria.
Registrati gratis per fare domande all’AI su questo articolo.
Crea la business page gratis: clienti, lead e comunicati in un posto solo.